

ObservableModelQ
ObservableModelQ[sys]
ObservableModelQ[{sys,sub}]
如果子系统 sub 是可观测的,给出 True.
更多信息和选项
- 状态空间模型在
 处可观测,如果从
 的模型轨道与有限时间中邻域的另一个状态可以区分的.
- 系统 sys 可以是一个标准或者描述器 StateSpaceModel 或者 AffineStateSpaceModel.
- 可以指定下列子系统 sub:
-
All 整个系统 "Fast" 快速子系统 "Slow" 慢变子系统 "Unstable" 非稳定子系统 {λ1,…} 具有特征模式  的子系统
- "Fast" 和 "Slow" 子系统主要应用于 KroneckerModelDecomposition 中描述的描述器状态空间模型.
- 特征模式 λi 在 JordanModelDecomposition 中描述.
- ObservableModelQ 接受 Method 选项,具有下列设置:
-
Automatic 自动选择适当的检验 "Distribution" 使用可观测分布的秩 "Gramian" 使用可观测 Gramian 的秩或正定性 "Matrix" 使用可观测矩阵的秩 "PBH" 使用 Popov–Belevitch–Hautus阶数检验
范例
打开所有单元 关闭所有单元基本范例 (2)
ObservableModelQ[StateSpaceModel[{{{Subscript[a, 1], 0}, {0, Subscript[a, 2]}},
  {{1}, {1}}, {{Subscript[c, 1], Subscript[c, 2]}}, {{0}}},
SamplingPeriod -> None, SystemsModelLabels -> None]]ObservableModelQ[StateSpaceModel[{{{Subscript[a, 1], 0}, {0, Subscript[a, 2]}},
{{1}, {1}}, {{Subscript[c, 1], 0}}, {{0}}}, SamplingPeriod -> None,
SystemsModelLabels -> None]]范围 (6)
ObservableModelQ[StateSpaceModel[{{{-2.5368, 0.0606}, {4.0987, -2.4631}}, {{0.1509}, {-0.0951}},
{{5.1481, -2.3431}}, {{0}}}, SamplingPeriod -> None, SystemsModelLabels -> None]]ObservableModelQ[StateSpaceModel[{{{17, -45}, {8, -21}}, {{2}, {1}}, {{-2, 5}}, {{0}}}, SamplingPeriod -> None,
SystemsModelLabels -> None]]ObservableModelQ[StateSpaceModel[{{{0, 1}, {(-Subscript[α, 1])*Subscript[α, 2],
-Subscript[α, 1] - Subscript[α, 2]}}, {{0}, {1}},
{{k, 0}}, {{0}}}, SamplingPeriod -> None, SystemsModelLabels -> None]]ObservableModelQ[StateSpaceModel[{{{-1, 0}, {0, -3}}, {{1}, {0}}, {{1, 0}, {0, 1}}, {{0}, {0}}},
SamplingPeriod -> None, SystemsModelLabels -> None]]ObservableModelQ[StateSpaceModel[{{{0, 1}, {-2, -1}}, {{0}, {1}}, {{0.5, 2}}, {{0}}}, SamplingPeriod -> 1,
SystemsModelLabels -> None]]ssm = StateSpaceModel[{{{1, 0, 0}, {0, 1, 0}, {0, 0, 0}}, {{0}, {1}, {1}}, {{-1, -6, 10}}, {{0}},
{{0, 1, 0}, {0, 0, 0}, {0, 0, 1}}}, SamplingPeriod -> None, SystemsModelLabels -> None];ObservableModelQ[ssm]{ObservableModelQ[{ssm, "Slow"}], ObservableModelQ[{ssm, "Fast"}]}ssm = StateSpaceModel[{{{-2, 1, 0}, {1, -3, 1}, {0, -1, -2}}, {{-1}, {0}, {0}}, {{1, 1, 1}}, {{0}}},
SamplingPeriod -> None, SystemsModelLabels -> None];
modes = Eigenvalues[First[Normal[ssm]]]Table[{λ, ObservableModelQ[{ssm, λ}]}, {λ, modes}]JordanModelDecomposition[ssm]//Last测试 AffineStateSpaceModel 的可观测性:
ObservableModelQ[AffineStateSpaceModel[{{Subscript[x, 1], Subscript[x, 1]^2},
  {{Subscript[x, 2]}, {0}}, {Subscript[x, 2]}, {{0}}},
 {Subscript[x, 1], Subscript[x, 2]}, Automatic, {Automatic}, Automatic,
 SamplingPeriod -> None]]

ObservableModelQ[AffineStateSpaceModel[{{Subscript[x, 1]*Subscript[x, 2], 0}, {{0}, {1}},
  {Subscript[x, 1]}, {{0}}}, {{Subscript[x, 1], 0},
{Subscript[x, 2], 0}}, Automatic, {Automatic}, Automatic, SamplingPeriod -> None]]ObservableModelQ[AffineStateSpaceModel[{{Subscript[x, 1]*Subscript[x, 2], 0}, {{0}, {1}},
{Subscript[x, 1]}, {{0}}}, {Subscript[x, 1],
Subscript[x, 2]}, Automatic, {Automatic}, Automatic, SamplingPeriod -> None]]选项 (6)
Method (6)
ssm = StateSpaceModel[{{{0, 10}, {1, 0}}, {{0}, {1}}, {{0, 1}}, {{0}}}, SamplingPeriod -> None,
SystemsModelLabels -> None];ObservableModelQ[ssm, Method -> "Matrix"]系统是可观测的,如果 ObservabilityMatrix 是满秩的:
om = ObservabilityMatrix[ssm];MatrixRank[om]ssm = StateSpaceModel[{{{0, 1., 0.}, {0, 0., 1.}, {-1., -2., -2.}}, {{0}, {0}, {1.}}, {{1., 0, 0}},
{{0}}}, SamplingPeriod -> None, SystemsModelLabels -> None];ObservableModelQ[ssm, Method -> "Gramian"]系统是可观测的,如果 ObservabilityGramian 是满秩的:
og = ObservabilityGramian[ssm];MatrixRank[og]PositiveDefiniteMatrixQ[og]ssm = StateSpaceModel[{{{0, 1.}, {1., 0}}, {{0}, {1.}}, {{0.05, 1.}}, {{0}}}, SamplingPeriod -> None,
SystemsModelLabels -> None];ObservableModelQ[ssm, Method -> "PBH"]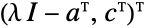

{a, c} = Normal[ssm][[{1, 3}]];MatrixRank /@ Table[ArrayFlatten[{{λ IdentityMatrix[2] - a}, {c}}], {λ, Eigenvalues[a]}]ObservableModelQ[AffineStateSpaceModel[{{0, Subscript[x, 1]}, {{1 + Subscript[x, 1]},
{0}}}, {Subscript[x, 1], Subscript[x, 2]}, Automatic,
{Automatic, Automatic}, Automatic, SamplingPeriod -> None], Method -> "Distribution"]Table[ObservableModelQ[AffineStateSpaceModel[{{-Subscript[x, 1] + Subscript[x, 2],
2*Subscript[x, 1] + Subscript[x, 2]}, {{1}, {-1}},
{Subscript[x, 1]}, {{0}}}, {Subscript[x, 1],
Subscript[x, 2]}, {Subscript[, 1]}, {Automatic}, Automatic,
SamplingPeriod -> None], Method -> m], {m, {"Matrix", "Distribution"}}]asys = AffineStateSpaceModel[{{-Subscript[x, 2] + Subscript[x, 1]*
Subscript[x, 2], -Subscript[x, 1] -
Subscript[x, 1]*Subscript[x, 2]}, {{1}, {0}},
{2*Subscript[x, 1]}, {{0}}}, {Subscript[x, 1],
Subscript[x, 2]}, Automatic, {Automatic}, Automatic, SamplingPeriod -> None];lsys = StateSpaceModel[asys];{ObservableModelQ[lsys], ObservableModelQ[asys]}输入线性系统的矩阵测试对线性系统使用 "Matrix" 方法:
ObservableModelQ[asys, Method -> "Matrix"]应用 (2)

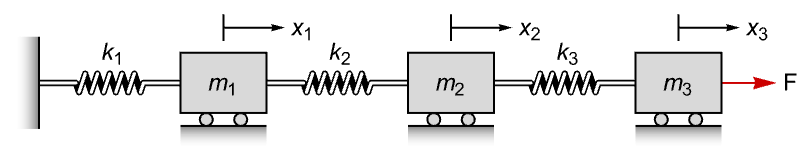
ObservableModelQ[StateSpaceModel[{{{0, 1, 0, 0, 0, 0},
   {-(Subscript[k, 1] + Subscript[k, 2])/Subscript[m, 1], 0,
    Subscript[k, 2]/Subscript[m, 1], 0, 0, 0}, {0, 0, 0, 1, 0, 0},
   {Subscript[k, 2]/Subscript[m, 2], 0,
    -(Subscript[k, 2] + Subscript[k, 3])/Subscript[m, 2], 0,
    Subscript[k, 3]/Subscript[m, 2], 0}, {0, 0, 0, 0, 0, 1},
   {0, 0, Subscript[k, 3]/Subscript[m, 3], 0,
    -Subscript[k, 3]/Subscript[m, 3], 0}},
  {{0}, {0}, {0}, {0}, {0}, {Subscript[m, 3]^(-1)}}, {{1, 0, 0, 0, 0, 0}}, {{0}}},
 SamplingPeriod -> None, SystemsModelLabels -> None]]
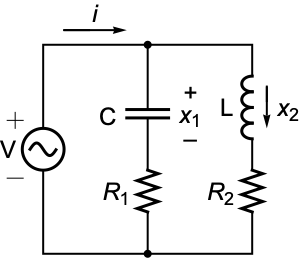
ssm = StateSpaceModel[{{{-𝒞^(-1)/Subscript[R, 1], 0},
   {0, (-L^(-1))*Subscript[R, 2]}},
  {{1/(𝒞*Subscript[R, 1])}, {L^(-1)}},
  {{-Subscript[R, 1]^(-1), 1}}, {{Subscript[R, 1]^(-1)}}},
SamplingPeriod -> None, SystemsModelLabels -> None];ObservableModelQ[ssm]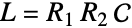
ObservableModelQ[ssm /. L -> Subscript[R, 1] Subscript[R, 2]𝒞]属性和关系 (6)


ObservableModelQ[StateSpaceModel[{{{Subscript[λ, 1], 0}, {0, Subscript[λ, 2]}},
  {{}, {}}, {{Subscript[c, 1], Subscript[c, 2]}}, {{}}},
 SamplingPeriod -> None, SystemsModelLabels -> None]]
ObservableModelQ[StateSpaceModel[{{{Subscript[λ, 1], 0}, {0, Subscript[λ, 2]}},
  {{}, {}}, {{0, Subscript[c, 2]}}, {{}}}, SamplingPeriod -> None,
 SystemsModelLabels -> None]]
设置  ,第二个状态不能直接观测,但是可以从第一个状态间接观测:
ObservableModelQ[StateSpaceModel[{{{Subscript[λ, 1], 1}, {0, Subscript[λ, 2]}},
  {{}, {}}, {{Subscript[c, 1], 0}}, {{}}}, SamplingPeriod -> None,
 SystemsModelLabels -> None]]
ObservableModelQ[StateSpaceModel[{{{Subscript[λ, 1], 1}, {0, Subscript[λ, 2]}},
  {{}, {}}, {{0, Subscript[c, 2]}}, {{}}}, SamplingPeriod -> None,
 SystemsModelLabels -> None]]
使用 JordanModelDecomposition 计算上述标准状态空间表示法:
ssm = StateSpaceModel[{{{0, 1}, {-6, -5}}, {{0}, {1}}, {{5, 1}}, {{0}}}, SamplingPeriod -> None,
SystemsModelLabels -> None];JordanModelDecomposition[ssm]//LastTable[{λ, ObservableModelQ[{ssm, λ}]}, {λ, {-3, -2}}]对于描述器系统,KroneckerModelDecomposition 是对角型的推广:
kssm = Last[KroneckerModelDecomposition[ssm = StateSpaceModel[{{{-5, -1, -3}, {-3, 1, -3}, {-6, -2, -2}}, {{2}, {1}, {2}}, {{1, 1, 1}}, {{0}},
{{3, 1, 2}, {4, 0, 2}, {1, 1, 1}}}, SamplingPeriod -> None, SystemsModelLabels -> None]]]SystemsModelExtract[kssm, All, All, {1, 2}]ObservableModelQ[{ssm, "Slow"}]SystemsModelExtract[kssm, All, All, {3}]ObservableModelQ[{ssm, "Fast"}]如果 StateSpaceModel 的描述器矩阵是满秩的,不存在快变子系统:
ssm = StateSpaceModel[{{{-2, -2}, {8, 12}}, {{1}, {2}}, {{1, 1}}, {{0}}, {{1, 1}, {2, 3}}},
SamplingPeriod -> None, SystemsModelLabels -> None];{ControllableModelQ[ssm], ControllableModelQ[{ssm, All}], ControllableModelQ[{ssm, "Slow"}]}对于 AffineStateSpaceModel,输入向量中的非线性有助于可观测性:
ObservableModelQ[AffineStateSpaceModel[{{Subscript[x, 2], Subscript[x, 3], 0},
  {{0}, {Subscript[x, 1]}, {0}}, {Subscript[x, 2]}, {{0}}},
 {Subscript[x, 1], Subscript[x, 2], Subscript[x, 3]},
Automatic, {Automatic}, Automatic, SamplingPeriod -> None]]ObservableModelQ[AffineStateSpaceModel[{{Subscript[x, 2], Subscript[x, 3], 0},
{{0}, {α}, {0}}, {Subscript[x, 2]}, {{0}}},
{Subscript[x, 1], Subscript[x, 2], Subscript[x, 3]},
Automatic, {Automatic}, Automatic, SamplingPeriod -> None]]assm = AffineStateSpaceModel[{{Subscript[x, 1]*Subscript[x, 2], 0}, {{0}, {1}},
{Subscript[x, 1]}, {{0}}}, {{Subscript[x, 1], 0},
{Subscript[x, 2], 0}}, Automatic, {Automatic}, Automatic, SamplingPeriod -> None];ObservableModelQ[assm]

Table[OutputResponse[{assm, ic}, 1, {t, 0, 5}], {ic, {{0, 0}, {0, 0.5}}}];
Plot[%, {t, 0, 5}]
可能存在的问题 (1)
ssm = StateSpaceModel[{{{12, 15, 13}, {-10, -13, -10}, {0, 0, -1}}, {{10/3}, {-2}, {2/3}},
  {{3/2, 5/2, 3}}, {{0}}}, SamplingPeriod -> None, SystemsModelLabels -> None];
Table[ObservableModelQ[ssm, Method -> m], {m, {"Gramian", "Matrix", "PBH"}}]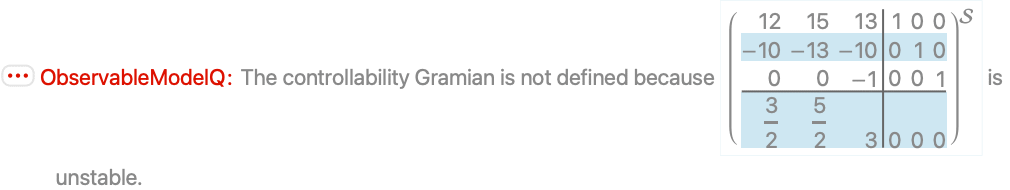
Eigenvalues@First@Normal@ssm文本
Wolfram Research (2010),ObservableModelQ,Wolfram 语言函数,https://reference.wolfram.com/language/ref/ObservableModelQ.html (更新于 2014 年).
CMS
Wolfram 语言. 2010. "ObservableModelQ." Wolfram 语言与系统参考资料中心. Wolfram Research. 最新版本 2014. https://reference.wolfram.com/language/ref/ObservableModelQ.html.
APA
Wolfram 语言. (2010). ObservableModelQ. Wolfram 语言与系统参考资料中心. 追溯自 https://reference.wolfram.com/language/ref/ObservableModelQ.html 年