CumulantGeneratingFunction
CumulantGeneratingFunction[dist,t]
分布 dist についてのキュムラント母関数を変数 t の関数として与える.
CumulantGeneratingFunction[dist,{t1,t2,…}]
多変量分布 dist のキュムラント母関数を変数 t1, t2, … の関数として与える.
詳細
- CumulantGeneratingFunction[dist,t]はLog[MomentGeneratingFunction[dist,t]]で与えられる.
- CumulantGeneratingFunction[dist, {t1,t2,…}]はLog[MomentGeneratingFunction[dist,{t1,t2,…}]]で与えられる.
- i
 次キュムラントはSeriesCoefficient[cgf,{t,0,i}]i!でキュムラント母関数 cgf から抽出することができる.
例題
すべて開く すべて閉じる例 (3)
CumulantGeneratingFunction[NormalDistribution[μ, σ], t]CumulantGeneratingFunction[PoissonDistribution[μ], t]CumulantGeneratingFunction[BinormalDistribution[ρ], {t1, t2}]スコープ (5)
CumulantGeneratingFunction[ProbabilityDistribution[(3/4)Sqrt[(1 + x/2)], {x, -1, 1}], t]CumulantGeneratingFunction[TransformedDistribution[u z, {uUniformDistribution[], zNormalDistribution[]}], t]hdist = HistogramDistribution[ExampleData[{"Statistics", "FatigueLifeFailures"}]]CumulantGeneratingFunction[hdist, t]CumulantGeneratingFunction[TruncatedDistribution[{-10, 10}, CauchyDistribution[0, 1]], t]ランダム過程のスライス分布についてキュムラント母関数を求める:
CumulantGeneratingFunction[PoissonProcess[μ][s], t]アプリケーション (5)
2つの独立した確率変数の差のキュムラント母関数は,正の符号の引数を持つ両者のキュムラント母関数の和に等しい:
TransformedDistribution[x - y, {xPoissonDistribution[μ], yPoissonDistribution[λ]}]CumulantGeneratingFunction[SkellamDistribution[μ, λ], t]% == CumulantGeneratingFunction[PoissonDistribution[μ], t] + CumulantGeneratingFunction[PoissonDistribution[λ], -t]dist = LaplaceDistribution[μ, σ];cgf[t_] = CumulantGeneratingFunction[TransformedDistribution[(x - Mean[dist]) / StandardDeviation[dist], xdist], t] で再スケールされた,標準化された
 個の確率変量の総和について,モーメント母関数を求める:
n * cgf[t / Sqrt[n]]
Limit[n * cgf[t / Sqrt[n]], n -> Infinity]CumulantGeneratingFunction[NormalDistribution[], t]GammaDistributionに従った損失に体する保険を掛ける,エッシャー(Esscher)の保険料を求める:
D[CumulantGeneratingFunction[GammaDistribution[α, β], h], h](Expectation[x Exp[h x], xGammaDistribution[α, β]]/Expectation[Exp[h x], xGammaDistribution[α, β]])生存関数 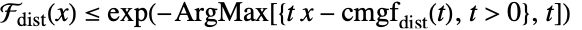 のBernstein–Chernoff限界を構築する:
dist = BinomialDistribution[n, 1 / 2];
ℐ[t_, x_] = t * x - CumulantGeneratingFunction[dist, t];
k = Mean[dist] + u  StandardDeviation[dist];
assumps = t > 0∧n > 0∧k < n∧u > 0;{bound} = Simplify[Exp[-ℐ[t, k]] /. Solve[D[ℐ[t, k], t] == 0 && assumps, t, Reals], assumps]Table[LogPlot[{SurvivalFunction[dist, k], bound}, {u, 0, 5}, PlotPoints -> n], {n, {50, 100, 500, 1000}}]
Series[bound, {n, ∞, 2}]//SimplifyVarianceGammaDistributionのPDFについてのDanielの鞍点近似を構築する:
vgd = VarianceGammaDistribution[7 / 3, 3, -1, 0];
cgf[t_] = CumulantGeneratingFunction[vgd, t]
sol = Solve[cgf'[t] == x, t]
Limit[t /. sol, x -> 0]ts = Last[t /. sol]approxPDF[x_] = (1/Sqrt[2Pi cgf''[ts]])Exp[cgf[ts] - ts x]//FullSimplifynorm = NIntegrate[approxPDF[x], {x, -Infinity, Infinity}]Plot[{approxPDF[x] / norm, PDF[vgd, x]}, {x, -4, 4}, PlotLegends -> {"Saddlepoint approximation", "Exact density"}]特性と関係 (3)
CumulantGeneratingFunctionの指数関数はMomentGeneratingFunctionを返す:
CumulantGeneratingFunction[NormalDistribution[μ, σ], t]Exp[%] == MomentGeneratingFunction[NormalDistribution[μ, σ], t]CumulantGeneratingFunctionは連続するキュムラントの指数母関数である:
Cumulant[PoissonDistribution[μ], r]ExponentialGeneratingFunction[%, r, t]CumulantGeneratingFunctionを直接使う:
CumulantGeneratingFunction[PoissonDistribution[μ], t]

Cumulant[UniformDistribution[{0, 1}], 4]Limit[D[CumulantGeneratingFunction[UniformDistribution[{0, 1}], t], {t, 4}], t -> 0]SeriesCoefficientによる形式を使う:
With[{r = 4}, SeriesCoefficient[CumulantGeneratingFunction[UniformDistribution[{0, 1}], t], {t, 0, r}]r!]考えられる問題 (2)
裾部が長い分布の中にはいくつかの低次数のキュムラントしか定義できないものもある:
Table[Cumulant[ParetoDistribution[1, 4], r], {r, 5}]これに相応して,CumulantGeneratingFunctionも定義されない:
CumulantGeneratingFunction[ParetoDistribution[1, 4], t]CumulantGeneratingFunctionは閉形式では常に既知である訳ではない:
CumulantGeneratingFunction[LogNormalDistribution[μ, σ], t]Cumulantを使って直接キュムラントを求める:
Cumulant[LogNormalDistribution[μ, σ], 3]おもしろい例題 (1)
dists = {NegativeBinomialDistribution[10, 1 / 3], PoissonDistribution[3], BorelTannerDistribution[5 / 6, 10], ExponentialDistribution[1], BirnbaumSaundersDistribution[1, 1 / 3], HyperbolicDistribution[2, 1, 1, 2]};Table[Plot3D[Re[CumulantGeneratingFunction[𝒟, x + I y]]//Evaluate, {x, -2, 2}, {y, -4, 4}, Mesh -> None, ImageSize -> 200, PlotLabel -> 𝒟], {𝒟, dists}]テキスト
Wolfram Research (2010), CumulantGeneratingFunction, Wolfram言語関数, https://reference.wolfram.com/language/ref/CumulantGeneratingFunction.html.
CMS
Wolfram Language. 2010. "CumulantGeneratingFunction." Wolfram Language & System Documentation Center. Wolfram Research. https://reference.wolfram.com/language/ref/CumulantGeneratingFunction.html.
APA
Wolfram Language. (2010). CumulantGeneratingFunction. Wolfram Language & System Documentation Center. Retrieved from https://reference.wolfram.com/language/ref/CumulantGeneratingFunction.html