

CharacteristicFunction
CharacteristicFunction[dist,t]
分布 dist についての特性関数を変数 t の関数として与える.
CharacteristicFunction[dist,{t1,t2,…}]
多変量分布 dist の特性関数を変数 t1, t2, …の関数として与える.
詳細
- CharacteristicFunction[dist,t]は,Expectation[Exp[ t x],xdist]に等しい.
- CharacteristicFunction[dist,{t1,t2,…}]はベクトル t と x についてExpectation[Exp[ t.x],xdist]に等しい.
- k
 次モーメントはSeriesCoefficient[cf,{t,0,k}]k! (-)kを通して特性関数 cf から抽出することができる.
例題
すべて開く すべて閉じる例 (4)
CharacteristicFunction[NormalDistribution[μ, σ], t]CharacteristicFunction[BinomialDistribution[n, p], t]CharacteristicFunction[BinormalDistribution[ρ], {Subscript[t, 1], Subscript[t, 2]}]CharacteristicFunction[MultinomialDistribution[n, {Subscript[p, 1], Subscript[p, 2], Subscript[p, 3]}], {Subscript[t, 1], Subscript[t, 2], Subscript[t, 3]}]スコープ (8)
CharacteristicFunction[StudentTDistribution[5], t]CharacteristicFunction[DiscreteUniformDistribution[{4, 10}], t]CharacteristicFunction[HalfNormalDistribution[1], 2]CharacteristicFunction[LogisticDistribution[0, 1], 2.0]CharacteristicFunction[LogisticDistribution[0, 1], N[2, 25]]dist = ProbabilityDistribution[(BesselK[0, x]/Pi / 2), {x, 0, ∞}];CharacteristicFunction[dist, t]dist = ParameterMixtureDistribution[LaplaceDistribution[0, σ], σUniformDistribution[]];CharacteristicFunction[dist, t]//FullSimplifyCharacteristicFunction[PoissonProcess[μ][s], t]アプリケーション (7)
ポアソン(Poisson)分布の原点の周りのモーメントを求める:
cfun = CharacteristicFunction[PoissonDistribution[μ], t]原点で特性関数の導関数を使った,最初の5つの原点の周りのモーメント:
Table[Limit[D[cfun, {t, n}], t -> 0] / I ^ n, {n, 5}]Momentを直接使う:
Table[Moment[PoissonDistribution[μ], n], {n, 5}]Simplify[%% - %]
CharacteristicFunction[MultivariateTDistribution[{{1, r}, {r, 1}}, 3], {t1, t2}]Limit[Limit[D[%, t1, t2], t1 -> 0], t2 -> 0] / I ^ 2Momentを使って原点の周りのモーメントを直接得る:
Moment[MultivariateTDistribution[{{1, r}, {r, 1}}, 3], {1, 1}]スチューデント  分布の原点の周りのモーメントをその特性関数から求める:
cfun = PiecewiseExpand[CharacteristicFunction[StudentTDistribution[5], t], t∈Reals]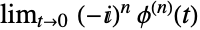
Table[Limit[(-I) ^ n D[cfun, {t, n}], t -> 0, Direction -> -1], {n, 5}]Table[Limit[(-I) ^ n D[cfun, {t, n}], t -> 0, Direction -> 1], {n, 5}]Momentを直接使って確認した通り,最初の4つのモーメントだけが定義される:
Table[Moment[StudentTDistribution[5], r], {r, 5}]逆フーリエ(Fourier)変換を使って特性関数に対応する確率密度関数を計算する:
pdf = InverseFourierTransform[Exp[-t ^ 2], t, x, FourierParameters -> {1, 1}]Plot[pdf, {x, -5, 5}]NIntegrate[pdf, {x, -∞, ∞}]対称LaplaceDistributionの例で中心極限定理を説明する:
dist = LaplaceDistribution[0, σ];CharacteristicFunction[dist, t / Sqrt[n Variance[dist]]]独立同分布に従う  個のそのような確率変量の和について,特性関数の大きい
 の極限を計算する:
Limit[% ^ n, n -> Infinity]CharacteristicFunction[NormalDistribution[], t]滑らかな特性関数を使ってErlangDistributionの分布密度の上界を構築する:
𝒟 = ErlangDistribution[4, 1];chf = CharacteristicFunction[𝒟, t]UpperBound1 = (1/2Pi)Integrate[Abs[chf], {t, -Infinity, Infinity}]UpperBound2 = (1/2Pi)(1/x^2)Integrate[Abs[D[chf, {t, 2}]], {t, -Infinity, Infinity}]Plot[{PDF[𝒟, x], UpperBound1, UpperBound2}, {x, 0, 10}]総和 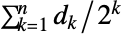 (
 は独立同分布に従うBernoulliDistribution[1/2]の変量)は
 の値が大きいとUniformDistribution[]に近付くことを確かめる:
Subscript[cf, k] = CharacteristicFunction[TransformedDistribution[(Subscript[d, k]/2^k), Subscript[d, k]BernoulliDistribution[(1/2)]], t]
Table[Underoverscript[∏, k = 1, n]((1/2) + (1/2) E^(I t/2^k)) == (1/2^n)Underoverscript[∑, k = 0, 2^n - 1]Exp[(I t k/2^n)], {n, 6}]//Simplifychf = (1/2^n)Underoverscript[∑, k = 0, 2^n - 1]Exp[(I t k/2^n)]極限を取り,これをUniformDistributionの特性関数と比較する:
{Limit[ComplexExpand[chf], n -> ∞], CharacteristicFunction[UniformDistribution[], t]}//TrigToExp特性と関係 (5)
CharacteristicFunctionは,実数  についての
 のExpectationである:
Expectation[Exp[I t x], xUniformDistribution[{min, max}], Assumptions -> Element[t, Reals]]CharacteristicFunction[UniformDistribution[{min, max}], t]%% - %特性関数は存在しているその他のすべての母関数に関連している:
𝒟 = PolyaAeppliDistribution[μ, p];{MomentGeneratingFunction[𝒟, I t], CharacteristicFunction[𝒟, t]}{Exp[CumulantGeneratingFunction[𝒟, I t]], CharacteristicFunction[𝒟, t]}{FactorialMomentGeneratingFunction[𝒟, t], CharacteristicFunction[𝒟, -I Log[t]]}連続分布の特性関数は,そのPDFのFourierTransformに等しい:
FourierTransform[PDF[CauchyDistribution[0, 1], x], x, t, FourierParameters -> {1, 1}]CharacteristicFunction[CauchyDistribution[0, 1], t]離散分布の特性関数は,そのPDFのFourierSequenceTransformに等しい:
FourierSequenceTransform[PDF[PoissonDistribution[μ], x], x, t, FourierParameters -> {1, 1}, Assumptions -> μ > 0]CharacteristicFunction[PoissonDistribution[μ], t]確率密度関数は連続分布についての特性関数の逆フーリエ変換である:
cf = CharacteristicFunction[NormalDistribution[μ, σ], t]InverseFourierTransform[cf, t, x, Assumptions -> μ∈Reals && σ > 0, FourierParameters -> {1, 1}]PDF[NormalDistribution[μ, σ], x]Simplify[%% - %, σ > 0]PDFは離散分布についての特性関数の逆フーリエ数列変換である:
cf = CharacteristicFunction[GeometricDistribution[p], t]InverseFourierSequenceTransform[cf, t, -n, FourierParameters -> {1, 1}]//FullSimplify[#, 0 < p < 1]&//PiecewiseExpandPDF[GeometricDistribution[p], n]% - %%考えられる問題 (1)
おもしろい例題 (1)
BinomialDistributionのランダムな例についてCharacteristicFunctionの実部と虚部を可視化する:
Plot[MapThread[ReIm[CharacteristicFunction[BinomialDistribution[#1, #2], t]]&, {RandomInteger[{4, 16}, 5], RandomReal[1, 5]}]//Flatten//Evaluate, {t, -4, 4}, PlotRange -> All]テキスト
Wolfram Research (2007), CharacteristicFunction, Wolfram言語関数, https://reference.wolfram.com/language/ref/CharacteristicFunction.html (2010年に更新).
CMS
Wolfram Language. 2007. "CharacteristicFunction." Wolfram Language & System Documentation Center. Wolfram Research. Last Modified 2010. https://reference.wolfram.com/language/ref/CharacteristicFunction.html.
APA
Wolfram Language. (2007). CharacteristicFunction. Wolfram Language & System Documentation Center. Retrieved from https://reference.wolfram.com/language/ref/CharacteristicFunction.html