CharacteristicFunction
CharacteristicFunction[dist,t]
给出分布 dist 的特征函数,作为变量 t 的函数.
CharacteristicFunction[dist,{t1,t2,…}]
给出多元分布 dist 的特征函数,作为变量 t1、t2、… 的函数.
更多信息
- CharacteristicFunction[dist,t] 等同于 Expectation[Exp[ t x],xdist].
- 对于向量 t 和 x,CharacteristicFunction[dist,{t1,t2,…}] 等同于 Expectation[Exp[ t.x],xdist].
- k
 阶矩可以通过 SeriesCoefficient[cf,{t,0,k}]k! (-)k 从特征函数 cf 中提取.
范例
打开所有单元 关闭所有单元基本范例 (4)
CharacteristicFunction[NormalDistribution[μ, σ], t]CharacteristicFunction[BinomialDistribution[n, p], t]CharacteristicFunction[BinormalDistribution[ρ], {Subscript[t, 1], Subscript[t, 2]}]CharacteristicFunction[MultinomialDistribution[n, {Subscript[p, 1], Subscript[p, 2], Subscript[p, 3]}], {Subscript[t, 1], Subscript[t, 2], Subscript[t, 3]}]范围 (8)
CharacteristicFunction[StudentTDistribution[5], t]CharacteristicFunction[DiscreteUniformDistribution[{4, 10}], t]CharacteristicFunction[HalfNormalDistribution[1], 2]CharacteristicFunction[LogisticDistribution[0, 1], 2.0]CharacteristicFunction[LogisticDistribution[0, 1], N[2, 25]]dist = ProbabilityDistribution[(BesselK[0, x]/Pi / 2), {x, 0, ∞}];CharacteristicFunction[dist, t]dist = ParameterMixtureDistribution[LaplaceDistribution[0, σ], σUniformDistribution[]];CharacteristicFunction[dist, t]//FullSimplifyCharacteristicFunction[PoissonProcess[μ][s], t]应用 (7)
cfun = CharacteristicFunction[PoissonDistribution[μ], t]Table[Limit[D[cfun, {t, n}], t -> 0] / I ^ n, {n, 5}]直接使用 Moment:
Table[Moment[PoissonDistribution[μ], n], {n, 5}]Simplify[%% - %]
CharacteristicFunction[MultivariateTDistribution[{{1, r}, {r, 1}}, 3], {t1, t2}]Limit[Limit[D[%, t1, t2], t1 -> 0], t2 -> 0] / I ^ 2使用 Moment 直接获得原始矩:
Moment[MultivariateTDistribution[{{1, r}, {r, 1}}, 3], {1, 1}]
cfun = PiecewiseExpand[CharacteristicFunction[StudentTDistribution[5], t], t∈Reals]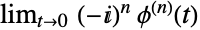
Table[Limit[(-I) ^ n D[cfun, {t, n}], t -> 0, Direction -> -1], {n, 5}]Table[Limit[(-I) ^ n D[cfun, {t, n}], t -> 0, Direction -> 1], {n, 5}]只有前四个矩被定义,通过直接使用 Moment 可以确认这一点:
Table[Moment[StudentTDistribution[5], r], {r, 5}]pdf = InverseFourierTransform[Exp[-t ^ 2], t, x, FourierParameters -> {1, 1}]Plot[pdf, {x, -5, 5}]NIntegrate[pdf, {x, -∞, ∞}]在对称 LaplaceDistribution 的例子中,说明中心极限定理:
dist = LaplaceDistribution[0, σ];CharacteristicFunction[dist, t / Sqrt[n Variance[dist]]]

Limit[% ^ n, n -> Infinity]CharacteristicFunction[NormalDistribution[], t]使用平滑特征函数来构建f ErlangDistribution 的分布密度的上界:
𝒟 = ErlangDistribution[4, 1];chf = CharacteristicFunction[𝒟, t]UpperBound1 = (1/2Pi)Integrate[Abs[chf], {t, -Infinity, Infinity}]UpperBound2 = (1/2Pi)(1/x^2)Integrate[Abs[D[chf, {t, 2}]], {t, -Infinity, Infinity}]Plot[{PDF[𝒟, x], UpperBound1, UpperBound2}, {x, 0, 10}]验证对于较大的  值,和式
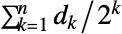 (其中
 是独立同分布的 BernoulliDistribution[1/2] 变量)趋近于 UniformDistribution[] 分布:
Subscript[cf, k] = CharacteristicFunction[TransformedDistribution[(Subscript[d, k]/2^k), Subscript[d, k]BernoulliDistribution[(1/2)]], t]
Table[Underoverscript[∏, k = 1, n]((1/2) + (1/2) E^(I t/2^k)) == (1/2^n)Underoverscript[∑, k = 0, 2^n - 1]Exp[(I t k/2^n)], {n, 6}]//Simplifychf = (1/2^n)Underoverscript[∑, k = 0, 2^n - 1]Exp[(I t k/2^n)]取极限,并且将它与 UniformDistribution 的特征函数比较:
{Limit[ComplexExpand[chf], n -> ∞], CharacteristicFunction[UniformDistribution[], t]}//TrigToExp属性和关系 (5)
对于实数  ,CharacteristicFunction 是
 的 Expectation:
Expectation[Exp[I t x], xUniformDistribution[{min, max}], Assumptions -> Element[t, Reals]]CharacteristicFunction[UniformDistribution[{min, max}], t]%% - %𝒟 = PolyaAeppliDistribution[μ, p];{MomentGeneratingFunction[𝒟, I t], CharacteristicFunction[𝒟, t]}{Exp[CumulantGeneratingFunction[𝒟, I t]], CharacteristicFunction[𝒟, t]}{FactorialMomentGeneratingFunction[𝒟, t], CharacteristicFunction[𝒟, -I Log[t]]}连续分布的特征函数相当于其 PDF 的 FourierTransform:
FourierTransform[PDF[CauchyDistribution[0, 1], x], x, t, FourierParameters -> {1, 1}]CharacteristicFunction[CauchyDistribution[0, 1], t]离散分布的特征函数相当于其 PDF 的 FourierSequenceTransform:
FourierSequenceTransform[PDF[PoissonDistribution[μ], x], x, t, FourierParameters -> {1, 1}, Assumptions -> μ > 0]CharacteristicFunction[PoissonDistribution[μ], t]cf = CharacteristicFunction[NormalDistribution[μ, σ], t]InverseFourierTransform[cf, t, x, Assumptions -> μ∈Reals && σ > 0, FourierParameters -> {1, 1}]PDF[NormalDistribution[μ, σ], x]Simplify[%% - %, σ > 0]对于离散分布,PDF 是其特征函数的逆傅立叶变换:
cf = CharacteristicFunction[GeometricDistribution[p], t]InverseFourierSequenceTransform[cf, t, -n, FourierParameters -> {1, 1}]//FullSimplify[#, 0 < p < 1]&//PiecewiseExpandPDF[GeometricDistribution[p], n]% - %%可能存在的问题 (1)
巧妙范例 (1)
可视化 BinomialDistribution 的随机实例的 CharacteristicFunction 的实部和虚部:
Plot[MapThread[ReIm[CharacteristicFunction[BinomialDistribution[#1, #2], t]]&, {RandomInteger[{4, 16}, 5], RandomReal[1, 5]}]//Flatten//Evaluate, {t, -4, 4}, PlotRange -> All]文本
Wolfram Research (2007),CharacteristicFunction,Wolfram 语言函数,https://reference.wolfram.com/language/ref/CharacteristicFunction.html (更新于 2010 年).
CMS
Wolfram 语言. 2007. "CharacteristicFunction." Wolfram 语言与系统参考资料中心. Wolfram Research. 最新版本 2010. https://reference.wolfram.com/language/ref/CharacteristicFunction.html.
APA
Wolfram 语言. (2007). CharacteristicFunction. Wolfram 语言与系统参考资料中心. 追溯自 https://reference.wolfram.com/language/ref/CharacteristicFunction.html 年