 绝对相关性.


AbsoluteCorrelation
AbsoluteCorrelation[v,w]
给出向量 v 和 w 之间的绝对相关性.
AbsoluteCorrelation[a,b]
给出矩阵 a 和 b 的绝对互相关矩阵.
给出矩阵 a 的绝对相关矩阵.
AbsoluteCorrelation[dist]
给出多变量符号式分布 dist 的绝对相关矩阵.
AbsoluteCorrelation[dist,i,j]
给出多变量符号式分布 dist 的第 (i,j) 绝对相关性.
更多信息
- AbsoluteCorrelation[v,w] 给出绝对相关性的无偏估计.
- 对于中心化(零均值)向量,AbsoluteCorrelation 计算 Covariance.
- 对于标准化(零均值和单位方差)向量,AbsoluteCorrelation 计算 Correlation.
- 对于长度为
 的向量
 和
 ,绝对相关估计 AbsoluteCorrelation[v,w] 由
 给出.
- 对于维度为
 和
 且列索引分别为
 和
 的矩阵
 和
 ,AbsoluteCorrelation[a,b] 是一个
 矩阵,其元素由
 给出.
-
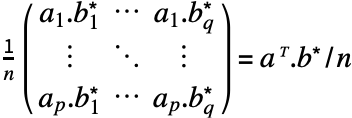
- 对于具有
 列的矩阵
 ,AbsoluteCorrelation[a] 是一个由 AbsoluteCorrelation[a, a] 给出的
 矩阵.
- AbsoluteCorrelation 适用于任何 VectorQ 向量或 MatrixQ 矩阵.
- AbsoluteCorrelation[dist,i,j] 给出 Expectation[xixj,{x1,x2,…}∈dist].
- AbsoluteCorrelation[dist] 给出一个绝对相关矩阵,其中第 (i,j) 个项由 AbsoluteCorrelation[dist,i,j] 给出.
范例
打开所有单元 关闭所有单元基本范例 (3)
范围 (10)
数据 (6)
AbsoluteCorrelation[{5, 3 / 4, 1}, {2, 1 / 2, 1}]AbsoluteCorrelation[{1, π, 2}, {2, 2, 1}]//SimplifyAbsoluteCorrelation[{1.5, 3, 5, 10}, {2, 1.25, 15, 8}]AbsoluteCorrelation[N[{1, 2, 5, 6}, 20], N[{2, 3, 6, 8}, 20]]AbsoluteCorrelation[{2 + I, 3 - 2I, 5 + 4I}, {I, 1 + 2I, 10 - 5I}]AbsoluteCorrelation[RandomReal[1, 10 ^ 7], RandomReal[1, 10 ^ 7]]可以使用结构化数组(请参阅指南):
AbsoluteCorrelation[SparseArray[{{2, 2} -> 1, {5, 3} -> 2}]]//MatrixFormAbsoluteCorrelation[IdentityMatrix[3]]//MatrixFormAbsoluteCorrelation[ToeplitzMatrix[4]]//MatrixFormAbsoluteCorrelation[QuantityArray[RandomReal[1, {20, 2}], "Meters"]]//MatrixForm{v, w} = Quantity[{{2.5, 3, 5, 10}, {2, 1.25, 15, 8}}, "Meters"];AbsoluteCorrelation[v, w]分布与过程 (4)
AbsoluteCorrelation[BinormalDistribution[ρ]]//MatrixFormAbsoluteCorrelation[BinormalDistribution[ρ], 2, 1]AbsoluteCorrelation[MultivariatePoissonDistribution[μ, {2, 3}]]//MatrixFormAbsoluteCorrelation[MultivariatePoissonDistribution[μ, {2, 3}], 2, 1]AbsoluteCorrelation[ProductDistribution[ExponentialDistribution[1], NormalDistribution[3, 5]]]//MatrixForm𝒟 = CopulaDistribution[{"Frank", 2}, {UniformDistribution[{0, 1}], UniformDistribution[{0, 1}]}];AbsoluteCorrelation[𝒟]//MatrixForm𝒟 = HistogramDistribution[RandomVariate[BinormalDistribution[.75], 10 ^ 4]];AbsoluteCorrelation[𝒟]//MatrixFormAbsoluteCorrelation[BinormalDistribution[.75]]//MatrixFormCorrelation[WienerProcess[][{s, t}]]//MatrixForm应用 (3)
AbsoluteCorrelation[FinancialData["^GSPC", "Open", {2009, 1, 1}, "Value"], FinancialData["^GSPC", "Close", {2009, 1, 1}, "Value"]]AbsoluteCorrelation 可用于度量线性关联:
data = BlockRandom[SeedRandom[1];Table[RandomVariate[BinormalDistribution[i], 3000], {i, {-.99, -.75, -.25, -.5, 0., .25, .5, .75, .99}}]];Grid[Partition[Table[ListPlot[i, PlotStyle -> Directive[PointSize[Tiny]],
FrameTicks -> None, Frame -> True, Axes -> None, PlotLabel -> Row[{"ρ : ", AbsoluteCorrelation[i][[1, 2]]}]], {i, data}],
3]]AbsoluteCorrelation 只能检测单调关系:
uni = RandomReal[{-3, 3}, 3000];f[x_] := {{x, -Sqrt[Abs[x]] + RandomReal[.5]}, {x, .25x^2 + RandomReal[.5]}, {x, -Sinc[x] + RandomReal[.5]}, {Cos[x], Sin[x] + RandomReal[.5]}}data = f /@ uni;Table[ListPlot[data[[All, i]], Frame -> True, Axes -> None, PlotLabel -> Row[{"ρ : ", AbsoluteCorrelation[data[[All, i]]][[1, 2]]}], PlotStyle -> Directive[PointSize[Tiny]], FrameTicks -> None], {i, 4}]HoeffdingD 可用于检测各种依赖结构:
Table[HoeffdingD[data[[All, i]]][[1, 2]], {i, 4}]属性和关系 (8)
corr = AbsoluteCorrelation[RandomVariate[BinormalDistribution[1 / 3], 10 ^ 3]];SymmetricMatrixQ[corr]PositiveSemidefiniteMatrixQ[corr]对于均值为零的分布,Covariance 和 AbsoluteCorrelation 是相同的:
𝒟 = BinormalDistribution[ρ];Mean[𝒟]Covariance[𝒟]AbsoluteCorrelation[𝒟]对于零均值和单位边缘方差,Correlation 和 AbsoluteCorrelation 是一致的:
𝒟 = BinormalDistribution[ρ];Mean[𝒟]Variance[𝒟]Correlation[𝒟]AbsoluteCorrelation[𝒟]AbsoluteCorrelationFunction 是绝对相关矩阵的非对角线项:
𝒫 = WienerProcess[μ, σ];AbsoluteCorrelation[𝒫[{s, t}], 1, 2]AbsoluteCorrelationFunction[𝒫, s, t]Simplify[%% - %, 0 < s < t]列表的 AbsoluteCorrelationFunction 可以利用绝对相关性计算:
data = Range[10];
n = Length[data];AbsoluteCorrelationFunction[data, {n - 1}]n / Range[n, 1, -1]Table[AbsoluteCorrelation[Drop[data, i], Drop[RotateRight[data, i], i]], {i, 0, n - 1}]% - %%ArrayPlot[AbsoluteCorrelation[RandomReal[{-1, 1}, {50, 50}]]]Moment[{a, b, c}, 2]AbsoluteCorrelation[{a, b, c}, {a, b, c}]//Simplify[#, {a, b, c}∈Reals]&%% - %//Simplifydata = RandomReal[1, 10 ^ 6];
Moment[data, 2] / AbsoluteCorrelation[data, data]data = RandomReal[5, {20, 5}];
n = Length[data];Diagonal[AbsoluteCorrelation[data]]Moment[data, 2]% - %%文本
Wolfram Research (2012),AbsoluteCorrelation,Wolfram 语言函数,https://reference.wolfram.com/language/ref/AbsoluteCorrelation.html (更新于 2023 年).
CMS
Wolfram 语言. 2012. "AbsoluteCorrelation." Wolfram 语言与系统参考资料中心. Wolfram Research. 最新版本 2023. https://reference.wolfram.com/language/ref/AbsoluteCorrelation.html.
APA
Wolfram 语言. (2012). AbsoluteCorrelation. Wolfram 语言与系统参考资料中心. 追溯自 https://reference.wolfram.com/language/ref/AbsoluteCorrelation.html 年