 个相关.


Correlation
Correlation[v,w]
给出向量 v 和 w 之间的相关.
Correlation[a,b]
给出矩阵 a 和 b 的交叉相关矩阵.
Correlation[a]
给出矩阵 a 中观测值的自相关矩阵.
Correlation[dist]
给出多变量符号分布 dist 的相关矩阵.
Correlation[dist,i,j]
给出多变量符号分布 dist 的第 (i,j)  个相关.
更多信息
- Correlation 通常用于测量协变,即一个变量是否与另一个变量有相似的变化趋势.
- 对于向量,相关性估值 Correlation[v,w] 由
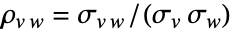 给出,其中 σv w=Covariance[v,w] 且 σv=StandardDeviation[v].
- 相关
 是
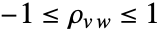 情况下的归一化协方差.
- 对于维数分别为
 和
 且列索引为
 和
 的矩阵
 和
 ,相关 Correlation[a,b] 是一个
 矩阵, 元素由
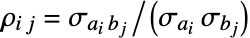 给出:
- 其中 Σa b=Covariance[a,b] 且 σa=StandardDeviation[a] 等.
- 对于有
 列的矩阵 a,Correlation[a] 是一个
 矩阵,由 Correlation[a, a] 给出.
- Correlation 适用于任何 VectorQ 向量或 MatrixQ 矩阵.
- Correlation[dist,i,j] 给出 Covariance[dist,i,j]/(σi σj),其中 σi=StandardDeviation[dist]〚i〛.
- Correlation[dist] 给出相关矩阵,其中第 (i,j)
 个项由 Correlation[dist,i,j] 给出.
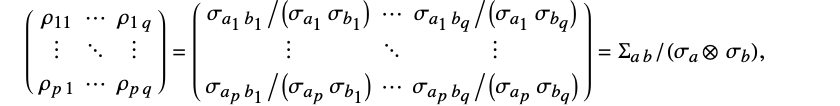
范例
打开所有单元 关闭所有单元基本范例 (3)
Correlation[{a, b}, {x, y}]Refine[%, {a, b, x, y}∈Reals]Correlation[{{a, b}, {c, d}}]Refine[%, {a, b, c, d}∈Reals]Correlation[{{a, b}, {c, d}}, {{x}, {y}}]//MatrixFormRefine[%, {a, b, c, d, x, y}∈Reals]范围 (14)
数据 (8)
Correlation[{5, 3 / 4, 1}, {2, 1 / 2, 1}]Correlation[{1, π, 2}, {2, 2, 1}]//SimplifyCorrelation[{1.5, 3, 5, 10}, {2, 1.25, 15, 8}]Correlation[N[{1, 2, 5, 6}, 20], N[{2, 3, 6, 8}, 20]]Correlation[{2 + I, 3 - 2I, 5 + 4I}, {I, 1 + 2I, 10 - 5I}]Correlation[RandomReal[1, 10 ^ 7], RandomReal[1, 10 ^ 7]]Correlation[SparseArray[{{1, 2} -> 1.2, {2, 2} -> 1, {3, 1} -> 2}]]//MatrixFormCorrelation[IdentityMatrix[2]]//MatrixFormCorrelation[ToeplitzMatrix[4]]//MatrixFormCorrelation[QuantityArray[RandomReal[1, {20, 2}], "Meters"]]//MatrixFormv = Quantity[{2, 3.5, 4, 5}, "Meters"];
w = Quantity[{10, 32, 19, 24.2}, "Pounds"];Correlation[v, w]v = RandomDate[4]w = RandomDate[4]Correlation[v, w]Correlation[RandomTime[{4, 2}], RandomTime[{4, 3}]]//MatrixForm分布和过程 (6)
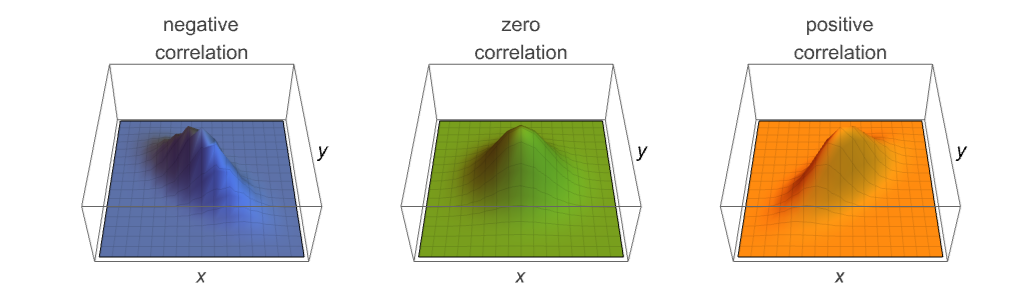
Correlation[BinormalDistribution[ρ]]//MatrixFormCorrelation[BinormalDistribution[ρ], 2, 1]Correlation[MultivariatePoissonDistribution[μ, {2, 3}]]//MatrixFormCorrelation[MultivariatePoissonDistribution[μ, {2, 3}], 2, 1]dists = {
BinormalDistribution[-0.7],
BinormalDistribution[0],
BinormalDistribution[0.99]
};colors = Table[ColorData[97, i], {i, 3}];
GraphicsRow[Table[
Plot3D[PDF[dists[[i]], {x, y}], {x, -3.5, 3.5}, {y, -3.5, 3.5}, PlotRange -> All, PlotStyle -> {colors[[i]]}, Ticks -> None, MeshStyle -> Opacity[.1], AxesLabel -> {"*x*", "*y*", None}, PlotLabel -> dists[[i]],
ViewPoint -> {0, 2, 2}
]
, {i, 3}
],
ImageSize -> {500, 500 .3}
]Correlation[ProductDistribution[ExponentialDistribution[1], NormalDistribution[3, 5]]]//MatrixForm𝒟 = CopulaDistribution[{"Frank", 2}, {UniformDistribution[{0, 1}], UniformDistribution[{0, 1}]}];Correlation[𝒟]//MatrixForm𝒟 = HistogramDistribution[RandomVariate[BinormalDistribution[.75], 10 ^ 4]];Correlation[𝒟]//MatrixFormCorrelation[BinormalDistribution[.75]]//MatrixFormCorrelation[WienerProcess[][{s, t}]]//MatrixFormTemporalData 在时刻  和
 的相关矩阵:
td = RandomFunction[WienerProcess[1, 1], {0, 10, 0.05}, 100]Correlation[td[{0.2, 0.3}]]//MatrixForm应用 (3)
gspc = TemporalData[TimeSeries, {{{2058.2, 2020.58, 2002.61, 2025.9, 2062.14, 2044.81, 2028.26, 2023.03,
    2011.27, 1992.67, 2019.42, 2022.55, 2032.12, 2063.15, 2051.82, 2057.09, 2029.55, 2002.16,
    2021.25, 1994.99, 2020.85, 2050.03, 2041.51, 2062. ... 3719174400,
     3719260800, 3719520000, 3719606400, 3719692800}}}, 1, {"Continuous", 1}, {"Discrete", 1}, 1,
  {ValueDimensions -> 1, DateFunction -> Automatic, ResamplingMethod ->
{"Interpolation", InterpolationOrder -> 1}}}, True, 314.1];ndx = TemporalData[TimeSeries, {{{4230.2368, 4160.9644, 4110.8301, 4159.9995, 4240.5495, 4213.2758,
4169.9704, 4166.2025, 4145.8414, 4089.6482, 4142.1401, 4171.2143, 4192.0934, 4270.3628,
4278.1424, 4275.7154, 4165.5017, 4140.3756, 4181.3514, 4 ... 3719174400,
3719260800, 3719520000, 3719606400, 3719692800}}}, 1, {"Continuous", 1}, {"Discrete", 1}, 1,
{ValueDimensions -> 1, DateFunction -> Automatic, ResamplingMethod ->
{"Interpolation", InterpolationOrder -> 1}}}, True, 314.1];Correlation[gspc["Values"], ndx["Values"]]Correlation 可用于测量线性关联:
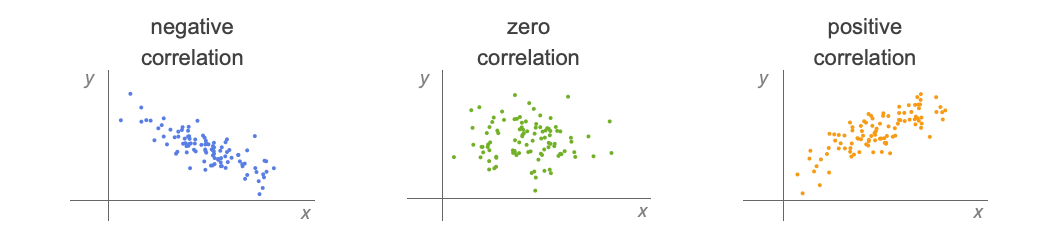
data = BlockRandom[SeedRandom[1];Table[RandomVariate[BinormalDistribution[i], 3000], {i, {-.99, -.75, -.25, -.5, 0., .25, .5, .75, .99}}]];Grid[Partition[Table[ListPlot[i, PlotStyle -> Directive[PointSize[Tiny]],
FrameTicks -> None, Frame -> True, Axes -> None, PlotLabel -> Row[{"ρ : ", Correlation[i][[1, 2]]}]], {i, data}],
3]]Correlation 只能检测单调关系:
uni = RandomReal[{-3, 3}, 3000];f[x_] := {{x, -Sqrt[Abs[x]] + RandomReal[.5]}, {x, .25x^2 + RandomReal[.5]}, {x, -Sinc[x] + RandomReal[.5]}, {Cos[x], Sin[x] + RandomReal[.5]}}data = f /@ uni;Table[ListPlot[data[[All, i]], Frame -> True, Axes -> None, PlotLabel -> Row[{"ρ : ", Correlation[data[[All, i]]][[1, 2]]}], PlotStyle -> Directive[PointSize[Tiny]], FrameTicks -> None], {i, 4}]HoeffdingD 可用于检测各种依赖结构:
Table[HoeffdingD[data[[All, i]]][[1, 2]], {i, 4}]属性和关系 (7)
corr = Correlation[RandomVariate[BinormalDistribution[1 / 3], 10 ^ 3]];SymmetricMatrixQ[corr]PositiveSemidefiniteMatrixQ[corr]data = RandomReal[5, {20, 5}];s = DiagonalMatrix[1 / StandardDeviation[data]];Correlation[data] == s.Covariance[data].s{a, b} = RandomReal[1, {2, 3, 2}];invS = TensorProduct@@((StandardDeviation /@ {a, b}) ^ -1);Covariance[a, b] invS == Correlation[a, b]在均值为零且单位边际方差的情况下,Correlation 和 AbsoluteCorrelation 一致:
𝒟 = BinormalDistribution[ρ];Mean[𝒟]Variance[𝒟]Correlation[𝒟]AbsoluteCorrelation[𝒟]SpearmanRho 是应用于秩的 Correlation:
data = Transpose@RandomVariate[BinormalDistribution[.8], 100];SpearmanRho[data[[1]], data[[2]]]rnks = Ordering[Ordering[#]]& /@ data;Correlation[rnks[[1]], rnks[[2]]]//N对于过程而言,CorrelationFunction 是相关矩阵的非对角线项:
𝒫 = WienerProcess[μ, σ];Correlation[𝒫[{s, t}], 1, 2]CorrelationFunction[𝒫, s, t]Simplify[%% - %, 0 < s < t]对于标准化向量,Correlation 和 Covariance 相同:
sample = RandomVariate[DiscreteUniformDistribution[{{2, 3}, {4, 5}}], 200];Covariance[sample] === Correlation[sample]Covariance[Standardize[sample]] === Correlation[sample]Diagonal[Correlation[RandomReal[10, {100, 4}]]]文本
Wolfram Research (2007),Correlation,Wolfram 语言函数,https://reference.wolfram.com/language/ref/Correlation.html (更新于 2024 年).
CMS
Wolfram 语言. 2007. "Correlation." Wolfram 语言与系统参考资料中心. Wolfram Research. 最新版本 2024. https://reference.wolfram.com/language/ref/Correlation.html.
APA
Wolfram 语言. (2007). Correlation. Wolfram 语言与系统参考资料中心. 追溯自 https://reference.wolfram.com/language/ref/Correlation.html 年