WatsonUSquareTest[data]
Watsonの  検定を使い,data が正規分布に従っているかどうかを調べる.
WatsonUSquareTest[data,dist]
Watsonの  検定を使い,data が dist に従った分布かどうかを調べる.


WatsonUSquareTest
WatsonUSquareTest[data]
Watsonの  検定を使い,data が正規分布に従っているかどうかを調べる.
WatsonUSquareTest[data,dist]
Watsonの  検定を使い,data が dist に従った分布かどうかを調べる.
WatsonUSquareTest[data,dist,"property"]
"property"の値を返す.
詳細とオプション
- WatsonUSquareTestは data が分布 dist に従う母集団から引き出されたという帰無仮説
 とそうではないという対立仮説
 でWatsonの
 適合度検定を行う.
- デフォルトで,確率値つまり
 値が返される.
- 小さい
 値は data が dist から来ている可能性が低いことを示す.
- dist は,記号および数値の母数,またはデータ集合,を持つ任意の記号分布でよい.
- data は一変量{x1,x2,…}でも多変量{{x1,y1,…},{x2,y2,…},…}でもよい.
- Watsonの
 検定はデータが連続分布のものであると仮定する.
- Watsonの
 検定は,事実上
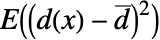 に基づく検定統計を使う.ただし,
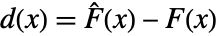 および
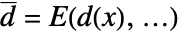 で,
 は data の経験的累積分布関数
 は dist の累積分布関数である.
- 多変量検定では,一変量限界
 値の総和が使われる.総和は
 のもとでUniformSumDistributionに従うものと想定される.
- WatsonUSquareTest[data,dist,"HypothesisTestData"]はHypothesisTestDataオブジェクト htd を返す.これは htd["property"]として追加的な検定結果と特性の抽出に使うことができる.
- WatsonUSquareTest[data,dist,"property"]を使って直接"property"の値を与えることができる.
- 検定結果のレポートに関連する特性
-
"PValue"  値
"PValueTable" "PValue"のフォーマットされたバージョン "ShortTestConclusion" 検定結果の簡単な説明 "TestConclusion" 検定結果の説明 "TestData" 検定統計と  値
"TestDataTable" "TestData"のフォーマットされたバージョン "TestStatistic" 検定統計 "TestStatisticTable" "TestStatistic"のフォーマットされたバージョン - 次の特性はどの検定が行われているかに依存しない.
- データ分布に関連する特性
-
"FittedDistribution" データのフィットした分布 "FittedDistributionParameters" データの分布母数 - 使用可能なオプション
-
Method Automatic  値を計算するメソッド
SignificanceLevel 0.05 診断とレポートのための切捨て - 適合度検定では,
 のときにのみ
 が棄却されるような切捨て
 が選択される.特性"TestConclusion"および"ShortTestConclusion"で使われる
 の値はSignificanceLevelオプションで制御される.デフォルトで,
 は0.05に設定されている.
- Method->"MonteCarlo"の設定では,入力
 と同じ長さの
 個のデータ集合がフィットされた分布を使って
 のもとで生成される.次に,WatsonUSquareTest[si,dist,"TestStatistic"]からのEmpiricalDistributionを使って
 値が推定される.
例題
すべて開く すべて閉じる例 (4)

data = RandomVariate[NormalDistribution[], 10^4];WatsonUSquareTest[data]data = RandomVariate[LaplaceDistribution[1, 2], 10^3];WatsonUSquareTest[data, LaplaceDistribution[1, 2]]data1 = RandomVariate[NormalDistribution[], 100];data2 = RandomVariate[NormalDistribution[], 150];WatsonUSquareTest[data1, data2]
data = RandomVariate[NormalDistribution[], 10^3];WatsonUSquareTest[data, NormalDistribution[], "TestStatistic"]スコープ (9)
検定 (6)

data1 = RandomVariate[NormalDistribution[], 10^4];
data2 = RandomVariate[StudentTDistribution[3], 10^4];

WatsonUSquareTest[data1]WatsonUSquareTest[data2]data1 = RandomVariate[NormalDistribution[], 10^3];
data2 = RandomVariate[CauchyDistribution[0, 1], 10^3];WatsonUSquareTest[data1, CauchyDistribution[0, 1]]WatsonUSquareTest[data2, CauchyDistribution[0, 1]]data1 = RandomVariate[NormalDistribution[], 10^3];
data2 = RandomVariate[NormalDistribution[], 10^3];WatsonUSquareTest[data1, data2]data3 = RandomVariate[NormalDistribution[0, 1.25], 10^3];WatsonUSquareTest[data1, data3]data1 = RandomVariate[BinormalDistribution[.5], 10^3];
data2 = RandomVariate[LaplaceDistribution[1, 2], {10^3, 2}];WatsonUSquareTest[data1]WatsonUSquareTest[data2]data1 = RandomVariate[BinormalDistribution[.5], 10^3];
data2 = RandomVariate[𝒹 = LaplaceDistribution[1, 2], {10^3, 2}];𝒟 = ProductDistribution[𝒹, 𝒹];WatsonUSquareTest[data1, 𝒟]WatsonUSquareTest[data2, 𝒟]繰り返し特性を抽出するためにHypothesisTestDataオブジェクトを作成する:
data = RandomVariate[NormalDistribution[], 10^5];ℋ = WatsonUSquareTest[data, Automatic, "HypothesisTestData"]ℋ["Properties"]レポート (3)

data = RandomVariate[NormalDistribution[], 100];ℋ = WatsonUSquareTest[data, Automatic, "HypothesisTestData"];ℋ["TestDataTable"]
ℋ["PValueTable"]ℋ["TestStatisticTable"]カスタマイズされたレポート用にWatsonの  検定表から項目を取り出す:
data1 = RandomVariate[NormalDistribution[], 100];
data2 = RandomVariate[NormalDistribution[], 100];ℋ1 = WatsonUSquareTest[data1, Automatic, "TestData"]ℋ2 = WatsonUSquareTest[data2, Automatic, "TestData"]BarChart[{Labeled[ℋ1, "Set 1"], Labeled[ℋ2, "Set 2"]}, ChartLabels -> {"SubscriptBox[D, n]", "p‐value"}]"ShortTestConclusion"と"TestConclusion"を使って検定の結論をレポートする:
data = BlockRandom[SeedRandom[1];RandomVariate[ParetoDistribution[1.05, 2], 100]];ℋ = WatsonUSquareTest[data, ParetoDistribution[1, 2], "HypothesisTestData"];ℋ["ShortTestConclusion"]ℋ["TestConclusion"]//TraditionalFormℋ = WatsonUSquareTest[data, ParetoDistribution[1, 2], "HypothesisTestData", SignificanceLevel -> .001];ℋ["ShortTestConclusion"]ℋ["TestConclusion"]//TraditionalFormオプション (3)
Method (3)
data = RandomVariate[NormalDistribution[], 100];WatsonUSquareTest[data, NormalDistribution[], Method -> "MonteCarlo"]WatsonUSquareTest[data, NormalDistribution[], Method -> Automatic]data = RandomVariate[NormalDistribution[], 100];pts = Table[{i, WatsonUSquareTest[data, NormalDistribution[], Method -> {"MonteCarlo", "MonteCarloSamples" -> i}]}, {i, Range[5, 100, 5]}];モンテカルロ推定は,サンプルを増やすと,真の  値に収束する:
pval = WatsonUSquareTest[data, NormalDistribution[]];Show[ListLinePlot[pts, PlotRange -> {0, 1}, FrameLabel -> {"Samples", "P-Value"}, Frame -> True, AxesOrigin -> {0, 0}], Graphics[{Dashed, Line[{{0, pval}, {100, pval}}]}]]モンテカルロ法に基づくメソッドで使われるランダムなシードを設定する:
data = RandomVariate[NormalDistribution[], 100];pts = Table[{i, WatsonUSquareTest[data, NormalDistribution[], Method -> {"MonteCarlo", "RandomSeed" -> i, "MonteCarloSamples" -> 50}]}, {i, Range[1, 10]}];シードは生成器の状態に影響を与え,結果の  値にもいくらか影響を与える:
pval = WatsonUSquareTest[data, NormalDistribution[]];Show[ListLinePlot[pts, PlotRange -> {Min[pts[[All, 2]]], Max[pts[[All, 2]]]}, FrameLabel -> {"Seed", "P-Value"}, Frame -> True, AxesOrigin -> {0, 0}], Graphics[{Dashed, Line[{{0, pval}, {100, pval}}]}]]アプリケーション (2)

data = Table[RandomVariate[UniformDistribution[{-4, 4}], {500, i}], {i, n = {5, 7, 10, 15, 20, 25, 30}}];ℋ = Table[WatsonUSquareTest[data[[i, j]], NormalDistribution[]], {i, Length[data]}, {j, Length[data[[i]]]}];pC = Interpolation[Transpose[{n, Table[Probability[x ≤ 0.05, xi], {i, ℋ}]}], InterpolationOrder -> 1];Plot[pC[x], {x, 5, 30}, PlotRange -> {0, 1}, Ticks -> {n, Automatic}, AxesOrigin -> {0, 0}]基礎となる分布がUniformDistribution[{-4,4}]であり,検定サイズが0.05,サンプルサイズが12である場合に,Watsonの  検定の検出力を推定する:
pC[12.]統計の授業でボードゲームのスピナーのバイアスについて検定を行うことになった.クラスの50人の学生それぞれがスピナーを1度回す.スピンごとにデバイスを使って回転の角度をラジアンで記録した:
data = {25.1, 28.51, 15.58, 7.98, 7.87, 28.9, 28.72, 10.64, 27.33, 23.86, 6.49, 11.02, 8.66, 28.84, 31.14, 24.05, 15.92, 12.66, 20.31, 17.06, 17.45, 21.94, 9.8, 7.26, 11.44, 23.78, 18.83, 13.17, 23.12, 18.06, 21.79, 26.57, 22.11, 21.12, 13.24, 24.26, 18.48, 28.63, 20.51, 8.21, 21.82, 17.09, 30.67, 14.99, 28.42, 21.64, 16.75, 8.06, 9.5, 30.55};ListPlot[Table[{Cos[x], Sin[x]}, {x, data}], AspectRatio -> 1]
conv[d_] := With[{r = d / 2π}, 2π(r - IntegerPart[r])]cData = conv /@ data;円上の一様性を検定すると,スピナーのバイアスがないことが分かる:
WatsonUSquareTest[cData, UniformDistribution[{0, 2π}], "TestDataTable"]特性と関係 (8)
デフォルトで一変量データはNormalDistributionと比べられる:
data = RandomVariate[NormalDistribution[2, 3], 10^4];ℋ = WatsonUSquareTest[data, Automatic, "HypothesisTestData"];ℋ["TestDataTable"]ℋ["FittedDistribution"]多変量データは,デフォルトでMultinormalDistributionと比べられる:
data = RandomVariate[MultinormalDistribution[{1, 2, 3}, IdentityMatrix[3]], 1000];ℋ = WatsonUSquareTest[data, Automatic, "HypothesisTestData"];ℋ["TestDataTable"]ℋ["FittedDistribution"]//TraditionalForm検定分布の母数は,指定されない場合にはデータから推測される:
data = RandomVariate[NormalDistribution[1, 2], 1000];WatsonUSquareTest[data, NormalDistribution[μ, σ], "FittedDistribution"]WatsonUSquareTest[data, NormalDistribution[μ, 2], "FittedDistribution"]WatsonUSquareTest[data, NormalDistribution[1, 2], "FittedDistribution"]data = RandomVariate[ExponentialDistribution[3], 10^3];ℋ = WatsonUSquareTest[data, ExponentialDistribution[λ], "FittedDistribution"]WatsonUSquareTest[data, ExponentialDistribution[λ]]母数が未知の場合,WatsonUSquareTestは可能であれば修正を適用する:
data = RandomVariate[NormalDistribution[3, 4], 10^4];est = EstimatedDistribution[data, NormalDistribution[μ, σ]]WatsonUSquareTest[data, est]ℋ = WatsonUSquareTest[data, NormalDistribution[μ, σ], "HypothesisTestData"];
ℋ["FittedDistribution"]ℋ["PValue"]data = RandomVariate[MultinormalDistribution[{0, 0}, {{0.118, 0.252}, {0.252, 0.665}}], 100];WatsonUSquareTest[data, MultinormalDistribution[{0, 0}, {{0.118, 0.252}, {0.252, 0.665}}], "TestStatistic"]WatsonUSquareTest[data, MultinormalDistribution[{0, 0}, {{0.118, 0}, {0, 0.665}}], "TestStatistic"]Watson  検定統計はNExpectationを使って定義することができる:
n = 10;
h0 = NormalDistribution[1, 2];
data = RandomVariate[h0, n];f[x_] := CDF[h0, x]
Overscript[f, ^ ][x_] := CDF[EmpiricalDistribution[data], x]d[x_] := Overscript[f, ^ ][x] - f[x]
Overscript[d, _] = NExpectation[d[x], xh0];n NExpectation[(d[x] - Overscript[d, _]) ^ 2, xh0]WatsonUSquareTest[data, h0, "TestStatistic"]Watsonの  検定は,入力がTimeSeriesのときにのみ値に使うことができる:
ts = TemporalData[TimeSeries, {{{1.224578634529677, 0.47929635789978015, 0.6572781300178168,
    0.21496048742669355, 0.7299608014554928, -0.2495111111278263, -1.3286551762002712,
    0.552725018274874, 0.19272112205837066, 1.1809144012420882, -1.1671 ... 40938613662046, 1.052394590214582, 0.9345044123980388, 0.38537803109557855,
    -0.48660931166089394, -0.71203560340161}}, {{0, 100, 1}}, 1, {"Continuous", 1},
{"Discrete", 1}, 1, {ValueDimensions -> 1, ResamplingMethod -> None}}, False, 10.1];WatsonUSquareTest[ts]WatsonUSquareTest[ts["Values"]]考えられる問題 (3)

data = RandomVariate[DiscreteUniformDistribution[{-10, 10}], 35];WatsonUSquareTest[data, DiscreteUniformDistribution[{-10, 10}]]

一般に連続性の訂正は検定サイズの保全の点からするとうまくいく:
sim = RandomVariate[DiscreteUniformDistribution[{-10, 10}], {500, 35}];p = Quiet[WatsonUSquareTest[#, DiscreteUniformDistribution[{-10, 10}]]]& /@ sim;Show[ListLinePlot[Table[{α, Probability[pv ≤ α, pvp]}, {α, .01, 1, .01}]], Plot[x, {x, 0, 1}, PlotStyle -> Dashed]]sim = RandomVariate[DiscreteUniformDistribution[{1, 3}], {500, 35}];p = Quiet[WatsonUSquareTest[#, DiscreteUniformDistribution[{1, 3}]]]& /@ sim;Show[ListLinePlot[Table[{α, Probability[pv ≤ α, pvp]}, {α, .01, 1, .01}]], Plot[x, {x, 0, 1}, PlotStyle -> Dashed]]そのような場合にはモンテカルロ法またはPearsonChiSquareTestを使う:
WatsonUSquareTest[sim[[1]], DiscreteUniformDistribution[{1, 3}], Method -> "MonteCarlo"]

PearsonChiSquareTest[sim[[1]], DiscreteUniformDistribution[{1, 3}]]母数がデータから推定される場合には,Watsonの  検定は,分布によっては有効ではないことがある:
data = RandomVariate[BetaDistribution[1, 2], 100];WatsonUSquareTest[data, BetaDistribution[1, b]]
WatsonUSquareTest[data, BetaDistribution[1, 2]]
WatsonUSquareTest[data, BetaDistribution[1, b], Method -> "MonteCarlo"]data = RandomVariate[NormalDistribution[], 1000];WatsonUSquareTest[Join[data, {First[data]}]]
PearsonChiSquareTest[Join[data, {First[data]}]]WatsonUSquareTest[Join[data, data]]
PearsonChiSquareTest[Join[data, data]]おもしろい例題 (1)

data = RandomVariate[NormalDistribution[], {500, 100}];T1 = WatsonUSquareTest[#, NormalDistribution[], "TestStatistic"]& /@ data;T2 = WatsonUSquareTest[#, LaplaceDistribution[1, 2], "TestStatistic"]& /@ data;SmoothHistogram[{T1, T2}, Filling -> Axis, PlotLegends -> {"SubscriptBox[H, 0]は真", "SubscriptBox[H, 0]は偽"}, PlotRange -> All]テキスト
Wolfram Research (2010), WatsonUSquareTest, Wolfram言語関数, https://reference.wolfram.com/language/ref/WatsonUSquareTest.html.
CMS
Wolfram Language. 2010. "WatsonUSquareTest." Wolfram Language & System Documentation Center. Wolfram Research. https://reference.wolfram.com/language/ref/WatsonUSquareTest.html.
APA
Wolfram Language. (2010). WatsonUSquareTest. Wolfram Language & System Documentation Center. Retrieved from https://reference.wolfram.com/language/ref/WatsonUSquareTest.html