 番目の相関を返す.


Correlation
Correlation[v,w]
ベクトル v とベクトル w の間の相関を与える.
Correlation[a,b]
行列 a と b の相互相関行列を与える.
Correlation[a]
行列 a の観測値についての自己相関行列与える.
Correlation[dist]
多変量記号分布 dist の相関行列を返す.
Correlation[dist,i,j]
多変量記号分布 dist の(i,j) 番目の相関を返す.
詳細
- Correlationは,一般に,共分散,つまり,一つの変数が他の変数と同じように変化する傾向があるかどうかを測定する.
- ベクトルについて,相関推定Correlation[v,w]は
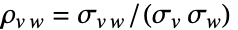 で与えられる.ただし,σv w=Covariance[v,w]かつ σv=StandardDeviation[v]である.
- 相関
 は
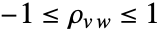 で正規化された共分散である.
- 次元が
 と
 で列に
 と
 のインデックスが付いた行列
 と
 について,Correlation[a,b]は要素が
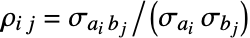 で与えられる
 行列である.
- ただし,Σa b=Covariance[a,b]かつ σa=StandardDeviation[a]等である.
 列の行列 a について,Correlation[a]はCorrelation[a, a]で与えられ
 行列である.
- CorrelationはVectorQである任意のベクトルとMatrixQである任意の行列に使うことができる.
- Correlation[dist,i,j]はCovariance[dist,i,j]/(σi σj)を返す.ただし,σi=StandardDeviation[dist]〚i〛である.
- Correlation[dist] は(i,j)番目の成分がCorrelation[dist,i,j]で与えられる相関行列を与える.
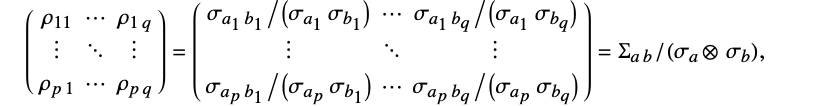
例題
すべて開く すべて閉じる例 (3)
Correlation[{a, b}, {x, y}]Refine[%, {a, b, x, y}∈Reals]Correlation[{{a, b}, {c, d}}]Refine[%, {a, b, c, d}∈Reals]Correlation[{{a, b}, {c, d}}, {{x}, {y}}]//MatrixFormRefine[%, {a, b, c, d, x, y}∈Reals]スコープ (14)
データ (8)
Correlation[{5, 3 / 4, 1}, {2, 1 / 2, 1}]Correlation[{1, π, 2}, {2, 2, 1}]//SimplifyCorrelation[{1.5, 3, 5, 10}, {2, 1.25, 15, 8}]Correlation[N[{1, 2, 5, 6}, 20], N[{2, 3, 6, 8}, 20]]Correlation[{2 + I, 3 - 2I, 5 + 4I}, {I, 1 + 2I, 10 - 5I}]Correlation[RandomReal[1, 10 ^ 7], RandomReal[1, 10 ^ 7]]構造化配列を使うことができる(ガイドを参照のこと):
Correlation[SparseArray[{{1, 2} -> 1.2, {2, 2} -> 1, {3, 1} -> 2}]]//MatrixFormCorrelation[IdentityMatrix[2]]//MatrixFormCorrelation[ToeplitzMatrix[4]]//MatrixFormCorrelation[QuantityArray[RandomReal[1, {20, 2}], "Meters"]]//MatrixFormv = Quantity[{2, 3.5, 4, 5}, "Meters"];
w = Quantity[{10, 32, 19, 24.2}, "Pounds"];Correlation[v, w]v = RandomDate[4]w = RandomDate[4]Correlation[v, w]Correlation[RandomTime[{4, 2}], RandomTime[{4, 3}]]//MatrixForm分布と過程 (6)
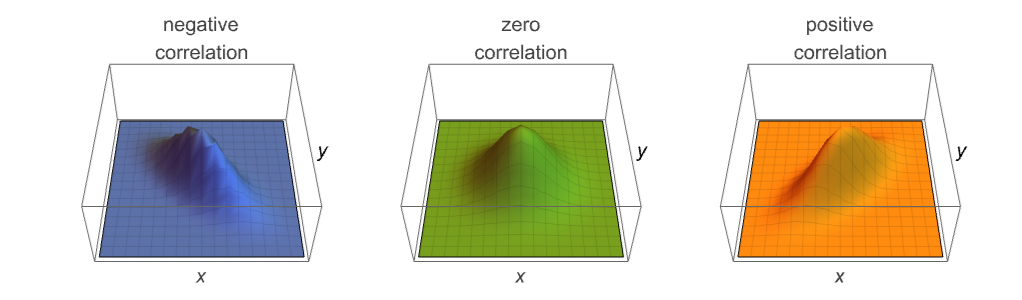
Correlation[BinormalDistribution[ρ]]//MatrixFormCorrelation[BinormalDistribution[ρ], 2, 1]Correlation[MultivariatePoissonDistribution[μ, {2, 3}]]//MatrixFormCorrelation[MultivariatePoissonDistribution[μ, {2, 3}], 2, 1]dists = {
BinormalDistribution[-0.7],
BinormalDistribution[0],
BinormalDistribution[0.99]
};colors = Table[ColorData[97, i], {i, 3}];
GraphicsRow[Table[
Plot3D[PDF[dists[[i]], {x, y}], {x, -3.5, 3.5}, {y, -3.5, 3.5}, PlotRange -> All, PlotStyle -> {colors[[i]]}, Ticks -> None, MeshStyle -> Opacity[.1], AxesLabel -> {"*x*", "*y*", None}, PlotLabel -> dists[[i]],
ViewPoint -> {0, 2, 2}
]
, {i, 3}
],
ImageSize -> {500, 500 .3}
]Correlation[ProductDistribution[ExponentialDistribution[1], NormalDistribution[3, 5]]]//MatrixForm𝒟 = CopulaDistribution[{"Frank", 2}, {UniformDistribution[{0, 1}], UniformDistribution[{0, 1}]}];Correlation[𝒟]//MatrixForm𝒟 = HistogramDistribution[RandomVariate[BinormalDistribution[.75], 10 ^ 4]];Correlation[𝒟]//MatrixFormCorrelation[BinormalDistribution[.75]]//MatrixForm時点 s および t におけるランダム過程についての相関行列:
Correlation[WienerProcess[][{s, t}]]//MatrixForm時点 および
 におけるTemporalDataの相関行列:
td = RandomFunction[WienerProcess[1, 1], {0, 10, 0.05}, 100]Correlation[td[{0.2, 0.3}]]//MatrixFormアプリケーション (3)
gspc = TemporalData[TimeSeries, {{{2058.2, 2020.58, 2002.61, 2025.9, 2062.14, 2044.81, 2028.26, 2023.03,
    2011.27, 1992.67, 2019.42, 2022.55, 2032.12, 2063.15, 2051.82, 2057.09, 2029.55, 2002.16,
    2021.25, 1994.99, 2020.85, 2050.03, 2041.51, 2062. ... 3719174400,
     3719260800, 3719520000, 3719606400, 3719692800}}}, 1, {"Continuous", 1}, {"Discrete", 1}, 1,
  {ValueDimensions -> 1, DateFunction -> Automatic, ResamplingMethod ->
{"Interpolation", InterpolationOrder -> 1}}}, True, 314.1];ndx = TemporalData[TimeSeries, {{{4230.2368, 4160.9644, 4110.8301, 4159.9995, 4240.5495, 4213.2758,
4169.9704, 4166.2025, 4145.8414, 4089.6482, 4142.1401, 4171.2143, 4192.0934, 4270.3628,
4278.1424, 4275.7154, 4165.5017, 4140.3756, 4181.3514, 4 ... 3719174400,
3719260800, 3719520000, 3719606400, 3719692800}}}, 1, {"Continuous", 1}, {"Discrete", 1}, 1,
{ValueDimensions -> 1, DateFunction -> Automatic, ResamplingMethod ->
{"Interpolation", InterpolationOrder -> 1}}}, True, 314.1];Correlation[gspc["Values"], ndx["Values"]]Correlationを使った線形関係を測ることができる:
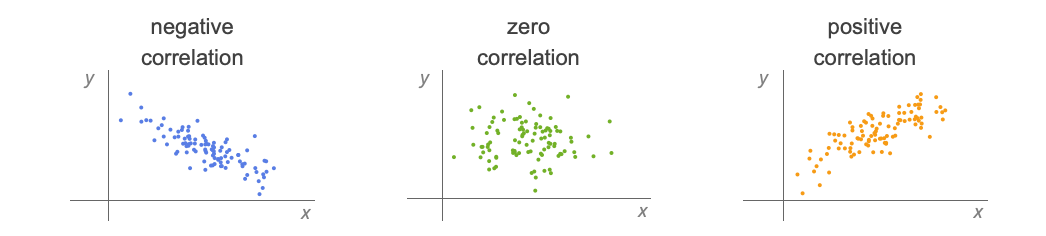
data = BlockRandom[SeedRandom[1];Table[RandomVariate[BinormalDistribution[i], 3000], {i, {-.99, -.75, -.25, -.5, 0., .25, .5, .75, .99}}]];Grid[Partition[Table[ListPlot[i, PlotStyle -> Directive[PointSize[Tiny]],
FrameTicks -> None, Frame -> True, Axes -> None, PlotLabel -> Row[{"ρ : ", Correlation[i][[1, 2]]}]], {i, data}],
3]]Correlationは単調関係しか検出できない:
uni = RandomReal[{-3, 3}, 3000];f[x_] := {{x, -Sqrt[Abs[x]] + RandomReal[.5]}, {x, .25x^2 + RandomReal[.5]}, {x, -Sinc[x] + RandomReal[.5]}, {Cos[x], Sin[x] + RandomReal[.5]}}data = f /@ uni;Table[ListPlot[data[[All, i]], Frame -> True, Axes -> None, PlotLabel -> Row[{"ρ : ", Correlation[data[[All, i]]][[1, 2]]}], PlotStyle -> Directive[PointSize[Tiny]], FrameTicks -> None], {i, 4}]HoeffdingDを使ってさまざまな依存構造を検出することができる:
Table[HoeffdingD[data[[All, i]]][[1, 2]], {i, 4}]特性と関係 (7)
corr = Correlation[RandomVariate[BinormalDistribution[1 / 3], 10 ^ 3]];SymmetricMatrixQ[corr]PositiveSemidefiniteMatrixQ[corr]data = RandomReal[5, {20, 5}];s = DiagonalMatrix[1 / StandardDeviation[data]];Correlation[data] == s.Covariance[data].s{a, b} = RandomReal[1, {2, 3, 2}];invS = TensorProduct@@((StandardDeviation /@ {a, b}) ^ -1);Covariance[a, b] invS == Correlation[a, b]CorrelationおよびAbsoluteCorrelationは,ゼロ平均および単位周辺分散について一致する:
𝒟 = BinormalDistribution[ρ];Mean[𝒟]Variance[𝒟]Correlation[𝒟]AbsoluteCorrelation[𝒟]SpearmanRhoは,順位に適用されたCorrelationである:
data = Transpose@RandomVariate[BinormalDistribution[.8], 100];SpearmanRho[data[[1]], data[[2]]]rnks = Ordering[Ordering[#]]& /@ data;Correlation[rnks[[1]], rnks[[2]]]//N過程についてのCorrelationFunctionは,相関行列における非対角要素である:
𝒫 = WienerProcess[μ, σ];Correlation[𝒫[{s, t}], 1, 2]CorrelationFunction[𝒫, s, t]Simplify[%% - %, 0 < s < t]CorrelationおよびCovarianceは,標準化ベクトルについて等しい:
sample = RandomVariate[DiscreteUniformDistribution[{{2, 3}, {4, 5}}], 200];Covariance[sample] === Correlation[sample]Covariance[Standardize[sample]] === Correlation[sample]Diagonal[Correlation[RandomReal[10, {100, 4}]]]テキスト
Wolfram Research (2007), Correlation, Wolfram言語関数, https://reference.wolfram.com/language/ref/Correlation.html (2024年に更新).
CMS
Wolfram Language. 2007. "Correlation." Wolfram Language & System Documentation Center. Wolfram Research. Last Modified 2024. https://reference.wolfram.com/language/ref/Correlation.html.
APA
Wolfram Language. (2007). Correlation. Wolfram Language & System Documentation Center. Retrieved from https://reference.wolfram.com/language/ref/Correlation.html