

FinancialBond
FinancialBond[params,ambientparams]
给出金融债券工具的值.
FinancialBond[params,ambientparams,prop]
计算指定属性 prop.
更多信息和选项
- FinancialBond 作为一种金融工具,涉及一系列利息支付与到期时的本金支付.
- FinancialBond 可用于数值型表达式或任意符号式表达式.
- FinancialBond[params,ambientparams,{prop1,prop2,…}] 计算多个属性,并将结果以列表的形式返回.
- FinancialBond[params,ambientparams,"Rules"] 计算全部可用属性.
- FinancialBond 中的参数全部以规则集合 {param1,val1,param2,val2,…} 的形式给出.
- 可能的参数包括:
-
"FaceValue" 票面价值或面值 "Coupon" 利息率或支付函数 "Maturity" 到期日 "CouponInterval" 付息期 "RedemptionValue" 赎回价值(如果不同于票面价值) - 可能的环境参数包括:
-
"InterestRate" 到期收益或收益率 "Settlement" 结算日期 "DayCountBasis" 天数计算约定 - 结算与到期的指定可以按照日期或绝对时间单位的形式输入.
- 利息可以以单一日期或与时间相关的支付函数的形式给出.
- 可能的利息指定包括:
-
r 单一收益率 {r1,r2,…} 应用于单位时间区间上的即期汇率表 {{t1,r1},{t2,r2},…} 在指定时间改变的利率表 {p1->r1,p2->r2,…} 利率期限结构 function 利息力,以时间函数的形式给出 - 对 "DayCountBasis" 可以进行下列设置:
-
"30/360" 美式债券 "30E/360" 欧式债券(ISDA 2006) "30E/360German" 欧式债券(ISDA 2000,德国) "30E+/360" 30E+/360 天数计算约定 "ActualICMA" 实际/实际 ICMA "ActualISDA" 实际/实际 ISDA "Actual/365" 实际/365(固定) "Actual/360" 实际/360(法国) "Actual/365L" 实际/365L "ActualAFB" 实际/实际 AFB/FBF 主协定 Automatic 精确的历法计算 - FinancialBond 可以计算下列属性:
-
"Value" 根据应计利息调整的价格 "FullValue" 未调整价格 "AccruedInterest" 结算时的应计利息 "Duration" 麦考利(Macaulay)久期 "ModifiedDuration" 修正久期 "Convexity" 凸性 "CouponPeriodDays" 包含结算日在内的付息期天数 "CouponToSettlementDays" 从前一个付息日到结算日的天数 "SettlementToCouponDays" 从结算日到下一个付息日的天数 "NextCouponDate" 下一个付息日 "PreviousCouponDate" 前一个付息日 "RemainingCoupons" 剩余息票支付 "AccruedFactor" 表示应计利息的息票支付分数 - 如果在 FinancialBond 中使用的是到期日为
 的抽象时间单位,则指定的结算时间
 必须位于债券存在范围之间(
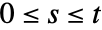 ).
- 按照惯例,到期收益率与息票支付为名义算法,复利区间等于利息支付区间. 通过使用 EffectiveInterest 函数或函数式利率指定,可以得到任意复利方式的结果.
- 如果息票区间为 q,则息票支付发生在时刻 q、2q …. 如果没有给出息票区间,则认为支付发生在时刻 1、2 …. 在设置为 "CouponInterval"->0 时,认为由 "Coupon"->f 指定的函数是连续的.
- 如果日期在 FinancialBond 中指定,并且以函数形式指定了息票或利率,或者利率以列表或期限结构的形式指定,则函数认为时刻0发生在距结算日最近的时间点,且结算日表示的是从到期日算起的整数年.
- 支付函数可以根据递归关系给出. RSolve 可用于将递归关系转换为时间函数,以在 FinancialBond 中使用.
- 当抽象时间单位用于 FinancialBond 时,历法属性不适用.
- 可以给出下列选项:
-
Assumptions $Assumptions 对参数所做的假定 GenerateConditions False 是否生成关于参数的关系
范例
打开所有单元 关闭所有单元基本范例 (4)
面值为$1000、收益率为6%的30年期按年付息债权的发行价格:
FinancialBond[{"FaceValue" -> 1000, "Coupon" -> 0.0575, "Maturity" -> 30}, {"InterestRate" -> 0.06, "Settlement" -> 0}]FinancialBond[{"FaceValue" -> 1000, "Coupon" -> 0.0575, "Maturity" -> 10, "CouponInterval" -> (1/2)}, {"InterestRate" -> .05, "Settlement" -> (9/12)}]已知一按季付息,利率为4%的债券,到期日为2030年12月31日,求该债券在2013年9月5日结算时的价格:
FinancialBond[{"FaceValue" -> 1000, "Coupon" -> 0.04, "Maturity" -> {2030, 12, 31}, "CouponInterval" -> (1/4)}, {"InterestRate" -> .06, "Settlement" -> {2013, 9, 5}}]已知一债券的付息期为半年,到期日为2030年12月31日,结算日为2010年11月12日. 利用 "Actual/360" 的天数计算约定,求应计利息:
FinancialBond[{"FaceValue" -> 1000, "Coupon" -> 0.07, "Maturity" -> {2030, 12, 31}, "CouponInterval" -> (1/2)}, {"InterestRate" -> 0.06, "Settlement" -> {2010, 11, 12}, "DayCountBasis" -> "Actual/360"}, "AccruedInterest"]范围 (12)
FinancialBond 可用于符号参数,并得到闭合形式的表达式:
FinancialBond[{"FaceValue" -> p, "Coupon" -> c, "Maturity" -> n, "CouponInterval" -> (1/f)}, {"InterestRate" -> r, "Settlement" -> 0}]FinancialBond[{"FaceValue" -> p, "Coupon" -> c, "Maturity" -> {2003, 12, 31}, "CouponInterval" -> (1/2)}, {"InterestRate" -> y, "Settlement" -> {2001, 7, 12}, "DayCountBasis" -> "Actual/365"}]FinancialBond[{"FaceValue" -> p, "Coupon" -> c, "Maturity" -> n, "CouponInterval" -> (1/f)}, {"InterestRate" -> r, "Settlement" -> 0}, "Duration"]//SimplifyApart 可将贴现因子系数应用于单个支付:
Apart[FinancialBond[{"FaceValue" -> p, "Coupon" -> c, "Maturity" -> 5}, {"InterestRate" -> r, "Settlement" -> 0}]]可能需要多次应用 Apart 以将表达式完全分解:
FinancialBond[{"FaceValue" -> p, "Coupon" -> c, "Maturity" -> 5, "CouponInterval" -> (1/2)}, {"InterestRate" -> 2 (-1 + Sqrt[1 + r]), "Settlement" -> 0}]//Apart//Apart可以求得涉及 FinancialBond 的方程的符号解:
Solve[FinancialBond[{"FaceValue" -> F, "Coupon" -> c, "Maturity" -> {2003, 12, 31}, "CouponInterval" -> (1/2)}, {"InterestRate" -> y, "Settlement" -> {2001, 7, 12}, "DayCountBasis" -> "Actual/365"}] == price, c]FinancialBond[{"FaceValue" -> par, "Coupon" -> c, "Maturity" -> 6, "CouponInterval" -> 2}, {"InterestRate" -> r, "Settlement" -> 0}]//Apart可以为 FinancialBond 提供一个利率期限结构或未来即期利率的列表:
FinancialBond[{"FaceValue" -> 1000, "Coupon" -> .035, "Maturity" -> 10, "CouponInterval" -> 1 / 2}, {"InterestRate" -> {1 -> .02, 2 -> .03, 3 -> .04, 5 -> .045, 10 -> .06}, "Settlement" -> 2 / 12, "DayCountBasis" -> "ActualISDA"}]FinancialBond[{"FaceValue" -> 1000, "Coupon" -> .035, "Maturity" -> 10, "CouponInterval" -> 1 / 2}, {"InterestRate" -> {.03, .03, .04, .05, .05}, "Settlement" -> 4 / 12, "DayCountBasis" -> "Actual/365"}]当日期及随时间变化的利率结构已知,则认为时刻0发生在结算日期前的最近的时间点,并且该时间点距到期日为整数年. 在该例中,时刻0为2010年12月31日:
FinancialBond[{"FaceValue" -> 1000, "Coupon" -> .035, "Maturity" -> {2020, 12, 31}, "CouponInterval" -> 1 / 2}, {"InterestRate" -> {1 -> .02, 2 -> .03, 3 -> .04, 5 -> .045, 10 -> .06}, "Settlement" -> {2011, 2, 4}, "DayCountBasis" -> "ActualISDA"}]FinancialBond[{"FaceValue" -> 1000, "Coupon" -> (Sin[#1]&), "Maturity" -> 10}, {"InterestRate" -> y, "Settlement" -> 0}]//ApartFinancialBond[{"FaceValue" -> 1000, "Coupon" -> (If[#1 < 5, #1, 5]&), "Maturity" -> 10}, {"InterestRate" -> r, "Settlement" -> 0}]//Apart
FinancialBond[{"FaceValue" -> 100, "Coupon" -> 0.07, "Maturity" -> {2003, 12, 31}, "CouponInterval" -> (1/2)}, {"InterestRate" -> ((1/1 + #)&), "Settlement" -> {2001, 7, 12}, "DayCountBasis" -> "30E/360"}]FinancialBond 可以取一个函数式(增长)的利息及利息力:
FinancialBond[{"FaceValue" -> par, "Coupon" -> (c (1 + g)^2# - 1&), "Maturity" -> {2003, 12, 31}, "CouponInterval" -> (1/2)}, {"InterestRate" -> ((1/1 + #)&), "Settlement" -> {2001, 7, 12}, "DayCountBasis" -> "Actual/365"}]永续债券(console bond) 可用 Infinity 作为到期日来定价:
FinancialBond[{"FaceValue" -> 1000, "Coupon" -> c, "Maturity" -> Infinity}, {"InterestRate" -> y, "Settlement" -> 0}]相似地,具有递增分红的产权股票(equity stock)可用零面值定价:
FinancialBond[{"FaceValue" -> 0, "Coupon" -> ((1 + g)^# - 1&), "Maturity" -> Infinity}, {"InterestRate" -> r, "Settlement" -> 0}, "Value"]//SimplifyFinancialBond[{"FaceValue" -> 0, "Coupon" -> ((1 + g)^# - 1&), "Maturity" -> Infinity}, {"InterestRate" -> r, "Settlement" -> 0}, "Duration"]FinancialBond 取名义收益率,并假定复利频率等于息票频率. 然而,有时可能使用不同的复利频率更为理想. 可以可以使用 EffectiveInterest 在息票频率下计算复利后给出正确实际贴现的利率:
Solve[EffectiveInterest[r, 1 / 2] == EffectiveInterest[.05, 0], r]FinancialBond[{"FaceValue" -> 1000, "Coupon" -> .05, "Maturity" -> 10, "CouponInterval" -> 1 / 2}, {"InterestRate" -> 0.0506302, "Settlement" -> .2}]FinancialBond[{"FaceValue" -> 1000, "Coupon" -> .05, "Maturity" -> 10, "CouponInterval" -> 1 / 2}, {"InterestRate" -> (.05&), "Settlement" -> .2}]已知一债券的面值为$1000,可在10年到15年之间的某个未知时刻以$1100兑付. 可以使用 Expectation 求该债券价格的期望值:
price = FinancialBond[{"FaceValue" -> 1000, "RedemptionValue" -> 1100, "Coupon" -> 0.07, "Maturity" -> t, "CouponInterval" -> (1/2)}, {"InterestRate" -> .09, "Settlement" -> 0}]Expectation[price, tNormalDistribution[12.5, 1]]可以使用 RSolve 将递归关系转换为单独的时间函数:
RSolve[{coupon[i + 1 / 2] == (1 + growth)coupon[i], coupon[1 / 2] == 10}, coupon[i], i]上面的递归关系代表每次支付时按固定速率增加的支付. 它的解是一个仅关于时间的函数,适合在 FinancialBond 中使用:
FinancialBond[{"FaceValue" -> 1000, "Coupon" -> (10 (1 + growth)^-1 + 2 #1&), "Maturity" -> 5, "CouponInterval" -> (1/2)}, {"InterestRate" -> y, "Settlement" -> 0}]应用 (9)
已知某债券的付息期为半年,价格为$980,收益率为5%,求其隐含利息率:
Solve[FinancialBond[{"FaceValue" -> 1000, "Coupon" -> c, "Maturity" -> 10, "CouponInterval" -> (1/2)}, {"InterestRate" -> 0.05, "Settlement" -> 0}] == 980, c]一零息债券将在十年底支付$1000,当前售价为$400. 求半年复利的隐含收益率:
FindRoot[FinancialBond[{"FaceValue" -> 1000, "Coupon" -> 0, "Maturity" -> 10, "CouponInterval" -> (1/2)}, {"InterestRate" -> y, "Settlement" -> 0}] == 400, {y, .1}]已知某债券按季付息,在2018年1月6日结算时的价值为$900. 求隐含的到期收益率:
FindRoot[FinancialBond[{"FaceValue" -> 1000, "Coupon" -> 0.05, "Maturity" -> {2018, 6, 31}, "CouponInterval" -> (1/4)}, {"InterestRate" -> y, "Settlement" -> {2012, 1, 6}}] == 900, {y, .1}]已知一10年债券的面值为$1000,付息期为每年,按通胀调整,初始息票利率为7%,每期息票比前期增长3%. 且赎回价值为$1200,求该债券的价格:
FinancialBond[{"FaceValue" -> 1200, "Coupon" -> (0.07 1000 1.03^#1 - 1&), "Maturity" -> 10}, {"InterestRate" -> 0.09, "Settlement" -> 0}]FinancialBond[{"FaceValue" -> 1200, "Coupon" -> (0.07 1000 1.03^#1 - 1&), "Maturity" -> 10}, {"InterestRate" -> 0.09, "Settlement" -> 3 / 12}, "AccruedInterest"]一面值$100,付息期为半年,息票利率为8%的债券在5月1日发行,在大约2年后的5月15日,该债券的售价为$88. 求此日按精确的历法计算时的收益率:
FindRoot[FinancialBond[{"FaceValue" -> 100, "Coupon" -> 0.08, "Maturity" -> {2020, 3, 1}, "CouponInterval" -> (1/2)}, {"InterestRate" -> y, "Settlement" -> {2012, 5, 15}}] == 88, {y, .1}]一付息期为半年的可赎回债券,在赎回价值为$1200,赎回日期为2020年12月31日,结算日期为2010年7月12日的价格:
FinancialBond[{"FaceValue" -> 1000, "RedemptionValue" -> 1200, "Coupon" -> 0.07, "Maturity" -> {2020, 12, 31}, "CouponInterval" -> (1/2)}, {"InterestRate" -> .06, "Settlement" -> {2010, 7, 12}, "DayCountBasis" -> "Actual/360"}]在 "30/360" 天数计算约定的条件下,一按季付息、息票利率为4%、到期日为2030年12月31日且结算日为2013年9月5日的债券距下一次付息日的天数:
FinancialBond[{"FaceValue" -> 1000, "Coupon" -> 0.04, "Maturity" -> {2030, 12, 31}, "CouponInterval" -> (1/4)}, {"InterestRate" -> .06, "Settlement" -> {2013, 9, 5}, "DayCountBasis" -> "30/360"}, {"SettlementToCouponDays", "NextCouponDate"}]一半年付息的20年期债券的名义利率为8%,价格为$1722.25. 从15年底后,该债券可在任意付息日按债券面值赎回. 求能够保证收益率至少为6%的票面价值:
Solve[FinancialBond[{"FaceValue" -> par, "Coupon" -> 0.08, "Maturity" -> 15, "CouponInterval" -> (1/2)}, {"InterestRate" -> 0.06, "Settlement" -> 0}] == 1722.25, par]求同一债券在面值为$1000、价格为$1300的条件下保证收益率不低于7%时的赎回价格:
Solve[FinancialBond[{"FaceValue" -> 1000, "RedemptionValue" -> red, "Coupon" -> 0.08, "Maturity" -> 15, "CouponInterval" -> (1/2)}, {"InterestRate" -> .06, "Settlement" -> 0}] == 1300, red]如果该债券的赎回价格为$1000、价格为$900,求投资者有希望达到的最大收益率:
FindRoot[FinancialBond[{"FaceValue" -> 1000, "RedemptionValue" -> 1100, "Coupon" -> 0.08, "Maturity" -> 15, "CouponInterval" -> (1/2)}, {"InterestRate" -> y, "Settlement" -> 0}] == 900, {y, .1}]某债券的付息期为半年,到期日为2030年12月31日,结算日期为2010年11月12日,利用 "Actual/360" 天数计算约定,求该债券的久期与凸性:
FinancialBond[{"FaceValue" -> 1000, "Coupon" -> 0.07, "Maturity" -> {2030, 12, 31}, "CouponInterval" -> (1/2)}, {"InterestRate" -> 0.06, "Settlement" -> {2010, 11, 12}, "DayCountBasis" -> "Actual/360"}, {"Duration", "Convexity"}]属性和关系 (4)
price = FinancialBond[{"FaceValue" -> 1000, "Coupon" -> (100 (1 + growth)^-1 + 2 #1&), "Maturity" -> 5, "CouponInterval" -> (1/2)}, {"InterestRate" -> 0.05, "Settlement" -> 0}]//FullSimplifyPlot[price, {growth, .01, .3}]久期与凸性可以利用符号收益与导函数 D 手动计算得到:
price = FinancialBond[{"FaceValue" -> 1000, "Coupon" -> 0.05, "Maturity" -> 10, "CouponInterval" -> (1/2)}, {"InterestRate" -> r, "Settlement" -> 0}]duration = (-(1 + (r/2))/price)D[price, r]convexity = (1/price)D[price, {r, 2}]{duration, convexity} /. r -> .06利用 FinancialBond 属性计算上面的两个量:
FinancialBond[{"FaceValue" -> 1000, "Coupon" -> 0.05, "Maturity" -> 10, "CouponInterval" -> (1/2)}, {"InterestRate" -> .06, "Settlement" -> 0}, {"Duration", "Convexity"}]在付息日时,FinancialBond 对象的价值将给出与 Annuity 对象相同的价值,如果后者具有相同的支付频率以及与债券面值相等的最终支付:
FinancialBond[{"FaceValue" -> 1000, "Coupon" -> 0.05, "Maturity" -> 10, "CouponInterval" -> (1/2)}, {"InterestRate" -> 0.06, "Settlement" -> 0}]TimeValue[Annuity[{1000 * .05 / 2, 0, 1000}, 10, 1 / 2], EffectiveInterest[.06, 1 / 2], 0]当期限结构已知时,可以使用 EffectiveInterest 确定用于 FinancialBond 的实际贴现率:
FinancialBond[{"FaceValue" -> 1000, "Coupon" -> .035, "Maturity" -> 10, "CouponInterval" -> 1 / 2}, {"InterestRate" -> {1 -> .02, 2 -> .03, 3 -> .04, 5 -> .045, 10 -> .06}, "Settlement" -> 3 / 12, "DayCountBasis" -> "ActualISDA"}]spots = EffectiveInterest[{1 -> .02, 2 -> .03, 3 -> .04, 5 -> .045, 10 -> .06}]FinancialBond[{"FaceValue" -> 1000, "Coupon" -> .035, "Maturity" -> 10, "CouponInterval" -> 1 / 2}, {"InterestRate" -> spots, "Settlement" -> 3 / 12, "DayCountBasis" -> "ActualISDA"}]可能存在的问题 (1)
尽管债券可以定义为具有最终支付的年金,FinancialBond 给出的是一个价格,而 TimeValue 给出的是 Annuity 按时间定价的等价物. 在计算现值时(时刻=0),两者没有差异,但在其它非零时段时两者是不同的:
FinancialBond[{"FaceValue" -> 1000, "Coupon" -> 0.05, "Maturity" -> 10, "CouponInterval" -> (1/2)}, {"InterestRate" -> 0.06, "Settlement" -> 5}]TimeValue[Annuity[{1000 * .05 / 2, 0, 1000}, 10, 1 / 2], .06, 5]巧妙范例 (2)
绘制债券对收益的实际灵敏度相对于由久期得到的估计灵敏度的图形:
{price, duration} = FinancialBond[{"FaceValue" -> 1000, "Coupon" -> 0.1, "Maturity" -> {2030, 12, 31}, "CouponInterval" -> (1/2)}, {"InterestRate" -> r, "Settlement" -> {2010, 11, 12}, "DayCountBasis" -> "ActualICMA"}, {"Value", "Duration"}];{dur, prc} = {duration, price} /. r -> .05yint = (int /. Solve[int - prc * dur * .05 == 1629.89, int])[[1]]Plot[{price, yint - prc * dur * r}, {r, .01, .1}, AxesOrigin -> {.01, 1000}, AxesLabel -> {"yield", "price"}]FinancialBond 可用于说明对应计利息进行调整的影响:
{val, fval} = FinancialBond[{"FaceValue" -> 1000, "Coupon" -> 0.07, "Maturity" -> 10, "CouponInterval" -> (1/2)}, {"InterestRate" -> .09, "Settlement" -> t}, {"Value", "FullValue"}]Plot[{fval, val}, {t, 0, 10}, Exclusions -> None, AxesLabel -> {"t", "price"}, GridLines -> {None, {1000}}]文本
Wolfram Research (2010),FinancialBond,Wolfram 语言函数,https://reference.wolfram.com/language/ref/FinancialBond.html.
CMS
Wolfram 语言. 2010. "FinancialBond." Wolfram 语言与系统参考资料中心. Wolfram Research. https://reference.wolfram.com/language/ref/FinancialBond.html.
APA
Wolfram 语言. (2010). FinancialBond. Wolfram 语言与系统参考资料中心. 追溯自 https://reference.wolfram.com/language/ref/FinancialBond.html 年