

CopulaDistribution
CopulaDistribution[ker,{dist1,dist2,…}]
表示核分布为 ker、边缘分布为 dist1、dist2、… 的 Copula 分布.
更多信息
- 累积分布函数由
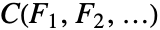 给出,其中
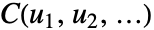 为核 ker 的累积分布函数,
 为 disti 的累积分布函数.
- 边际分布 disti 可为任一单变量分布.
- 可以使用下列核 ker:
-
"Product" 
独立分布 "Maximal" 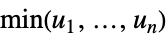
Frechét–Hoeffding 上界 "Minimal" 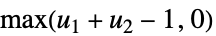
Frechét–Hoeffding 下界 {"Frank",α} 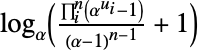
Frank copula {"Clayton",c} 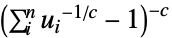
Clayton–Pareto copula {"GumbelHougaard",α} 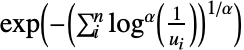
Gumbel–Hougaard copula {"FGM",α} 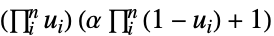
Farlie–Gumbel–Morgenstern copula {"AMH",α} 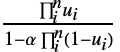
Ali–Mikhail–Haq copula {"Binormal",ρ} 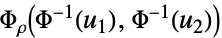
相关系数为  的二元高斯分布
{"Multinormal",Σ} 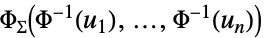
协方差为  的多变量高斯分布
{"MultivariateT",Σ,ν} 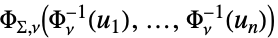
缩放矩阵为  、自由度为
 的多变量
 分布
- 对于 "Frank",二维情况下,
 可以是任何正数,高于二维的情况下,则可以是任何小于或等于某个常数
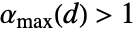 的正数.
- 对于 "Clayton",
 可以是任意正数.
- 对于 "GumbelHougaard",
 可以是任意大于或者等于 1 的实数.
- 对于 "FGM" 和 "AMH",
 可以是任意
 和
 之间的实数.
- "Binormal"、"Multinormal" 和 "MultivariateT" 的参数分别与 BinormalDistribution、MultinormalDistribution 和 MultivariateTDistribution 的参数相同.
- CopulaDistribution 可与 Mean、PDF 以及 RandomVariate 等函数联合使用.
背景
- CopulaDistribution[ker,{dist1,dist2,…,distn}] 表示一个第
 个边际分布(MarginalDistribution)为 distj 的多变量统计分布,并且 distj 分布随机变量的 CDF 遵循均匀分布(UniformDistribution). 对于更一般的 copula 分布 CopulaDistribution[ker,{dist1,dist2,…,distn}] 而言,当 Fj[x] 是 distj 的 CDF 时 Yj=TransformedDistribution[Fj[x],xdistj] 的概率密度函数(PDF)等价于 UniformDistribution[]. 尽管所有 copula 分布都有上述属性,但一个具体 copula 分布的特性和行为取决于其核 ker 及其边缘 dist1,dist2,…,distn.
- 事实上,copula 是描述变量之间的依赖性的工具,在这里,改变 ker 可以对不同依存度进行研究(比如 {"FGM",α} 能最好地对弱变量关联建模,而 "Product" 允许对独立变量的分析). 有 11 个可用于参数化一个 copula 分布的预定义的核 ker. 这 11 个核可以被大致分成四组,包括独立-依赖核("Product"、 "Maximal" 和 "Minimal");阿基米德核({"Frank",α},其中
 时
 ,
 时
 ,
 时的 {"Clayton",c},
 时的 {"GumbelHougaard",α} 和
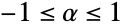 时的 {"AMH",α});分布衍生核({"Binormal",ρ} 其中 ρ 如 BinormalDistribution 中的, {"Multinormal",Σ} 其中 Σ 如 MultinormalDistribution 中的、 ν 如 MultivariateTDistribution 中的);和非关联核({"FGM",α} 其中
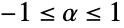 ),其成员有相似的定性的或理论上的属性.
- Sklar 理论证明了存在一个 copula
 ,它通过关联
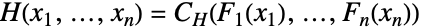 将任意联合分布
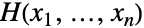 和其单变量边缘
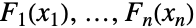 结合并由此证明 copula 分布在多变量统计中是普遍存在的. 尽管今天使用的很多术语和装置是在 1950 到 1960 年代发展起来的,copula 分布可以追溯至 1940 年代. 起初,copula 被用于对可靠性理论、气象学和排队论中的现象建模,后来开发出特殊定义的 copula 和核作为生存分析(通过survival copulas)和数学金融(通过 panic copulas)等领域中的工具. Copula 分布在蒙特卡罗理论和应用数学中也有独立的理论兴趣.
- 根据参数 ker 和 distj,CopulaDistribution[ker,{dist1,…,distn}] 和各种其他分布之间存在很多关系. 对所有分布 distj, CopulaDistribution["Product",{dist1,…,distn}] 等价于 ProductDistribution[dist1,…,distn],同样的 NormalDistribution 的两个实例的积 copula 是 BinormalDistribution. 另外,对所有的 distj 分布, CopulaDistribution["Product",{dist1,…,distn}] 的 PDF 与 CopulaDistribution[{"Binormal",0},{dist1,…,distn}] 的 PDF 是一样的, 就此意义而言积 copula 等价于有零关联的双正态. 在分布衍生核中,有 NormalDistribution 边缘的双正态 copula 等价于有 StudentTDistribution 边缘的多变量
 -copula,相应的,无数定性的类似关系存在于阿基米德 copula 和各种分布之间.
范例
打开所有单元 关闭所有单元基本范例 (3)
𝒟 = CopulaDistribution["Product", {GeometricDistribution[.3], PoissonDistribution[4]}];DiscretePlot3D[PDF[𝒟, {x, y}], {x, 0, 9}, {y, 0, 9}, ExtentSize -> Full]定义一个 Farlie–Gumbel–Morgenstern copula:
𝒟 = CopulaDistribution[{"FGM", .2}, {NormalDistribution[-1, 2], NormalDistribution[1, 1 / 2]}];Plot3D[PDF[𝒟, {x, y}]//Evaluate, {x, -6, 3}, {y, -1, 3}]𝒟 = CopulaDistribution["Maximal", Table[UniformDistribution[], {i, 3}]];CDF[𝒟, {x, y, z}]//FullSimplify范围 (32)
基本用途 (6)
𝒟 = CopulaDistribution["Product", {NormalDistribution[2, 3], NormalDistribution[4, 5]} ];Plot3D[PDF[𝒟, {x, y}], {x, -10, 12}, {y, -10, 14}, PlotRange -> All]PDF[𝒟, {x, y}]Plot3D[CDF[𝒟, {x, y}], {x, -15, 35}, {y, -10, 40}, PlotRange -> All]CDF[𝒟, {x, y}]𝒟 = CopulaDistribution[{"Frank", 6}, {UniformDistribution[{0, 1}], UniformDistribution[{0, 1}]} ];data = RandomVariate[𝒟, 10 ^ 4];Histogram3D[data, {{0, 1, 0.1}, {0, 1, 0.1}}, "PDF"]{Mean[𝒟]//N, Mean[data]}{Variance[𝒟]//N, Variance[data]}𝒟 = CopulaDistribution[{"FGM", -.7}, {BetaDistribution[2, 1], BetaDistribution[3, 1]}];Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, 0, 1}, {y, 0, 1}]PDF[𝒟, {x, y}]Moment[𝒟, {r, k}]MomentGeneratingFunction[𝒟, {s, t}]𝒟 = CopulaDistribution["Maximal", {GeometricDistribution[.3], BinomialDistribution[5, .4]}];DiscretePlot3D[Evaluate[PDF[𝒟, {x, y}]], {x, 0, 8}, {y, 0, 8}, ExtentSize -> Full]NProbability[x + y < 1 / 3, {x, y}𝒟]NExpectation[x ^ 3 + y ^ 4, {x, y}𝒟]𝒟 = CopulaDistribution["Minimal", {PoissonDistribution[9], PoissonDistribution[3]}];DiscretePlot3D[Evaluate[PDF[𝒟, {x, y}]], {x, 0, 16}, {y, 0, 16}, ExtentSize -> Full]Mean[𝒟]Variance[𝒟]Skewness[𝒟]Kurtosis[𝒟]𝒞 = CopulaDistribution[{"Binormal", ρ}, {UniformDistribution[{0, 1}], NormalDistribution[]}];data = Block[{ρ = .2}, RandomVariate[𝒞, 10 ^ 3]];EstimatedDistribution[data, 𝒞]Copula 核 (11)
𝒟 = CopulaDistribution["Product", {UniformDistribution[], UniformDistribution[]}];Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, -0.2, 1.2}, {y, -0.2, 1.2}, PlotRange -> All]PDF[𝒟, {x, y}]CDF[𝒟, {x, y}]𝒟 = CopulaDistribution["Maximal", {UniformDistribution[], UniformDistribution[]}];Plot3D[Evaluate[CDF[𝒟, {x, y}]], {x, -0.2, 1.2}, {y, -0.2, 1.2}, Exclusions -> None]CDF[𝒟, {x, y}]𝒟 = CopulaDistribution["Minimal", {UniformDistribution[], UniformDistribution[]}];Plot3D[Evaluate[CDF[𝒟, {x, y}]], {x, -0.2, 1.2}, {y, -0.2, 1.2}, Exclusions -> None]CDF[𝒟, {x, y}]𝒟 = CopulaDistribution[{"Frank", 3}, {UniformDistribution[], UniformDistribution[]}];Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, -0.2, 1.2}, {y, -0.2, 1.2}]PDF[𝒟, {x, y}]CDF[𝒟, {x, y}]𝒟 = CopulaDistribution[{"Clayton", 3}, {UniformDistribution[], UniformDistribution[]}];Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, -0.2, 1.2}, {y, -0.2, 1.2}]PDF[𝒟, {x, y}]CDF[𝒟, {x, y}]𝒟 = CopulaDistribution[{"GumbelHougaard", 3}, {UniformDistribution[], UniformDistribution[]}];Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, -0.2, 1.2}, {y, -0.2, 1.2}]PDF[𝒟, {x, y}]//PiecewiseExpandCDF[𝒟, {x, y}]一个 Farlie–Gordon–Morgenstern copula:
𝒟 = CopulaDistribution[{"FGM", 1 / 3}, {UniformDistribution[], UniformDistribution[]}];Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, -0.2, 1.2}, {y, -0.2, 1.2}]PDF[𝒟, {x, y}]//PiecewiseExpandCDF[𝒟, {x, y}]//Simplify𝒟 = CopulaDistribution[{"AMH", 2 / 3}, {UniformDistribution[], UniformDistribution[]}];Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, -0.2, 1.2}, {y, -0.2, 1.2}]PDF[𝒟, {x, y}]//PiecewiseExpandCDF[𝒟, {x, y}]//Simplify𝒟 = CopulaDistribution[{"Binormal", 1 / 2}, {UniformDistribution[], UniformDistribution[]}];PDF[𝒟, {x, y}]Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, -0.2, 1.1}, {y, -0.2, 1.1}]PDF[𝒟, {x, y}]𝒟 = CopulaDistribution[{"Multinormal", {{4, -1 / 2}, {-1 / 2, 3}}}, {UniformDistribution[], UniformDistribution[]}];Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, -0.2, 1.2}, {y, -0.2, 1.2}]PDF[𝒟, {x, y}]//Simplify
𝒟 = CopulaDistribution[{"MultivariateT", {{1, 2 / 3}, {2 / 3, 5}}, 2}, {UniformDistribution[], UniformDistribution[]}];Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, -0.1, 1.1}, {y, -0.1, 1.1}, Exclusions -> {{x(1 - x) == 0, 0 ≤ y ≤ 1}, {y(1 - y) == 0, 0 ≤ x ≤ 1}}]PDF[𝒟, {1 / 3, 2 / 3}]//Simplify参数分布 (4)
𝒟 = CopulaDistribution["Minimal", {BetaDistribution[2, 3], BetaDistribution[3, 2]}];Plot3D[Evaluate[CDF[𝒟, {x, y}]], {x, 0, 1}, {y, 0, 1}, Exclusions -> None]CDF[𝒟, {x, y}]SurvivalFunction[𝒟, {x, y}]𝒟 = CopulaDistribution["Maximal", {GammaDistribution[3, 2 / 3], ExponentialDistribution[2]}];Plot3D[CDF[𝒟, {x, y}], {x, 0, 6}, {y, 0, 6}, Exclusions -> None]CDF[𝒟, {x, y}]Mean[𝒟]Variance[𝒟]Skewness[𝒟]Kurtosis[𝒟]𝒟 = CopulaDistribution[{"FGM", 1 / 3}, {PoissonDistribution[2], PoissonDistribution[3]}];DiscretePlot3D[Evaluate[PDF[𝒟, {x, y}]], {x, 0, 9}, {y, 0, 9}, ExtentSize -> 0.5]DiscretePlot3D[Evaluate[HazardFunction[𝒟, {x, y}]], {x, 0, 9}, {y, 0, 9}, ExtentSize -> 0.5]𝒟 = CopulaDistribution[{"Frank", 1 / 4}, {NegativeBinomialDistribution[10, .8], NegativeBinomialDistribution[10, .5]}];DiscretePlot3D[Evaluate[PDF[𝒟, {x, y}]], {x, 0, 10}, {y, 0, 20}, ExtentSize -> 0.5]Histogram3D[RandomVariate[𝒟, 10 ^ 4], {{-0.5, 10.5, 1}, {-0.5, 20.5, 1}}, "PDF"]非参数分布 (3)
利用 SmoothKernelDistribution 定义一个 copula:
skd1 = SmoothKernelDistribution[RandomVariate[FrechetDistribution[2, 3], 10 ^ 3]];
skd2 = SmoothKernelDistribution[RandomVariate[NormalDistribution[], 10 ^ 3]];
𝒟 = CopulaDistribution[{"AMH", -0.3}, {skd1, skd2}];Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, 0, 10}, {y, -3, 3}]Mean[𝒟]Variance[𝒟]利用 EmpiricalDistribution 定义一个 copula:
ed1 = EmpiricalDistribution[RandomVariate[BorelTannerDistribution[.3, 10], 20]];
ed2 = EmpiricalDistribution[RandomVariate[PoissonDistribution[9], 10]];
𝒟 = CopulaDistribution[{"Frank", 20}, {ed1, ed2}];DiscretePlot3D[Evaluate[PDF[𝒟, {x, y}]], {x, 9, 20}, {y, 4, 14}, PlotRange -> All, ExtentSize -> 2 / 3]利用 HistogramDistribution 定义一个 copula:
hd = HistogramDistribution[RandomVariate[NormalDistribution[], 10 ^ 2]];
𝒟 = CopulaDistribution[{"Clayton", 3}, {hd, LaplaceDistribution[0, 1]}];Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, -3, 3}, {y, -3, 3}, PlotRange -> All, ExclusionsStyle -> {None, Black}]Plot3D[Evaluate[CDF[𝒟, {x, y}]], {x, -3, 3}, {y, -3, 3}, PlotRange -> All, ExclusionsStyle -> {None, Black}]导出分布 (8)
利用 TruncatedDistribution 作为边缘分布定义一个 copula 分布:
𝒯 = TruncatedDistribution[{0, 1}, ExponentialDistribution[2]];
𝒟 = CopulaDistribution[{"Frank", 100}, {𝒯, UniformDistribution[{0, 1}]}];Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, 0, 1}, {y, 0, 1}, PlotRange -> All]PDF[𝒟, {x, y}]利用 CensoredDistribution 作为一个边缘分布定义一个 copula 分布:
𝒞 = CensoredDistribution[{3, 7}, PoissonDistribution[5]];
𝒟 = CopulaDistribution[{"Clayton", 14}, {BenfordDistribution[8], 𝒞}];DiscretePlot3D[Evaluate[PDF[𝒟, {x, y}]], {x, 0, 8}, {y, 2, 8}, ExtentSize -> 1 / 2]Mean[𝒟]Variance[𝒟]//N利用 MixtureDistribution 作为一个边缘分布定义一个 copula:
ℳ = MixtureDistribution[{1, 2}, {NormalDistribution[-1.5, 1 / 2], NormalDistribution[1.5, 1 / 2]}];
𝒟 = CopulaDistribution[{"AMH", 0.3}, {ℳ, NormalDistribution[]}];Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, -3, 3}, {y, -3, 3}, PlotRange -> All]CDF[𝒟, {x, y}]利用 ParameterMixtureDistribution 作为一个边缘分布定义一个 copula:
ℳ = ParameterMixtureDistribution[GeometricDistribution[p], pBetaDistribution[.3, 4]];
𝒟 = CopulaDistribution[{"AMH", -.7}, {ℳ, PoissonDistribution[8]}];DiscretePlot3D[Evaluate[PDF[𝒟, {x, y}]], {x, 0, 10}, {y, 0, 16}, ExtentSize -> 1 / 2]DiscretePlot3D[Evaluate[HazardFunction[𝒟, {x, y}]], {x, 5, 20}, {y, 5, 20}, ExtentSize -> 1 / 2]利用 OrderDistribution 作为一个边缘分布定义一个 copula:
𝒪 = OrderDistribution[{GumbelDistribution[3, 2], 10}, 5];
𝒟 = CopulaDistribution[{"Clayton", 3}, {𝒪, CauchyDistribution[0, 1]}];Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, -2, 5}, {y, -3, 3}, PlotRange -> All]CDF[𝒟, {x, y}]//FullSimplify利用 TransformedDistribution 作为一个边缘分布定义一个 copula:
𝒯 = TransformedDistribution[u ^ 3 + u, uNormalDistribution[]];
𝒟 = CopulaDistribution[{"FGM", -0.5}, {𝒯, NormalDistribution[]}];Plot3D[Evaluate[PDF[𝒟, {x, y}]], {x, -3, 3}, {y, -3, 3}, PlotRange -> All]Mean[𝒟]Variance[𝒟]Skewness[𝒟]Kurtosis[𝒟]利用 MarginalDistribution 作为一个边缘分布定义一个 copula:
𝒹 = NegativeMultinomialDistribution[2, {.2, .3, .4}];
ℳ1 = MarginalDistribution[𝒹, 1];
ℳ2 = MarginalDistribution[𝒹, 2];
𝒟 = CopulaDistribution["Product", {ℳ1, ℳ2}];DiscretePlot3D[Evaluate[PDF[𝒟, {x, y}]], {x, 0, 10}, {y, 0, 10}, ExtentSize -> 1 / 2]有 QuantityDistribution 边缘的 copula 估值到 QuantityDistribution:
𝒹1 = NormalDistribution[Quantity[0, "Meters"], Quantity[0.2, "Meters"]];
𝒹2 = QuantityDistribution[StudentTDistribution[3], "Seconds"];𝒟 = CopulaDistribution[{"MultivariateT", {{1, 1 / 3}, {1 / 3, 1}}, 10}, {𝒹1, 𝒹2}]Mean[𝒟]Variance[𝒟]应用 (6)
一个系统由四个组件组成,每个组件的生命期服从参数为  的指数分布. 与失效时间的依赖关系根据参数为 α1/3 的 Farlie–Gumbel–Morgenstern copula建模. 求没有任何组件在 500 小时前失效的概率:
comp𝒟 = ExponentialDistribution[Quantity[1/1000, 1/"Hours"]];joint𝒟 = CopulaDistribution[{"FGM", 1 / 3}, {comp𝒟, comp𝒟, comp𝒟, comp𝒟}];SurvivalFunction[joint𝒟, {Quantity[500, "Hours"], Quantity[500, "Hours"], Quantity[500, "Hours"], Quantity[500, "Hours"]}]//SimplifyN[%]ExactlyK[k_, v_] := BooleanCountingFunction[{k}, Length[v]]@@vTable[NProbability[ExactlyK[m, {t1 > Quantity[1000, "Hours"], t2 > Quantity[1000, "Hours"], t3 > Quantity[1000, "Hours"], t4 > Quantity[1000, "Hours"]}], {t1, t2, t3, t4}joint𝒟], {m, 0, 4}]//QuietTotal[%]假定两个资产的值服从漂移率为  和
 ,波动率为
 和
 的几何布朗运动. 假定两个资产的初始值都为 1,求在时间
 时,这两个资产的联合累积分布函数的边界值:
𝒞min = CopulaDistribution["Minimal", {LogNormalDistribution[Log[1] + (Subscript[μ, X] - 1 / 2 Subscript[σ, X] ^ 2)T, Subscript[σ, X] Sqrt[T] ], LogNormalDistribution[Log[1] + (Subscript[μ, Y] - 1 / 2 Subscript[σ, Y] ^ 2)T, Subscript[σ, Y]Sqrt[T]]}];
𝒞max = CopulaDistribution["Maximal", {LogNormalDistribution[Log[1] + (Subscript[μ, X] - 1 / 2 Subscript[σ, X] ^ 2)T, Subscript[σ, X] Sqrt[T]], LogNormalDistribution[Log[1] + (Subscript[μ, Y] - 1 / 2 Subscript[σ, Y] ^ 2)T, Subscript[σ, Y]Sqrt[T]]}];CDF[𝒞min, {x, y}]CDF[𝒞max, {x, y}]values = {Subscript[μ, X] -> 0, Subscript[μ, Y] -> 0, Subscript[σ, X] -> 0.2, Subscript[σ, Y] -> 0.2, T -> 5};Plot3D[CDF[First[#] /. values, {x, y}]//Evaluate, {x, 0.3, 2}, {y, 0.3, 2}, Exclusions -> None, PlotLabel -> Last[#]]& /@ {{𝒞min, "minimal"}, {𝒞max, "maximal"}}两家公司有债务  和
 ,初始资产都是 1. 假定资产值服从漂移率为
 和
 ,波动率为
 和
 的几何布朗运动. 假定一个 Frank copula,求在时间
 时默认的联合概率:
values = {Subscript[μ, X] -> 0, Subscript[μ, Y] -> 0, Subscript[σ, X] -> 0.3, Subscript[σ, Y] -> 0.2, T -> 6, Subscript[d, 1] -> 0.5, Subscript[d, 2] -> 0.6};
𝒟 = CopulaDistribution[{"Frank", α}, {LogNormalDistribution[Log[1] + (Subscript[μ, X] - 1 / 2 Subscript[σ, X] ^ 2)T, Subscript[σ, X] Sqrt[T]], LogNormalDistribution[Log[1] + (Subscript[μ, Y] - 1 / 2 Subscript[σ, Y] ^ 2)T, Subscript[σ, Y]Sqrt[T]]}] /. values;CDF[𝒟, {0.5, 0.6}]//FullSimplifyPlot[CDF[𝒟, {0.5, 0.6}], {α, 0, 100}, Filling -> Axis]Limit[CDF[𝒟, {0.5, 0.6}], α -> 0, Direction -> -1]Limit[CDF[𝒟, {0.5, 0.6}], α -> ∞]一个柯西 copula 是自由度为 1 的多变量学生  copula:
CauchyCopula = CopulaDistribution[{"MultivariateT", {{1, 2 / 3}, {2 / 3, 5}}, 1}, {UniformDistribution[], UniformDistribution[]}];Plot3D[PDF[CauchyCopula, {x, y}], {x, -0.1, 1.1}, {y, -0.1, 1.1}, Exclusions -> {{x(1 - x) == 0, 0 ≤ y ≤ 1}, {y(1 - y) == 0, 0 ≤ x ≤ 1}}, Evaluated -> True]PDF[CauchyCopula, {x, y}]//FullSimplify[#, 0 < x < 1 / 2 && 0 < y < 1 / 2]&//TraditionalFormsample = RandomVariate[CauchyCopula, 3000];
ListPlot[sample]对于不同的参数值,定义一个 Gumbel–Hougaard copula:
𝒟[α_] = CopulaDistribution[{"GumbelHougaard", α}, {UniformDistribution[{0, 1}], UniformDistribution[{0, 1}]}];Table[ListPlot[RandomVariate[𝒟[α], 10 ^ 3], PlotLabel -> Row[{"α = ", α}]], {α, {1, 3, 10, 60}}]Gumbel 双变量逻辑斯蒂分布是具有逻辑斯蒂边际分布的 AMH Copula:
GumbelLogistic𝒟 = CopulaDistribution[{"AMH", 1}, {LogisticDistribution[], LogisticDistribution[]}];pdf = PDF[GumbelLogistic𝒟, {x, y}]//SimplifyPlot3D[pdf, {x, -5, 4}, {y, -5, 4}]CDF[GumbelLogistic𝒟, {x, y}] == (1 + Exp[-x] + Exp[-y])^-1//Simplify属性和关系 (5)
PDF[CopulaDistribution["Product", {NormalDistribution[μ1, σ1], NormalDistribution[μ2, σ2]} ], {x, y}]PDF[BinormalDistribution[{μ1, μ2}, {σ1, σ2}, 0], {x, y}]% - %%//FullSimplify乘积 copula 等价于相关度为零的二元正态 copula:
PDF[CopulaDistribution["Product", {UniformDistribution[{0, 1}], UniformDistribution[{0, 1}]}], {x, y}]PDF[CopulaDistribution[{"Binormal", 0}, {UniformDistribution[{0, 1}], UniformDistribution[{0, 1}]}], {x, y}]//PiecewiseExpand% - %%//Simplify具有正态边缘分布的二项 copula 是一个 BinormalDistribution:
𝒞 = CopulaDistribution[{"Binormal", ρ}, {NormalDistribution[μ1, σ1], NormalDistribution[μ2, σ2]}];PDF[𝒞, {x, y}]PDF[BinormalDistribution[{μ1, μ2}, {σ1, σ2}, ρ], {x, y}]FullSimplify[% - %%]具有学生  边缘分布的多元
 copula 是一个 MultivariateTDistribution:
𝒞 = CopulaDistribution[{"MultivariateT", {{1, ρ}, {ρ, 1}}, ν}, {StudentTDistribution[ν], StudentTDistribution[ν]}];PDF[𝒞, {x, y}]//SimplifyPDF[MultivariateTDistribution[{{1, ρ}, {ρ, 1}}, ν], {x, y}]//SimplifyFullSimplify[% - %%, ν > 0 && 0 < ρ < 1 && x∈Reals && y∈Reals]一个 copula 的 MarginalDistribution 返回分量分布:
𝒟 = CopulaDistribution["Minimal", {BetaDistribution[α, β], ExponentialDistribution[λ]}];MarginalDistribution[𝒟, 1]MarginalDistribution[𝒟, 2]可能存在的问题 (1)
CopulaDistribution 不接受 ProductDistribution 作边缘:
𝒫 = ProductDistribution[ExponentialDistribution[2], UniformDistribution[{0, 1}]];
𝒟 = CopulaDistribution[{"FGM", .9}, {𝒫, NormalDistribution[]}];RandomVariate[𝒟]
𝒞 = CopulaDistribution[{"FGM", .9}, {ExponentialDistribution[2], UniformDistribution[{0, 1}], NormalDistribution[]}];PDF[𝒞, {x, y, z}]Mean[𝒞]巧妙范例 (2)
ParallelTable[Plot3D[CDF[CopulaDistribution[c, {UniformDistribution[{0, 1}], UniformDistribution[{0, 1}]}], {x, y}]//Evaluate, {x, -0.1, 1.1}, {y, -0.1, 1.1}, PlotLabel -> c, Mesh -> None, ColorFunction -> "Pastel", Ticks -> None], {c, {"Minimal", "Maximal", "Product", {"Frank", 1 / 2}, {"Clayton", 5}, {"GumbelHougaard", 2}, {"FGM", 1 / 3}, {"AMH", 1 / 2}, {"Binormal", 1 / 2}}}]Table[Plot3D[CDF[CopulaDistribution[{"Frank", 1 / 2}, {UniformDistribution[{0, 1}], d}], {x, y}]//Evaluate, {x, 0, 1}, {y, -3, 3}, PlotLabel -> d, Mesh -> None, ColorFunction -> "SandyTerrain", PlotRange -> All], {d, {UniformDistribution[{0, 1}], ExponentialDistribution[2], NormalDistribution[0, 1], LaplaceDistribution[0, 1], GumbelDistribution[1, 2], WeibullDistribution[2, 1]}}]文本
Wolfram Research (2010),CopulaDistribution,Wolfram 语言函数,https://reference.wolfram.com/language/ref/CopulaDistribution.html (更新于 2016 年).
CMS
Wolfram 语言. 2010. "CopulaDistribution." Wolfram 语言与系统参考资料中心. Wolfram Research. 最新版本 2016. https://reference.wolfram.com/language/ref/CopulaDistribution.html.
APA
Wolfram 语言. (2010). CopulaDistribution. Wolfram 语言与系统参考资料中心. 追溯自 https://reference.wolfram.com/language/ref/CopulaDistribution.html 年