

CircularRealMatrixDistribution
CircularRealMatrixDistribution[n]
行列次元が{n,n}の円実数行列分布を表す.
詳細
- CircularRealMatrixDistributionは,円実数アンサンブル(CRE)としても知られている.
- CircularRealMatrixDistributionは,直交群
 上のHaar測度としても知られる,次元 n の直交正方行列上の一様分布を表す.
- 次元母数 n は正の整数でよい.
- CircularRealMatrixDistributionは,MatrixPropertyDistributionやRandomVariate等の関数とともに使うことができる.
予備知識
- CircularRealMatrixDistribution[n]は,円実数アンサンブル(CRE)としても知られるもので,
 直交実数行列,具体的には
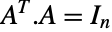 を満足する実数正方行列
 上の統計分布を表す.ただし,
 は
 の転置を,
 は
 恒等行列を表す.母数 n は分布の次元母数と呼ばれるもので,任意の正の整数でよい.
- 円実数行列分布は,円四元数行列分布(CircularQuaternionMatrixDistribution)と並んで,1962年にFreeman Dysonによって考案された,もともとある3つの円行列アンサンブル(CircularOrthogonalMatrixDistribution,CircularSymplecticMatrixDistribution,CircularUnitaryMatrixDistribution)に加えられた主な2つの分布の一つである.円実数行列分布は,確率的には直交正方分布の集合上の一様分布を表し,数学的には直交群
 上のいわゆるハール(Haar)測度である.円実数行列分布のような行列アンサンブルは,ランダム行列理論をはじめとする物理学および数学のさまざま分野の研究において非常に重要である.
- RandomVariateを使って,円実数行列分布から,1つあるいは複数の機械精度あるいは任意精度(後者はWorkingPrecisionオプションを介す)の擬似乱数変量を得ることができる.そのような変量の集合の平均,中央値,分散,モーメント,中心モーメントは,それぞれMean,Median,Variance,Moment,CentralMomentを使って計算することができる.Distributed[A,CircularRealMatrixDistribution[n]](より簡単な表記では ACircularRealMatrixDistribution[n])を使ってランダム行列 A が円実数行列分布に従って分布していると宣言することができる.そのような宣言はMatrixPropertyDistribution等の関数で使うことができる.
- 円実数行列分布に従って分布する変量のトレース,固有値,ノルムは,それぞれTr,Eigenvalues,Normを使って計算することができる.そのような変量は,MatrixFunctionやMatrixPowerで調べることもできる.そのような変量の各項はMatrixPlotを使ってプロットできる.
- CircularRealMatrixDistributionは他の数多くの分布と関係がある.上述の通り,この分布はCircularQuaternionMatrixDistribution,CircularOrthogonalMatrixDistribution,CircularSymplecticMatrixDistribution,CircularUnitaryMatrixDistribution等の他の円形行列分布と定性的に類似している.円行列アンサンブルは,もともとはいわゆるガウスアンサンブルの一般化として導かれたものなので,CircularRealMatrixDistributionはGaussianOrthogonalMatrixDistribution,GaussianSymplecticMatrixDistribution,GaussianUnitaryMatrixDistributionと関係がある.CircularRealMatrixDistributionはMatrixNormalDistribution,MatrixTDistribution,WishartMatrixDistribution,InverseWishartMatrixDistribution,TracyWidomDistribution,WignerSemicircleDistributionとも関係がある.
例題
すべて開く すべて閉じる例 (2)
RandomVariate[CircularRealMatrixDistribution[3]]OrthogonalMatrixQ[%]MatrixPropertyDistributionを使って球上のランダムな点をサンプルする:
RandomVariate[MatrixPropertyDistribution[r.{0, 0, 1}, rCircularRealMatrixDistribution[3]]]Point[RandomVariate[MatrixPropertyDistribution[r.{0, 0, 1}, rCircularRealMatrixDistribution[3]], 10 ^ 3]]//Graphics3Dスコープ (3)
RandomVariate[CircularRealMatrixDistribution[2]]RandomVariate[CircularRealMatrixDistribution[2], 3]det𝒟 = MatrixPropertyDistribution[Det[𝓂], 𝓂CircularRealMatrixDistribution[4]];NProbability[Δ == 1, Δdet𝒟]NProbability[Δ == -1, Δdet𝒟]アプリケーション (2)
3Dにおけるランダム特殊直交行列のEulerAnglesをサンプルする:
EulerAngles𝒟 = MatrixPropertyDistribution[EulerAngles[𝓂 / Det[𝓂]], 𝓂CircularRealMatrixDistribution[3]];angles = RandomVariate[EulerAngles𝒟, 10 ^ 4];DistributionFitTest[angles, ProductDistribution[UniformDistribution[{-Pi, Pi}], ProbabilityDistribution[(1/2)Sin[θ], {θ, 0, Pi}], UniformDistribution[{-Pi, Pi}]]]Histogram[#, Automatic, PDF]& /@ Transpose[angles]固定4Dベクトルをランダムに回転させることで, 上の点をサンプルする:
p4d = RandomVariate[MatrixPropertyDistribution[r.UnitVector[4, 4], rCircularRealMatrixDistribution[4]], 5 10 ^ 4];AllTrue[p4d, RegionMember[Sphere[4]]] 上の一様測度が
 上の一様測度を誘導するHopfマップによって点を
 に投影する:
hopf = {x, y, z, w} {(ArcTan[x, y] + Pi) / (2Pi), 2(x z + y w), 2(y z - x w), x ^ 2 + y ^ 2 - z ^ 2 - w ^ 2};Simplify[Norm[Rest[hopf[x, y, z, w]]], {x, y, z, w}∈Sphere[4]]Simplify[Det[Grad[hopf[x, y, z, w], {x, y, z, w}]], {x, y, z, w}∈Sphere[4]]proj = hopf@@@p4d;
res = GatherBy[SortBy[proj, First], Quotient[First[#], 0.05]&];
res = Drop[res, None, None, 1];

Animate[Graphics3D[{PointSize[Small], Point[res[[k]]]}, PlotRange -> {{-1, 1}, {-1, 1}, {-1, 1}}], {{k, 1, "ϕ"}, 1, Length[res], 1}, TrackedSymbols :> k, SaveDefinitions -> True, AnimationRunning -> False]特性と関係 (2)
dim = 300;
args = RandomVariate[MatrixPropertyDistribution[Arg[Eigenvalues[x]], xCircularRealMatrixDistribution[dim]], 100];Histogram[Join@@args, {-Pi, Pi, 2Pi / 40}, PDF]diffs = Join@@Map[Composition[Differences, Sort], (args/2Pi)dim];サンプルレベルの間隔のヒストグラムを,Dyson指数  のWigner推測としても知られる閉形式と比較する:
WignerSurmisePDF[x_, β : 2] := 2(4 x / Pi) ^ 2 Exp[(-4 / Pi) x ^ 2]Show[Histogram[diffs, {0.1}, PDF], Plot[WignerSurmisePDF[x, 2], {x, 0, 2.5}]]次元  大のCircularRealMatrixDistributionの固有ベクトルについては,スケールされた法はカイ二乗分布に従う:
𝒟 = MatrixPropertyDistribution[Flatten[Abs[Eigenvectors[𝓂]] ^ 2], 𝓂CircularRealMatrixDistribution[50]];data = 2Normalize[Join@@RandomVariate[𝒟, 100], Mean];ヒストグラムをChiSquareDistributionのPDFと比較する:
Show[Histogram[data, "Scott", PDF], Plot[PDF[ChiSquareDistribution[2], x], {x, 0, 9}]]テキスト
Wolfram Research (2015), CircularRealMatrixDistribution, Wolfram言語関数, https://reference.wolfram.com/language/ref/CircularRealMatrixDistribution.html.
CMS
Wolfram Language. 2015. "CircularRealMatrixDistribution." Wolfram Language & System Documentation Center. Wolfram Research. https://reference.wolfram.com/language/ref/CircularRealMatrixDistribution.html.
APA
Wolfram Language. (2015). CircularRealMatrixDistribution. Wolfram Language & System Documentation Center. Retrieved from https://reference.wolfram.com/language/ref/CircularRealMatrixDistribution.html