

MinStableDistribution
MinStableDistribution[μ,σ,ξ]
位置母数 μ,尺度母数 σ,形状母数 ξ の一般化された最小極値分布を表す.
詳細
- MinStableDistributionはFisher–Tippett分布としても知られている.
- 一般化された最小極値分布は,正規分布,コーシー分布,ベータ分布等の分布のサンプル中の最小値の漸近分布を与える.
- 一般化された最小極値分布中の値
 の確率密度は,
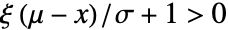 では
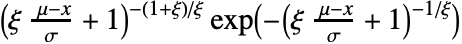 に比例し,その他の場合は0である.
- MinStableDistributionでは,μ と ξ は任意の実数でよく,σ は任意の正の実数でよい.
- MinStableDistributionでは,μ と σ は任意次元の任意の数量でよく,ξ は無次元量でよい. »
- MinStableDistributionは,Mean,CDF,RandomVariate等の関数とともに使うことができる.
予備知識
- MinStableDistribution[μ,σ,ξ]は,
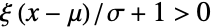 を満足する実数
 の集合上でサポートされ,正の実数 σ(「尺度母数」と呼ばれる)と実数 μ および ξ(それぞれ「位置母数」および「形状母数」)でパラメータ化された連続統計分布を表す.これらの母数は,ともに,分布の確率密度関数(PDF)の全体的な動作を決定する.一般に,最小極値分布のPDFは単一の「峰」(大域的最大値)を持つ単峰性であるが,その全体的な形(高さ,広がり最大値の水平位置)は μ,σ,ξ の値によって決定される.さらに,PDFの裾部は,PDFが
 の大きい値について代数的というよりはむしろ指数的に減少するという意味で「薄い」(この動作は分布のSurvivalFunctionを分析することで数量的に厳密にできる).最小極値分布は,最大極値分布(MaxStableDistribution)とともに,いわゆる「極値分布」であり,一般化された最小極値分布,タイプ1の極値分布(ExtremeValueDistributionと混同してはならない),ガンベル最小値分布(GumbelDistributionと混同してはならない),Fisher-Tippett分布等と呼ばれることがある.
- 一般化された最小極値分布は,NormalDistribution,CauchyDistribution,BetaDistribution等からのサンプルの最小値の漸近的動作をモデル化するユニークな分布であり,GumbelDistribution,FrechetDistribution,WeibullDistribution等の極値分布の動作を組み合せるために開発された.この分布は,PDFが二重に指数的である(Exp[-Exp[…]]の形をしている)ために,そのグラフは,より誇張された特徴(峰がより高く裾部がより薄い等),分布の中でも特徴的な特性を持つ.最小極値分布は,極値理論と呼ばれる分野における要として,「極めてありそうにない」(つまり,データ集合が中央値から甚だしく逸脱している変量からなる)状況の説明に幅広く使用されており,金融と経済のさまざまな回分野における数多くの現象のモデル化に使われている.
- RandomVariateを使って,最小極値分布から,1つあるいは複数の機械精度あるいは任意精度(後者はWorkingPrecisionオプションを介す)の擬似乱数変量を得ることができる.Distributed[x,MinStableDistribution[μ,σ,ξ]](より簡略な表記では xMinStableDistribution[μ,σ,ξ])を使って,確率変数 x が最小極値分布に従って分布していると宣言することができる.このような宣言は,Probability,NProbability,Expectation,NExpectation等の関数で使うことができる.
- 確率密度関数および累積分布関数は,PDF[MinStableDistribution[μ,σ,ξ],x]およびCDF[MinStableDistribution[μ,σ,ξ],x]を使って得られることがある.平均,中央値,分散,原点の周りのモーメント,中心モーメントは,それぞれMean,Median,Variance,Moment,CentralMomentを使って計算することができる.
- DistributionFitTestを使って,与えられたデータ集合が最小極値分布と一致するかどうかを検定することが,EstimatedDistributionを使って与えられたデータからパラメトリック最小極値分布を推定することが,FindDistributionParametersを使ってデータを最小極値分布にフィットすることができる.ProbabilityPlotを使って記号最小極値分布のCDFに対する与えられたデータのCDFのプロットを生成することが,QuantilePlotを使って記号最小極値分布の変位値に対する与えられたデータの変位値のプロットを生成することができる.
- TransformedDistributionを使って変換された最小極値分布を表すことが,CensoredDistributionを使って上限値と下限値の間で切り取られた値の分布を表すことが,TruncatedDistributionを使って上限値と下限値の間で切断された値の分布を表すことができる.CopulaDistributionを使って最小極値分布を含む高次元分布を構築することが,ProductDistributionを使って最小極値分布を含む独立成分分布の結合分布を計算することができる.
- 最小極値分布は他の数多くの分布と関連している.GumbelDistribution(GumbelDistribution[α,β]はMinStableDistribution[α,β,0]に等しい),WeibullDistribution(WeibullDistribution[α,β]は厳密にMinStableDistribution[β,β/α,-1/α]である),ExpGammaDistribution(ExpGammaDistribution[1,σ,μ]はMinStableDistribution[μ,σ,0]と同じPDFを持つ)を含むMinStableDistributionは数多くの分布を一般化する.また,最小極値分布を変換してMaxStableDistribution,FrechetDistribution,ExtremeValueDistributionについての分布関数を得ることができる.MinStableDistribution は,sExponentialDistributionおよびLogisticDistributionとも関連している.
例題
すべて開く すべて閉じる例 (4)
Plot[Table[PDF[MinStableDistribution[-1, 2, ξ], x], {ξ, {-0.5, 0.5, 1.5}}]//Evaluate, {x, -4, 3}, Filling -> Axis]Plot[Table[PDF[MinStableDistribution[-1, σ, 0.5], x], {σ, {0.5, 1, 1.5}}]//Evaluate, {x, -3, 1}, Filling -> Axis]Plot[Table[PDF[MinStableDistribution[μ, 2, 0.5], x], {μ, {-1.5, 0.5, 1}}]//Evaluate, {x, -4, 4}, Filling -> Axis]PDF[MinStableDistribution[μ, σ, ξ], x]Plot[Table[CDF[MinStableDistribution[-1, 2, ξ], x], {ξ, {-0.5, 0.5, 1.5}}]//Evaluate, {x, -4, 4}, Filling -> Axis, Exclusions -> None]Plot[Table[CDF[MinStableDistribution[-1, σ, 0.5], x], {σ, {0.5, 1, 1.5}}]//Evaluate, {x, -4, 4}, Filling -> Axis, Exclusions -> None]Plot[Table[CDF[MinStableDistribution[μ, 2, 0.5], x], {μ, {-1.5, 0.5, 1}}]//Evaluate, {x, -4, 4}, Filling -> Axis, Exclusions -> None]CDF[MinStableDistribution[μ, σ, ξ], x]Mean[MinStableDistribution[μ, σ, ξ]]Variance[MinStableDistribution[μ, σ, ξ]]Median[MinStableDistribution[μ, σ, ξ]]スコープ (8)
data = RandomVariate[MinStableDistribution[1, 0.5, .2], 10 ^ 4];Show[
Histogram[data, {-2, 3, 0.3}, "PDF"],
Plot[PDF[MinStableDistribution[1, 0.5, .2], x], {x, -2, 2}, PlotStyle -> Thick]]sample = RandomVariate[MinStableDistribution[1, 2, 0.1], 10 ^ 3];edist = EstimatedDistribution[sample, MinStableDistribution[μ, σ, ξ]]サンプルの密度ヒストグラムを推定分布の確率密度関数と比較する:
Show[Histogram[sample, Automatic, "PDF"], Plot[PDF[edist, x], {x, -10, 6}, PlotStyle -> Thick]]Plot[Skewness[MinStableDistribution[μ, σ, ξ]], {ξ, -1, 1 / 3}]Skewness[MinStableDistribution[μ, σ, ξ]]Limit[Skewness[MinStableDistribution[μ, σ, ξ]], ξ -> -∞]Limit[Skewness[MinStableDistribution[μ, σ, ξ]], ξ -> 1 / 3, Direction -> 1]FindRoot[Skewness[MinStableDistribution[μ, σ, ξ]] == 0, {ξ, -0.2, -0.1}]歪度はMaxStableDistributionの歪度と逆の符号を持つ:
Skewness[MaxStableDistribution[μ, σ, ξ]] + Skewness[MinStableDistribution[μ, σ, ξ]]//PiecewiseExpandPlot[Kurtosis[MinStableDistribution[μ, σ, ξ]], {ξ, -2, 1 / 3}]Kurtosis[MinStableDistribution[μ, σ, ξ]]Limit[Kurtosis[MinStableDistribution[μ, σ, ξ]], ξ -> -∞]Limit[Kurtosis[MinStableDistribution[μ, σ, ξ]], ξ -> 1 / 4, Direction -> 1]FindMinimum[Kurtosis[MinStableDistribution[μ, σ, ξ]], {ξ, -0.5}]尖度はMaxStableDistributionの尖度と等しい:
Kurtosis[MaxStableDistribution[μ, σ, ξ]] - Kurtosis[MinStableDistribution[μ, σ, ξ]]FormulaGrid[list_, type_] := Grid[...]FormulaGrid[Table[Moment[MinStableDistribution[μ, σ, ξ], r]//FullSimplify, {r, 3}], M]FormulaGrid[Table[CentralMoment[MinStableDistribution[μ, σ, ξ], r]//FullSimplify, {r, 3}], CM]FormulaGrid[Table[FactorialMoment[MinStableDistribution[μ, σ, ξ], r]//FullSimplify, {r, 3}], FM]FormulaGrid[Table[Cumulant[MinStableDistribution[μ, σ, ξ], r]//FullSimplify, {r, 3}], C]Plot[Table[HazardFunction[MinStableDistribution[-1, 5, ξ], x], {ξ, {-0.8, 1, 4}}]//Evaluate, {x, -6, 6}, Filling -> Axis]Plot[Table[HazardFunction[MinStableDistribution[μ, 2, .6], x], {μ, {-2, 1, 4}}]//Evaluate, {x, -4, 8}, Filling -> Axis]Plot[Table[HazardFunction[MinStableDistribution[2, σ, .8], x], {σ, {0.5, 1, 2}}]//Evaluate, {x, 1, 4}, Filling -> Axis]HazardFunction[MinStableDistribution[μ, σ, ξ], x]Plot[Table[Quantile[MinStableDistribution[-1, 2, ξ], q], {ξ, {-1, 0, 1}}]//Evaluate, {q, 0, 1}, Filling -> Axis]Plot[Table[Quantile[MinStableDistribution[μ, 2, -1], q], {μ, {-1, 0, 1}}]//Evaluate, {q, 0, 1}, Filling -> Axis]Plot[Table[Quantile[MinStableDistribution[2, σ, -1], q], {σ, {0.5, 1, 2}}]//Evaluate, {q, 0, 1}, Filling -> Axis]Quantile[MinStableDistribution[μ, σ, ξ], q]母数で一貫してQuantityを使うとQuantityDistributionが与えられる:
size𝒟 = MinStableDistribution[Quantity[8, "Microns"], Quantity[2.75, "Microns"], -0.4]Quartiles[size𝒟]アプリケーション (4)
MinStableDistributionを使って1日あたりの最小流量の年間平均をモデル化することができる.マハナディ川を例に考える.最小流量は立方メートル/秒で与えられる:
minFlow = Quantity[ExampleData[{"Statistics", "MahanadiRiverFlow"}], "Meters" ^ 3 / "Seconds"];MinStableDistributionをデータにフィットする:
edist = EstimatedDistribution[minFlow, MinStableDistribution[a, b, c]]Show[Histogram[minFlow, 5, "PDF", AxesLabel -> Automatic], Plot[PDF[edist, Quantity[x, "Meters" ^ 3 / "Seconds"]], {x, 0, 7}, PlotStyle -> Thick]]Mean[edist]NProbability[x ≤ Quantity[1.5, "Meters"^3/"Seconds"], xedist]年間最小流量は独立であると考え,最小流量が2立方メートル/秒を上回らない年が3年続く確率を求める:
NProbability[x ≤ Quantity[2, "Meters"^3/"Seconds"], xedist] ^ 3次の30年間の1日あたりの平均流量の年間最小値のシミュレーションを行う:
ListPlot[RandomVariate[edist, 30], Joined -> True, AxesLabel -> Automatic]MinStableDistributionを使って降伏強度をモデル化することができる:
ExampleData[{"Statistics", "BoforsSteel"}, "LongDescription"]yieldStrengthBoforsSteel = Quantity[ExampleData[{"Statistics", "BoforsSteel"}], "kg/mm^2"];MinStableDistributionをデータにフィットする:
edist = EstimatedDistribution[yieldStrengthBoforsSteel, MinStableDistribution[μ, σ, ξ]]Show[Histogram[yieldStrengthBoforsSteel, {31.5, 42.5, 1}, "PDF", AxesLabel -> Automatic], Plot[PDF[edist, Quantity[x, "kg/mm^2"]], {x, 30, 43}, PlotStyle -> Thick]]Mean[edist]NProbability[x ≥ Quantity[38, "kg/mm^2"], xedist]sample = RandomVariate[edist, 50];
ListPlot[{sample, {{0, Mean[edist]}, {50, Mean[edist]}}}, Filling -> Axis, Joined -> {False, True}, AxesOrigin -> {0, 30}, AxesLabel -> Automatic]MinStableDistributionを使ってサイズをモデル化することができる.フライアッシュ粒子について直径20ミクロンと仮定して考える:
ExampleData[{"Statistics", "FlyAsh"}, "LongDescription"]flyAsh = 20Quantity[ExampleData[{"Statistics", "FlyAsh"}], "Microns"];edist = EstimatedDistribution[flyAsh, MinStableDistribution[μ, σ, ξ]]Show[Histogram[flyAsh, 30, "PDF", AxesLabel -> Automatic], Plot[PDF[edist, Quantity[x, "Microns"]], {x, QuantityMagnitude[Min[flyAsh]], QuantityMagnitude[Max[flyAsh]]}, PlotStyle -> Thick]]Mean[edist]NProbability[x ≥ Quantity[200, "Microns"], xedist]100個のアッシュ粒子について直径のシミュレーションを行う:
ListPlot[{ RandomVariate[edist, 100], {{0, Mean[edist]}, {100, Mean[edist]}}}, Joined -> {False, True}, Filling -> Axis, AxesOrigin -> {0, 0}, AxesLabel -> Automatic]MinStableDistributionを使って「放散虫 (Cyrtoideae radiolarians)」の長さをモデル化することができる:
ExampleData[{"Statistics", "CyrtoideaeLength"}, "LongDescription"]cyrtoideaeLength = Quantity[ExampleData[{"Statistics", "CyrtoideaeLength"}], "Microns"];edist = EstimatedDistribution[cyrtoideaeLength, MinStableDistribution[μ, σ, ξ]]Show[Histogram[cyrtoideaeLength, {19.5, 200.5, 20}, "PDF", AxesLabel -> Automatic], Plot[PDF[edist, Quantity[x, "Microns"]], {x, 20, 200}, PlotStyle -> Thick]]Mean[edist]NProbability[x ≥ Quantity[100, "Microns"], xedist]ListPlot[{RandomVariate[edist, 60], {{0, Mean[edist]}, {60, Mean[edist]}}}, Joined -> {False, True}, Filling -> Axis, AxesOrigin -> {0, 0}, AxesLabel -> Automatic]特性と関係 (10)
MinStableDistributionは平行移動と正の因子によるスケーリングの下では閉じている:
TransformedDistribution[a x + b, xMinStableDistribution[μ, σ, ξ], Assumptions -> a > 0]負の因子によるスケーリングはMaxStableDistributionを与える:
TransformedDistribution[a x + b, xMinStableDistribution[μ, σ, ξ], Assumptions -> a < 0]MinStableDistributionはMinを取る際に閉じている:
OrderDistribution[{MinStableDistribution[μ, σ, ξ], n}, 1]OrderDistribution[{MinStableDistribution[μ, σ, 0], n}, 1]MinStableDistributionのCDFは安定性の仮定の方程式を解く:
eq = CDF[OrderDistribution[{MinStableDistribution[μ, σ, ξ], n}, 1], x] == CDF[MinStableDistribution[μ, σ, ξ], a x + b]
FullSimplify[eq /. {a -> n^-ξ, b -> -(μ ξ + σ)(n^-ξ - 1/ξ)}, MinStableDistribution[μ, σ, ξ] && n > 0 && 1 + ((μ - x) ξ/σ) > 0 && ξ ≠ 0]
Limit[eq /. {a -> n^-ξ, b -> -(μ ξ + σ)(n^-ξ - 1/ξ)}, ξ -> 0, Assumptions -> n > 0]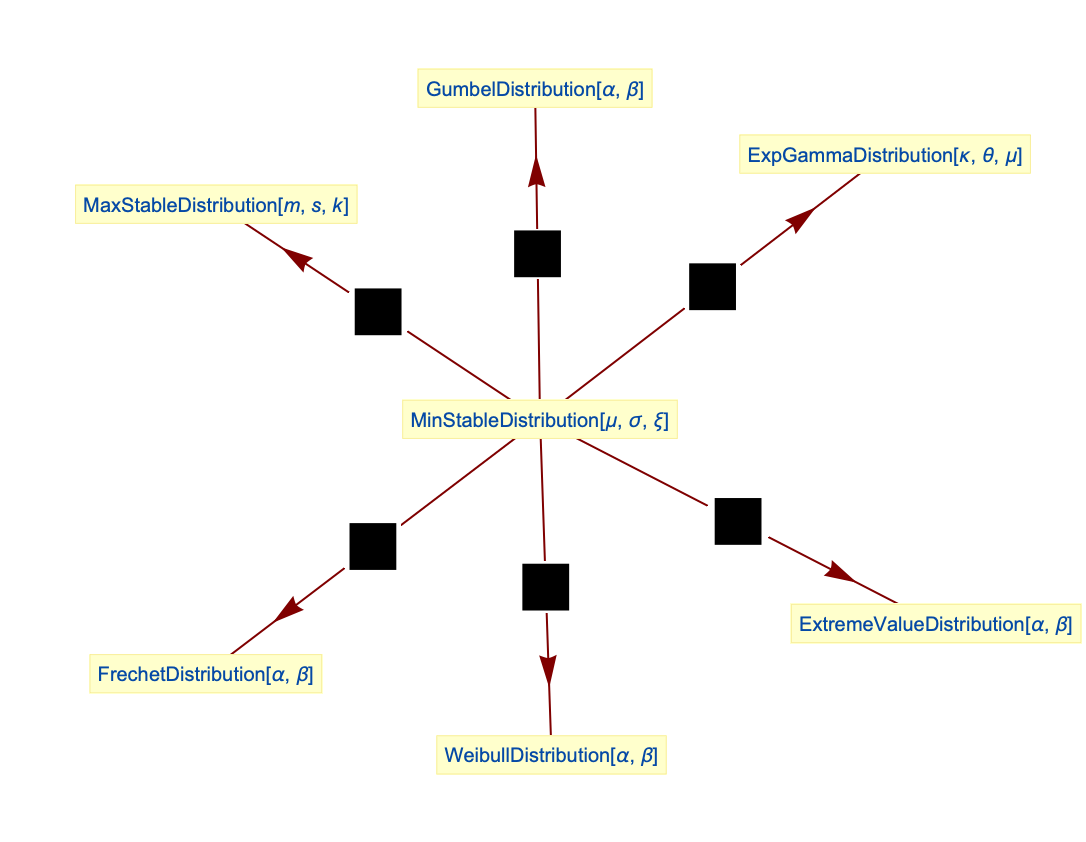
ExtremeValueDistribution は一般化された最小極値分布に関連する:
𝒟 = TransformedDistribution[-u, uMinStableDistribution[-α, β, 0]];PDF[𝒟, x]PDF[ExtremeValueDistribution[α, β], x]% - %%//FullSimplifyGumbelDistributionは一般化された最小極値分布の特殊ケースである:
PDF[GumbelDistribution[α, β], x]PDF[MinStableDistribution[α, β, 0], x]% - %%//FullSimplify一般化された最小極値分布はFrechetDistributionに関連している:
𝒟 = TransformedDistribution[-u, uMinStableDistribution[-β, β / α, 1 / α]];PDF[𝒟, x]//Simplify[#, β > 0]&PDF[FrechetDistribution[α, β], x]% - %%//Simplify[#, β > 0 && α > 0]&WeibullDistributionは一般化された最小極値分布の特殊ケースである:
PDF[WeibullDistribution[α, β], x]PDF[MinStableDistribution[β, β / α, -1 / α], x]//Simplify[#, β > 0 && α > 0]&% - %%//Simplify[#, β > 0 && α > 0]&一般化された最小極値分布はMaxStableDistributionに関連している:
𝒟 = TransformedDistribution[-u, uMaxStableDistribution[-μ, σ, ξ]];PDF[𝒟, x]PDF[MinStableDistribution[μ, σ, ξ], x]% - %%//FullSimplifyExpGammaDistributionはMinStableDistributionの特殊ケースである:
PDF[MinStableDistribution[μ, σ, 0], x]PDF[ExpGammaDistribution[1, σ, μ], x]FullSimplify[% - %%]おもしろい例題 (1)
累積分布関数の等高線を持つ ξ のさまざまな値についての確率密度関数:
dist = MinStableDistribution[-1.5, 2, ξ];cdf = Function[{x, ξ}, Evaluate[CDF[dist, x]]];
ql = {0.025, 0.10, 0.25, 0.5, 0.75, 0.90, 0.975};
cl = Table[ColorData["Rainbow"][q], {q, Join[{0.0}, ql]}];Legended[Plot3D[PDF[dist, x], {x, -5, 3}, {ξ, -0.6, 2}, PlotTheme -> "Marketing", MeshFunctions -> {cdf}, Mesh -> {ql}, MeshStyle -> GrayLevel[0.8], MeshShading -> cl, AxesLabel -> Automatic, BaseStyle -> Opacity[0.9], ImageSize -> 400, PlotPoints -> 100, PlotRange -> All, Exclusions -> None], BarLegend["Rainbow", ql, LegendLabel -> "prob"]]テキスト
Wolfram Research (2010), MinStableDistribution, Wolfram言語関数, https://reference.wolfram.com/language/ref/MinStableDistribution.html (2016年に更新).
CMS
Wolfram Language. 2010. "MinStableDistribution." Wolfram Language & System Documentation Center. Wolfram Research. Last Modified 2016. https://reference.wolfram.com/language/ref/MinStableDistribution.html.
APA
Wolfram Language. (2010). MinStableDistribution. Wolfram Language & System Documentation Center. Retrieved from https://reference.wolfram.com/language/ref/MinStableDistribution.html