ProductDistribution
ProductDistribution[dist1,dist2,…]
表示独立分量分布为 dist1, dist2, … 的联合分布.
更多信息
- ProductDistribution[dist1,dist2,…] 的概率密度由
 给出,其中 f1 是 dist1 的概率密度函数,f2 是 dist2 的概率密度函数等等.
- 符号 {disti,n} 表示 disti 重复 n 次.
- 分布 disti 可以是单变量、多变量、连续或离散分布的任意组合.
- ProductDistribution 可与 Mean、CDF 和 RandomVariate 等函数联合使用.
背景
- ProductDistribution[dist1,dist2,…,distn] 表示一个多变量统计分布,它的第
 个边缘分布 (MarginalDistribution) 为 distj,并且各分量 dist1,dist2,…,distn 相互独立. 一个普通乘积分布 ProductDistribution[dist1,dist2,…,distn] 的概率密度函数 (PDF) 为
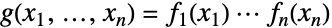 ,其中
 为 distj 的 PDF. 尽管所有的乘积分布都有这些属性,具体的乘积分布的特性和行为则由边缘分布 dist1,dist2,…,distn 所决定.
- 乘积分布的各分量 dist1,dist2,…,distn 可以是连续或离散的,单变量或多变量的,可以由任意一个或所有有标准名称的分布(比如:BinomialDistribution、NormalDistribution、HypergeometricDistribution 等)以及它们的变体(通过 TransformedDistribution、CensoredDistribution、ProductDistribution、CopulaDistribution 等) 所组成. 而且,每个分量 distj 可以是符号式的(比如 NormalDistribution[μ,σ]),也可以是数值式的( 比如 NormalDistribution[0,1]),并且,可以用简写形式 ProductDistribution[{dist1,k1},{dist2,k2},… ,{distn,kn}] 来表示将第 j 个边缘分布 distj 重复 kj 次.
- 在二十世纪四十年代,有人提出了一个对乘积分布进行系统研究的项目. 尽管工作持续到了五十年代末,六十年代初,已接近尾声,但首次对此主题进行彻底详细讨论的是 Springer 和 Thompson 发表于1966年的一篇论文. 从那时起,研究方法不断被改进,使对特殊定义(如分段函数)的概率分布的乘积进行理论和算法上的研究成为可能,从实际运用的角度出发,乘积分布已被证明在机器学习和金融领域是极为重要的工具. 另外,人们还运用蒙特卡罗理论和其他数值法对乘积分布进行了深入研究.
- ProductDistribution 和其他各种分布之间存在着多种关系. ProductDistribution 是CopulaDistribution 的特例,因为 ProductDistribution[dist1,dist2,…,distn] 等价于 CopulaDistribution["Product",{dist1,dist2,…,distn}]. KDistribution 被定义为服从 GammaDistribution 的变数的乘积;两个 LogNormalDistribution 的乘积还是 LogNormalDistribution;BetaDistribution 和 GammaDistribution 的乘积为 GammaDistribution. 具有对角协方差矩阵的 MultinormalDistribution(同样还有 BinormalDistribution) 是 ProductDistribution(它的边缘分布为 NormalDistribution) 的一个例子.
范例
打开所有单元 关闭所有单元基本范例 (3)
𝒟 = ProductDistribution[NormalDistribution[0, 2], NormalDistribution[1 / 3, 1]];Plot3D[PDF[𝒟, {x, y}], {x, -3, 3}, {y, -2, 2}]𝒟 = ProductDistribution[{PoissonDistribution[6], 2}];DiscretePlot3D[PDF[𝒟, {x, y}], {x, 0, 12}, {y, 0, 12}, ExtentSize -> Full]𝒟 = ProductDistribution[BinomialDistribution[10, 1 / 4], ExponentialDistribution[3]];RandomVariate[𝒟]范围 (26)
基本用途 (7)
𝒟1 = NormalDistribution[1, 2];
𝒟2 = CauchyDistribution[0, 1];
𝒟 = ProductDistribution[𝒟1, 𝒟2];PDF[𝒟, {x, y}] == PDF[𝒟1, x]PDF[𝒟2, y]Plot3D[PDF[𝒟, {x, y}], {x, -3, 5}, {y, -3, 3}, PlotRange -> All]𝒟1 = BinomialDistribution[7, 2 / 3];
𝒟2 = PoissonDistribution[6];
𝒟 = ProductDistribution[𝒟1, 𝒟2];𝒟 = ProductDistribution[𝒟1, 𝒟2];PDF[𝒟, {x, y}] == PDF[𝒟1, x]PDF[𝒟2, y]//SimplifyDiscretePlot3D[PDF[𝒟, {x, y}], {x, 0, 9}, {y, 0, 12}, ExtentSize -> 0.5]𝒟 = ProductDistribution[{ExponentialDistribution[4], 3}, NormalDistribution[]];PDF[𝒟, {w, x, y, z}]𝒟 = ProductDistribution[GeometricDistribution[1 / 3], BetaDistribution[3, 2]];data = RandomVariate[𝒟, 10 ^ 5];𝒟1 = ProductDistribution[GeometricDistribution[a], BetaDistribution[3, b]];FindDistributionParameters[data, 𝒟1]𝒟 = ProductDistribution[{NormalDistribution[], 2}, UniformDistribution[], {PoissonDistribution[5], 3}];Variance[𝒟]//Nsample = RandomVariate[𝒟, 10 ^ 5];Variance[sample]//N𝒟 = ProductDistribution[DirichletDistribution[{2, 4, 7}], DirichletDistribution[{1, 3, 5}]];PDF[𝒟, {w, x, y, z}]
Integrate[PDF[𝒟, {w, x, y, z}], {w, -∞, ∞}, {x, -∞, ∞}, {y, -∞, ∞}, {z, -∞, ∞}]𝒟 = ProductDistribution[MultinomialDistribution[30, {1 / 2, 1 / 3, 1 / 6}], MultinomialDistribution[10, {1 / 7, 2 / 7, 4 / 7}]];Variance[𝒟]//Ndata = RandomVariate[𝒟, 10 ^ 4];Variance[data]//N参数分布 (6)
𝒟 = ProductDistribution[NormalDistribution[-1, 2], NormalDistribution[1 / 3, 1]];Plot3D[PDF[𝒟, {x, y}], {x, -5, 3}, {y, -3, 3}]PDF[𝒟, {x, y}]PDF[BinormalDistribution[{-1, 1 / 3}, {2, 1}, 0], {x, y}]% - %%//Simplify𝒟 = ProductDistribution[{LaplaceDistribution[0, 1], 2}];Plot3D[PDF[𝒟, {x, y}], {x, -1.5, 1.5}, {y, -1.5, 1.5}]PDF[𝒟, {x, y}]{Mean[𝒟], Variance[𝒟]}定义独立 PoissonDistribution 的乘积分布:
𝒟 = ProductDistribution[PoissonDistribution[3], PoissonDistribution[9]];DiscretePlot3D[PDF[𝒟, {x, y}], {x, 0, 9}, {y, 3, 12}, ExtentSize -> Full]PDF[𝒟, {x, y}]Covariance[𝒟]//MatrixFormMultivariatePoissonDistribution 没有独立分量:
Covariance[MultivariatePoissonDistribution[μ, {Subscript[μ, 1], Subscript[μ, 2]}]]//MatrixFormDistributionParameterAssumptions[MultivariatePoissonDistribution[μ, {Subscript[μ, 1], Subscript[μ, 2]}]]创建 StudentTDistribution 的两个独立例子的乘积分布:
𝒟 = ProductDistribution[{StudentTDistribution[0, 1, 9], 2}];sample = RandomVariate[𝒟, 10 ^ 3];edist = EstimatedDistribution[sample, MultivariateTDistribution[{{1, 0}, {0, 1}}, ν]]DistributionFitTest[sample, edist]𝒟 = ProductDistribution[PoissonDistribution[m], GeometricDistribution[p]];PDF[𝒟, {x, y}]CDF[𝒟, {x, y}]{Mean[𝒟], Variance[𝒟]}{Skewness[𝒟], Kurtosis[𝒟]}Moment[𝒟, {Subscript[r, 1], Subscript[r, 2]}]//PiecewiseExpandFactorialMoment[𝒟, {Subscript[r, 1], Subscript[r, 2]}]//PiecewiseExpandCentralMoment[𝒟, {2, 3}]//SimplifyCumulant[𝒟, {2, 4}]CharacteristicFunction[𝒟, {s, t}]MomentGeneratingFunction[𝒟, {s, t}]FactorialMomentGeneratingFunction[𝒟, {s, t}]求 MultinormalDistribution 的边缘:
Σ = (| | | |
| --------- | --------- | --------- |
| σ1^2 | ρ12 σ1 σ2 | ρ13 σ1 σ3 |
| ρ12 σ1 σ2 | σ2^2 | ρ23 σ2 σ3 |
| ρ13 σ1 σ3 | ρ23 σ2 σ3 | σ3^2 |);𝒟 = MultinormalDistribution[{μ1, μ2, μ3}, Σ];
ℳ1 = MarginalDistribution[𝒟, 1];
ℳ2 = MarginalDistribution[𝒟, 2];
ℳ3 = MarginalDistribution[𝒟, 3];𝒫 = ProductDistribution[ℳ1, ℳ2, ℳ3];PDF[𝒫, {x, y, z}] 是具有对角协方差矩阵的 MultinormalDistribution:
PDF[𝒟, {x, y, z}] /. {ρ12 -> 0, ρ13 -> 0, ρ23 -> 0}FullSimplify[% - %%, σ1 > 0 && σ2 > 0 && σ3 > 0]非参数分布 (3)
定义 SmoothKernelDistribution 的乘积:
skd1 = SmoothKernelDistribution[RandomVariate[LaplaceDistribution[0, 1], 10 ^ 3]];
skd2 = SmoothKernelDistribution[RandomVariate[NormalDistribution[], 10 ^ 3]];
𝒟 = ProductDistribution[skd1, skd2];𝒫 = ProductDistribution[LaplaceDistribution[0, 1], NormalDistribution[]];Plot3D[First[#], {x, -3, 3}, {y, -3, 3}, PlotRange -> All, Exclusions -> None, Mesh -> 5, ColorFunction -> "SandyTerrain", PlotLabel -> Last[#]]& /@ {{PDF[𝒟, {x, y}], "𝒟"}, {PDF[𝒫, {x, y}], "𝒫"}}从 中创建一个样本并为此定义一个 SmoothKernelDistribution:
skd3 = SmoothKernelDistribution[RandomVariate[𝒫, 10 ^ 3]];Plot3D[First[#], {x, -3, 3}, {y, -3, 3}, PlotRange -> All, Exclusions -> None, Mesh -> 5, ColorFunction -> "SandyTerrain", PlotLabel -> Last[#]]& /@ {{PDF[𝒟, {x, y}], "𝒟"}, {PDF[𝒫, {x, y}], "𝒫"}, {PDF[skd3, {x, y}], "skd3"}}定义一个 EmpiricalDistribution 的一个乘积:
ed1 = EmpiricalDistribution[RandomVariate[PoissonDistribution[9], 20]];
ed2 = EmpiricalDistribution[RandomVariate[BenfordDistribution[10], 10]];
𝒟 = ProductDistribution[ed1, ed2];{DiscretePlot3D[PDF[𝒟, {x, y}], {x, 5, 15}, {y, 0, 10}, ExtentSize -> 1 / 2, PlotLabel -> "PDF"], DiscretePlot3D[CDF[𝒟, {x, y}], {x, 5, 15}, {y, 0, 10}, ExtentSize -> Right, PlotLabel -> "CDF"]}定义 HistogramDistribution 的一个乘积分布:
hd = HistogramDistribution[RandomVariate[NormalDistribution[], 10 ^ 2]];
𝒟 = ProductDistribution[hd, NormalDistribution[]];Plot3D[PDF[𝒟, {x, y}]//Evaluate, {x, -3, 3}, {y, -3, 3}, PlotRange -> All, Mesh -> None, ExclusionsStyle -> {None, Black}]PDF[𝒟, {x, y}]导出分布 (10)
定义具有 CensoredDistribution 的乘积:
𝒞 = CensoredDistribution[{5, 9}, PoissonDistribution[7]];
𝒟 = ProductDistribution[𝒞, PoissonDistribution[9]];DiscretePlot3D[PDF[𝒟, {x, y}]//Evaluate, {x, 0, 15}, {y, 0, 15}, ExtentSize -> Full]MarginalDistribution 选择 ProductDistribution 分量:
ℳ1 = MarginalDistribution[BinormalDistribution[ρ], 1];
ℳ2 = MarginalDistribution[BinormalDistribution[ρ], 2];𝒫 = ProductDistribution[ℳ1, ℳ2];PDF[𝒫, {x, y}]PDF[BinormalDistribution[0], {x, y}]乘积分布的分量假设为是独立的,因此原分布不能恢复,当  非零时:
PDF[BinormalDistribution[0.4], {x, y}]从 MixtureDistribution 中创建乘积分布:
ℳ1 = MixtureDistribution[{1, 1}, {NormalDistribution[1, 1 / 2], NormalDistribution[-2, 1]}];
ℳ2 = MixtureDistribution[{1, 2}, {LaplaceDistribution[0, 1], LaplaceDistribution[2, 1]}];
𝒟 = ProductDistribution[ℳ1, ℳ2];Plot3D[PDF[𝒟, {x, y}]//Evaluate, {x, -3, 3}, {y, -2, 4}, PlotPoints -> 35, PlotRange -> All, Exclusions -> None]PDF[𝒟, {x, y}]Mean[𝒟]Variance[𝒟]求最小最大 OrderDistribution 的乘积分布:
𝒫 = ProductDistribution[OrderDistribution[{ErlangDistribution[2, 3.5], n}, n], OrderDistribution[{ErlangDistribution[2, 3.5], n}, 1]];PDF[𝒫, {x, y}]
Block[{n = 4}, Plot3D[PDF[𝒫, {x, y}], {x, 0, 2}, {y, 0, 0.7}]]定义 ParameterMixtureDistribution 的乘积分布:
ℳ = ParameterMixtureDistribution[UniformDistribution[{a, b}], {aUniformDistribution[], bUniformDistribution[{2, 3}]}];
𝒟 = ProductDistribution[ℳ, ℳ];Plot3D[PDF[𝒟, {x, y}]//Evaluate, {x, -0.5, 3.5}, {y, -0.5, 3.5}, Exclusions -> None]乘积分布被用于 TransformedDistribution 的输入:
TransformedDistribution[u + v, {u, v}ProductDistribution[{NormalDistribution[μ, σ], 2}]]求 TransformedDistribution 的乘积分布:
𝒟1 = TransformedDistribution[2 u, uPoissonDistribution[7]];
𝒟2 = TransformedDistribution[u, uPoissonDistribution[7]];
𝒟 = ProductDistribution[𝒟1, 𝒟2];DiscretePlot3D[PDF[𝒟, {x, y}], {x, 4, 20, 2}, {y, 0, 14}, ExtentSize -> Full, Ticks -> {Range[4, 20, 2], Range[0, 14, 2]}]PDF[𝒟, {x, y}]求 TruncatedDistribution 的乘积分布:
𝒟1 = TruncatedDistribution[{-2, 2}, NormalDistribution[]];
𝒟2 = TruncatedDistribution[{-1, 1}, NormalDistribution[]];
𝒟 = ProductDistribution[𝒟1, 𝒟2];Variance[𝒟]//FullSimplifyN[%]𝒫 = ProductDistribution[NormalDistribution[], NormalDistribution[]];{Plot3D[PDF[𝒟, {x, y}]//Evaluate, {x, -2.5, 2.5}, {y, -2.5, 2.5}, PlotRange -> All, Mesh -> None, ExclusionsStyle -> Lighter[Purple], PlotRange -> {0, 0.25}],
Plot3D[PDF[𝒫, {x, y}]//Evaluate, {x, -2.5, 2.5}, {y, -2.5, 2.5}, Mesh -> None, PlotRange -> {0, 0.25}]}求 TruncatedDistribution 的乘积分布:
𝒟1 = TruncatedDistribution[{-∞, 10}, PoissonDistribution[9]];
𝒟2 = TruncatedDistribution[{5, ∞}, PoissonDistribution[9]];
𝒟 = ProductDistribution[𝒟1, 𝒟2];𝒫 = ProductDistribution[{PoissonDistribution[9], 2}];{DiscretePlot3D[PDF[𝒟, {x, y}], {x, 0, 15}, {y, 0, 15}, ExtentSize -> 1, PlotRange -> {0, 0.03}], DiscretePlot3D[PDF[𝒫, {x, y}], {x, 0, 15}, {y, 0, 15}, ExtentSize -> 1, PlotRange -> {0, 0.03}]}Skewness[𝒟]//NSkewness[𝒫]//N两个 QuantityDistribution 的积的结果是 QuantityDistribution:
𝒟1 = NormalDistribution[Quantity[10, "Grams"], Quantity[1, "Grams"]];
𝒟2 = BinormalDistribution[{Quantity[1, "Pounds"], Quantity[1.3, "Pounds"]}, {Quantity[0.1, "Pounds"], Quantity[0.1, "Pounds"]}, .4];
𝒟 = ProductDistribution[𝒟1, 𝒟2]Moment[𝒟, {1, 2, 1}]CentralMoment[𝒟, {2, 2, 2}]UnitConvert[𝒟, "Kilograms"]应用 (8)
sample = RandomVariate[BinormalDistribution[{2, -3}, {1, 1 / 2}, 0], 10 ^ 3];Correlation[sample]//MatrixFormPDF[edist = EstimatedDistribution[sample, BinormalDistribution[{μ1, μ2}, {σ1, σ2}, ρ]], {x, y}]Correlation[edist]//MatrixFormedist1 = EstimatedDistribution[sample[[All, 1]], NormalDistribution[μ, σ]]edist2 = EstimatedDistribution[sample[[All, 2]], NormalDistribution[μ, σ]]pdist = ProductDistribution[edist1, edist2];PDF[pdist, {x, y}]Correlation[pdist]//MatrixForm两个人想要在下午5点到5点半之间于某地见面. 两人的到达时刻在该时间段上相互独立,并各自停留5分钟. 求两人能见面的概率:
Probability[Abs[x - y] ≤ Quantity[5, "Minutes"], {x, y}ProductDistribution[{UniformDistribution[{Quantity[0, "Minutes"], Quantity[30, "Minutes"]}], 2}]]RegionPlot[Abs[x - y] ≤ 5, {x, 0, 30}, {y, 0, 30}]Probability[x + y == n, {x, y}ProductDistribution[{DiscreteUniformDistribution[{1, 6}], 2}]]DiscretePlot[%, {n, 1, 12}, ExtentSize -> 1 / 3]Probability[x + y + z == n, {x, y, z}ProductDistribution[{DiscreteUniformDistribution[{1, 6}], 3}]]DiscretePlot[%, {n, 1, 18}, ExtentSize -> 1 / 3]𝒟 = ProductDistribution[{UniformDistribution[{-7, 7}], 2}];Graphics[{{Blend[{Green, Blue}], Rectangle[{-7, -7}, {7, 7}]}, {Blend[{Orange, Yellow}], Disk[{0, 0}, 7]}}, AspectRatio -> 1.1]Probability[x ^ 2 + y ^ 2 > 49, {x, y}𝒟]𝒟 = ProductDistribution[{NormalDistribution[], 100}];data = RandomVariate[𝒟, 10 ^ 5];均值的抽样分布由 NormalDistribution[0,1/10] 给出:
av = Mean[Transpose[data]];Histogram[av, 50, "PDF", AxesOrigin -> {0, 0}, Ticks -> {Automatic, None}]Mean[av]StandardDeviation[av]一种彩票销售10张票,每张票1美元. 每次只有一张彩票中奖. 一位赌徒只有5美元可以用于购买彩票. 求如果该赌徒购买5张属于5种不同类型的彩票时,他的中奖率:
𝒟 = ProductDistribution[{BinomialDistribution[1, 1 / 10], 5}];Probability[1 ≤ x + y + u + v + w, {x, y, u, v, w}𝒟]N[%]PDF[HypergeometricDistribution[5, 1, 10], 1]N[%]在影院买票和买爆米花的等待时间是独立的,它们均是指数分布. 买票的平均等待时间是10分钟,买爆米花是5分钟. 求影迷就坐前等待小于25分钟的概率:
𝒟 = ProductDistribution[ExponentialDistribution[1 / Quantity[10, "Minutes"]], ExponentialDistribution[1 / Quantity[5, "Minutes"]]]Probability[x + y ≤ Quantity[25, "Minutes"], {x, y}𝒟]//ExpandN[%]NProbability[x + y < Quantity[25, "Minutes"], {x, y}𝒟]一个工厂生产的圆柱状滚子轴承. 轴承的直径是正态分布,均值为5厘米和标准偏差为0.01厘米. 轴承的长度是正态分布,均值为7厘米和标准偏差为0.01厘米. 假设直径和长度是独立分布的,求轴承的直径或长度不同于均值相差大于0.02厘米的概率.
𝒟 = ProductDistribution[NormalDistribution[Quantity[5, "Centimeters"], Quantity[0.01, "Centimeters"]], NormalDistribution[Quantity[7, "Centimeters"], Quantity[0.01, "Centimeters"]]];Plot3D[PDF[𝒟, {Quantity[x, "Centimeters"], Quantity[y, "Centimeters"]}]//Evaluate, {x, 4.95, 5.05}, {y, 6.95, 7.05}, PlotRange -> All, ColorFunction -> Hue]1 - Probability[Abs[x - Quantity[5, "Centimeters"]] < Quantity[0.02, "Centimeters"] && Abs[y - Quantity[7, "Centimeters"]] < Quantity[0.02, "Centimeters"], {x, y}𝒟]属性和关系 (7)
𝒟 = ProductDistribution[PoissonDistribution[m], GeometricDistribution[p], BinomialDistribution[n, q]];MarginalDistribution[𝒟, 2]MarginalDistribution[𝒟, {1, 3}]𝒟1 = NormalDistribution[0, 1];
𝒟2 = NormalDistribution[2, 3];copula = CopulaDistribution["Product", {𝒟1, 𝒟2}];
product = ProductDistribution[𝒟1, 𝒟2];PDF[copula, {x, y}]PDF[product, {x, y}]% - %%PDF 是各分量分布的概率密度分布的乘积:
𝒟1 = NormalDistribution[2, 5];
𝒟2 = NormalDistribution[3, 7];
𝒟 = ProductDistribution[𝒟1, 𝒟2];PDF[𝒟, {x, y}]PDF[𝒟1, x]PDF[𝒟2, y]% - %%CDF 是各分量的累积分布函数的乘积:
𝒟1 = NormalDistribution[2, 5];
𝒟2 = NormalDistribution[3, 7];
𝒟 = ProductDistribution[𝒟1, 𝒟2];CDF[𝒟, {x, y}]CDF[𝒟1, x] CDF[𝒟2, y]% - %%𝒟1 = NormalDistribution[2, 5];
𝒟2 = NormalDistribution[3, 7];
𝒟 = ProductDistribution[𝒟1, 𝒟2];MomentGeneratingFunction[𝒟, {t, u}]MomentGeneratingFunction[𝒟1, t] MomentGeneratingFunction[𝒟2, u]% - %%𝒟1 = NormalDistribution[2, 5];
𝒟2 = NormalDistribution[3, 7];
𝒟 = ProductDistribution[𝒟1, 𝒟2];Mean[𝒟]{Mean[𝒟1], Mean[𝒟2]}Variance[𝒟]{Variance[𝒟1], Variance[𝒟2]}当协方差矩阵为对角矩阵时,MultinormalDistribution 是乘积分布:
𝒟1 = MultinormalDistribution[{Subscript[μ, 1], Subscript[μ, 2]}, DiagonalMatrix[{Subscript[σ, 1]^2, Subscript[σ, 2]^2}]];
𝒟2 = ProductDistribution[NormalDistribution[Subscript[μ, 1], Subscript[σ, 1]], NormalDistribution[Subscript[μ, 2], Subscript[σ, 2]]];PDF[𝒟1, {x, y}]PDF[𝒟2, {x, y}]Simplify[%% - %, Subscript[σ, 1] > 0 && Subscript[σ, 2] > 0]巧妙范例 (1)
𝒟 = ProductDistribution[NormalDistribution[], ExponentialDistribution[0.5], LaplaceDistribution[0, 1]];ContourPlot3D[Evaluate[PDF[𝒟, {x, y, z}]], {x, -3, 3}, {y, 0, 5}, {z, -2.5, 2.5}, Mesh -> 10, MeshFunctions -> {#2&}, MeshShading -> {Automatic, None}, Contours -> {{0.01, Red}, {0.02, Green}, {0.04, Blue}}, AxesLabel -> Table[Style[ToString[MarginalDistribution[𝒟, i]], 10, Bold, FontFamily -> "Vendana"], {i, 3}]]文本
Wolfram Research (2010),ProductDistribution,Wolfram 语言函数,https://reference.wolfram.com/language/ref/ProductDistribution.html (更新于 2016 年).
CMS
Wolfram 语言. 2010. "ProductDistribution." Wolfram 语言与系统参考资料中心. Wolfram Research. 最新版本 2016. https://reference.wolfram.com/language/ref/ProductDistribution.html.
APA
Wolfram 语言. (2010). ProductDistribution. Wolfram 语言与系统参考资料中心. 追溯自 https://reference.wolfram.com/language/ref/ProductDistribution.html 年