BetaPrimeDistribution
表示形状参数为 p 和 q 的 β 素数分布.
BetaPrimeDistribution[p,q,β]
表示尺度参数为 β 的广义 β 素数分布.
BetaPrimeDistribution[p,q,α,β]
表示形状参数为 α 的第二类广义 β 分布.
更多信息
- BetaPrimeDistribution[1,q,1,β] 也称为 Lomax 分布.
- 在 β 素数分布中,值
 的概率密度在
 时与
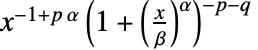 成正比.
- BetaPrimeDistribution 允许 p、q、α 和 β 为任意正实数.
- BetaPrimeDistribution 允许 β 为任意单位维度的量,p、q 和 α 为无量纲的量. »
- BetaPrimeDistribution 可与 Mean、CDF 和 RandomVariate 等函数联合使用.
背景
- BetaPrimeDistribution[p,q,α,β] 表示了一个定义在区间
 上的,带四个正实数参数 p、q、α 和 β 的连续统计分布,β 素数分布. 参数 p、q 和 α 被称为“形状参数”,β 被称为“比例参数”,这些参数一起决定了 β 素数分布的概率密度函数(PDF)的整体形状. 根据 p、q、α 和 β 的值,β 素数分布的 PDF 可能是单峰的,或者是在定义域下边界附近有潜在奇点的单调递减形状. 此外,PDF 的尾部是“胖的”,因为当
 值较大时 PDF 的衰减是代数的而不是指数的.(这一行为可通过研究分布的 SurvivalFunction 做精确的定量分析.)
- BetaPrimeDistribution[p,q,α,β] 有时又被称为第二类广义 β 分布,反 β 分布或是 VI 型皮尔逊分布(PearsonDistribution). 双参数及三参数形式的 BetaPrimeDistribution[p,q] 和 BetaPrimeDistribution[p,q,β] 分别等于 BetaPrimeDistribution[p,q,1,1] 和 BetaPrimeDistribution[p,q,1,β],有时又分别被称为标准 β 素数分布和广义 β 素数分布.
- 在贝叶斯分析中,β 素数分布是作为表示赔率的二项式比例的先验分布出现的. β 素数分布也可以在模拟许多真实世界现象时发现. 例如,β 素数分布已经被证明在经验性的估计证券收益和发展期权定价模型时是很有用的. 最近,它又被用到了保险损失过程的建模中. 此外,β 素数分布的长尾显示这一分布特别适合对个体间可能的疾病传播相对于实际疾病传播的行为频率建模.
- RandomVariate 可被用于给出 β 素数分布的一个或多个机器精度或任意精度(后者可用 WorkingPrecision 选项指定)的伪随机变量. Distributed[x,BetaPrimeDistribution[p,q,α,β]],更简洁的写法是 xBetaPrimeDistribution[p,q,α,β],可被用于声明随机变量 x 是 β 素数分布的. 这样一个声明之后可用在如 Probability、NProbability、Expectation 以及 NExpectation 这样的函数中.
- 概率密度函数和累积分布函数可用 PDF[BetaPrimeDistribution[p,q,α,β],x] 和 CDF[BetaPrimeDistribution[p,q,α,β],x] 求得. 平均数、中位数、方差、原点矩及中心矩可分别用 Mean、Median、Variance、Moment 和 CentralMoment 计算.
- DistributionFitTest 可被用于测试给定的数据集是否与 β 素数分布一致,EstimatedDistribution 可被用于根据给定数据估算 β 素数参数化分布,而 FindDistributionParameters 可拟合数据和 β 素数分布. ProbabilityPlot 可被用于生成给定数据的 CDF 相对于符号 β 素数分布的 CDF 的图线,而 QuantilePlot 可被用于生成给定数据的分位数相对于符号 β 素数分布的分位数的图线.
- TransformedDistribution 可被用于表示转换的 β 素数分布,CensoredDistribution 可被用于表示删截后位于上限值和下限值之间的值分布,而 TruncatedDistribution 可被用于表示截断后位于上限值和下限值之间的值分布. CopulaDistribution 可被用于建立包含了 β 素数分布的高维分布,而 ProductDistribution 可被用于计算包括 β 素数分布在内的,若干个独立分量分布的联合分布.
- BetaPrimeDistribution 与许多其它分布密切相关. 例如,BetaPrimeDistribution[p,q,a,b] 在
 时化简为 DagumDistribution[p,a,b],在
 时化简为 SinghMaddalaDistribution[q,a,b],而在
 且
 时化简为 LogLogisticDistribution[a,b]. 此外,双参数形式的 BetaPrimeDistribution[p,q] 与 VI 型皮尔逊分布 PearsonDistribution[6,1,f/g,1/g,1/g,0] 有相同的 PDF,其中
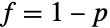 且
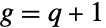 ;另外它还和 II 型及 IV 型版本的 ParetoDistribution 有关. BetaPrimeDistribution 的 PDF 可由 BetaDistribution 的 PDF 变换得到,而四参数版本的 BetaPrimeDistribution[p,q,a,1] 是两个独立随机变量 XGammaDistribution[p,1,a,0] 和 YGammaDistribution[q,1,a,0] 的商
 . BetaPrimeDistribution 还与 FRatioDistribution、DirichletDistribution、KumaraswamyDistribution、NoncentralBetaDistribution 以及 PERTDistribution 有关.
范例
打开所有单元 关闭所有单元基本范例 (4)
Plot[Table[PDF[BetaPrimeDistribution[4, q], x], {q, {1, 2, 3}}]//Evaluate, {x, 0, 8}, PlotRange -> All, Filling -> Axis]Plot[Table[PDF[BetaPrimeDistribution[p, 4], x], {p, {1, 1.5, 3}}]//Evaluate, {x, 0, 1.5}, PlotRange -> All, Filling -> Axis]PDF[BetaPrimeDistribution[p, q], x]Plot[Table[CDF[BetaPrimeDistribution[4, q], x], {q, {1, 2, 3}}]//Evaluate, {x, 0, 8}, PlotRange -> All, Filling -> Axis]Plot[Table[CDF[BetaPrimeDistribution[p, 4], x], {p, {1, 1.5, 3}}]//Evaluate, {x, 0, 1.5}, PlotRange -> All, Filling -> Axis]CDF[BetaPrimeDistribution[p, q], x]Mean[BetaPrimeDistribution[p, q]]Variance[BetaPrimeDistribution[p, q]]Median[BetaPrimeDistribution[p, q]]范围 (19)
Plot[Table[PDF[BetaPrimeDistribution[4, 2, β], x], {β, {1, 2, 4}}]//Evaluate, {x, 0, 8}, PlotRange -> All, Filling -> Axis]PDF[BetaPrimeDistribution[p, q, β], x]Plot[Table[CDF[BetaPrimeDistribution[4, 2, β], x], {β, {1, 2, 4}}]//Evaluate, {x, 0, 8}, PlotRange -> All, Filling -> Axis]CDF[BetaPrimeDistribution[p, q, β], x]Mean[BetaPrimeDistribution[p, q, β]]Variance[BetaPrimeDistribution[p, q, β]]Median[BetaPrimeDistribution[p, q, β]]Plot[Table[PDF[BetaPrimeDistribution[4, 2, α, 3], x], {α, {1, 2, 3}}]//Evaluate, {x, 0, 8}, PlotRange -> All, Filling -> Axis]PDF[BetaPrimeDistribution[p, q, α, β], x]Plot[Table[CDF[BetaPrimeDistribution[4, 2, α, 3], x], {α, {1, 2, 3}}]//Evaluate, {x, 0, 8}, PlotRange -> All, Filling -> Axis]CDF[BetaPrimeDistribution[p, q, α, β], x]Mean[BetaPrimeDistribution[p, q, α, β]]Variance[BetaPrimeDistribution[p, q, α, β]]Median[BetaPrimeDistribution[p, q, α, β]]data = RandomVariate[BetaPrimeDistribution[3.5, 1.2], 10 ^ 4];Show[
Histogram[data, {0, 10, 0.5}, "PDF"],
Plot[PDF[TruncatedDistribution[{0, 10}, BetaPrimeDistribution[3.5, 1.2]], x], {x, 0, 10}, PlotStyle -> Thick]]sample = RandomVariate[BetaPrimeDistribution[20, 3], 10 ^ 3];edist = EstimatedDistribution[sample, BetaPrimeDistribution[p, q]]Show[Histogram[sample, {0, 25, 1}, "PDF"], Plot[PDF[edist, x], {x, 0, 25}, PlotStyle -> Thick]]Plot3D[Skewness[BetaPrimeDistribution[p, q]], {p, 0, 10}, {q, 3, 10}, MeshFunctions -> {#3&}, MeshShading -> ColorData[35, "ColorList"], AxesLabel -> Automatic, ViewPoint -> {2, -1, 0.5}]Plot3D[Skewness[BetaPrimeDistribution[p, 2, α, β]], {α, 2, 10}, {p, 0, 10}, MeshFunctions -> {#3&}, MeshShading -> ColorData[35, "ColorList"], AxesLabel -> Automatic, ViewPoint -> {3, -1, 1}]Plot3D[Kurtosis[BetaPrimeDistribution[p, q]], {p, 0, 10}, {q, 4, 10}, MeshFunctions -> {#3&}, MeshShading -> ColorData[35, "ColorList"], AxesLabel -> Automatic, ViewPoint -> {2, -1, 0.5}]Plot3D[Kurtosis[BetaPrimeDistribution[p, 2, α, β]], {α, 2, 10}, {p, 0, 10}, MeshFunctions -> {#3&}, MeshShading -> ColorData[35, "ColorList"], AxesLabel -> Automatic, ViewPoint -> {3, -1, 1}]FormulaGrid[list_, type_] := Grid[...]FormulaGrid[Table[Moment[BetaPrimeDistribution[p, q], k], {k, 3}], M]Moment[BetaPrimeDistribution[p, q], r]FormulaGrid[Table[CentralMoment[BetaPrimeDistribution[p, q], k], {k, 3}], CM]FormulaGrid[Table[FactorialMoment[BetaPrimeDistribution[p, q], k], {k, 3}], FM]FormulaGrid[Table[Cumulant[BetaPrimeDistribution[p, q], k], {k, 3}], C]FormulaGrid[list_, type_] := Grid[...]FormulaGrid[Table[Moment[BetaPrimeDistribution[p, q, α, β], k], {k, 3}], M]Moment[BetaPrimeDistribution[p, q, α, β], r]FormulaGrid[Table[CentralMoment[BetaPrimeDistribution[p, q, α, β], k]//Together, {k, 3}], CM]FormulaGrid[Table[FactorialMoment[BetaPrimeDistribution[p, q, α, β], k], {k, 3}], FM]FormulaGrid[Table[Cumulant[BetaPrimeDistribution[p, q, α, β], k], {k, 3}], C]Plot[Table[HazardFunction[BetaPrimeDistribution[4, q], x], {q, {0.5, 0.75, 1}}]//Evaluate, {x, 0, 8}, PlotRange -> All, Filling -> Axis]Plot[Table[HazardFunction[BetaPrimeDistribution[p, 4], x], {p, {1, 2, 4}}]//Evaluate, {x, 0, 8}, PlotRange -> {0, 3}, Filling -> Axis]HazardFunction[BetaPrimeDistribution[p, q], x]Plot[Table[HazardFunction[BetaPrimeDistribution[4, 2, β], x], {β, {0.5, 1, 2}}]//Evaluate, {x, 0, 10}, PlotRange -> All, Filling -> Axis]HazardFunction[BetaPrimeDistribution[p, q, β], x]Plot[Table[HazardFunction[BetaPrimeDistribution[4, 2, α, 3], x], {α, {0.5, 1, 1.5}}]//Evaluate, {x, 0, 10}, PlotRange -> All, Filling -> Axis]HazardFunction[BetaPrimeDistribution[p, q, α, β], x]Plot[Table[Quantile[BetaPrimeDistribution[p, 2], z], {p, {1, 3, 5}}]//Evaluate, {z, 0, 1}, Filling -> Axis]Quantile[BetaPrimeDistribution[p, q], z]Plot[Table[Quantile[BetaPrimeDistribution[1.5, 2, β], z], {β, {1, 3, 5}}]//Evaluate, {z, 0, 1}, Filling -> Axis]Quantile[BetaPrimeDistribution[p, q, β], z]Plot[Table[Quantile[BetaPrimeDistribution[1.5, 2, α, 3], z], {α, {1, 3, 5}}]//Evaluate, {z, 0, 1}, Filling -> Axis]Quantile[BetaPrimeDistribution[p, q, α, β], z]Quantity 在参数中的一致性使用生成 QuantityDistribution:
loss𝒟 = BetaPrimeDistribution[804.44, 2.13, 3.21, Quantity[1, "USDollars"]]Median[loss𝒟]应用 (2)
BetaPrimeDistribution 可用于对损失建模:
USHurricaneLoss = ExampleData[{"Statistics", "USHurricaneLoss"}];ExampleData[{"Statistics", "USHurricaneLoss"}, "Description"]TableForm[USHurricaneLoss]删除明显的异常值,即破坏力最强的飓风 Andrew,并追加货币单位:
hurricaneLoss = QuantityArray[Rest[USHurricaneLoss[[All, 4]]], "Mega" * "USDollars"];edist = EstimatedDistribution[hurricaneLoss, BetaPrimeDistribution[p, 2.5, a]]Show[Histogram[hurricaneLoss, 20, "PDF", AxesLabel -> Automatic], Plot[PDF[edist, Quantity[x, "MegaUSDollars"]], {x, 100, 7500}, PlotStyle -> Thick, PlotRange -> All]]Probability[x > Quantity[3 * 10 ^ 9, "USDollars"], xedist]UnitConvert[Mean[edist], "USDollars"]ListPlot[RandomVariate[edist, 30], Filling -> Axis, AxesLabel -> Automatic]BetaPrimeDistribution 可用于模拟美国各州人均收入:
data = ExampleData[{"Statistics", "USStateIncome"}]incomes = MapAt[Quantity[#, "USDollars"]&, data, {All, 2}];
incomeValues = Part[incomes, All, 2];edistBetaPrime = EstimatedDistribution[incomeValues, BetaPrimeDistribution[p, q, α, β], ParameterEstimator -> {"MaximumLikelihood", Method -> "NMaximize"}]Show[Histogram[incomeValues, 15, "PDF", AxesLabel -> Automatic], Plot[PDF[edistBetaPrime, Quantity[x, "USDollars"]], {x, 20000, 48000}, PlotStyle -> Thick]]meanIncome = Mean[edistBetaPrime]Cases[incomes, {s_, inc_} /; Abs[inc - meanIncome] < Quantity[200, "USDollars"]]medianIncome = Median[edistBetaPrime]Cases[incomes, {s_, inc_} /; Abs[inc - medianIncome] < Quantity[300, "USDollars"]]LogLikelihood[edistBetaPrime, incomeValues]属性和关系 (16)
{ContourPlot[CDF[BetaPrimeDistribution[2, 1.5, α, .4], x], {x, 0, 3}, {α, 1 / 10, 3}, FrameLabel -> Automatic], ContourPlot[CDF[BetaPrimeDistribution[2, 1.5, .6, β], x], {x, 0, 3}, {β, 1 / 10, 3}, FrameLabel -> Automatic]}当使用一个正因子为比例进行缩放时,新生成的分布仍然是 BetaPrimeDistribution:
TransformedDistribution[k * u, uBetaPrimeDistribution[p, q]]TransformedDistribution[k * u, uBetaPrimeDistribution[p, q, β]]TransformedDistribution[k * u, uBetaPrimeDistribution[p, q, α, β]]取逆后的分布仍然是 BetaPrimeDistribution:
TransformedDistribution[1 / u, uBetaPrimeDistribution[α, β]]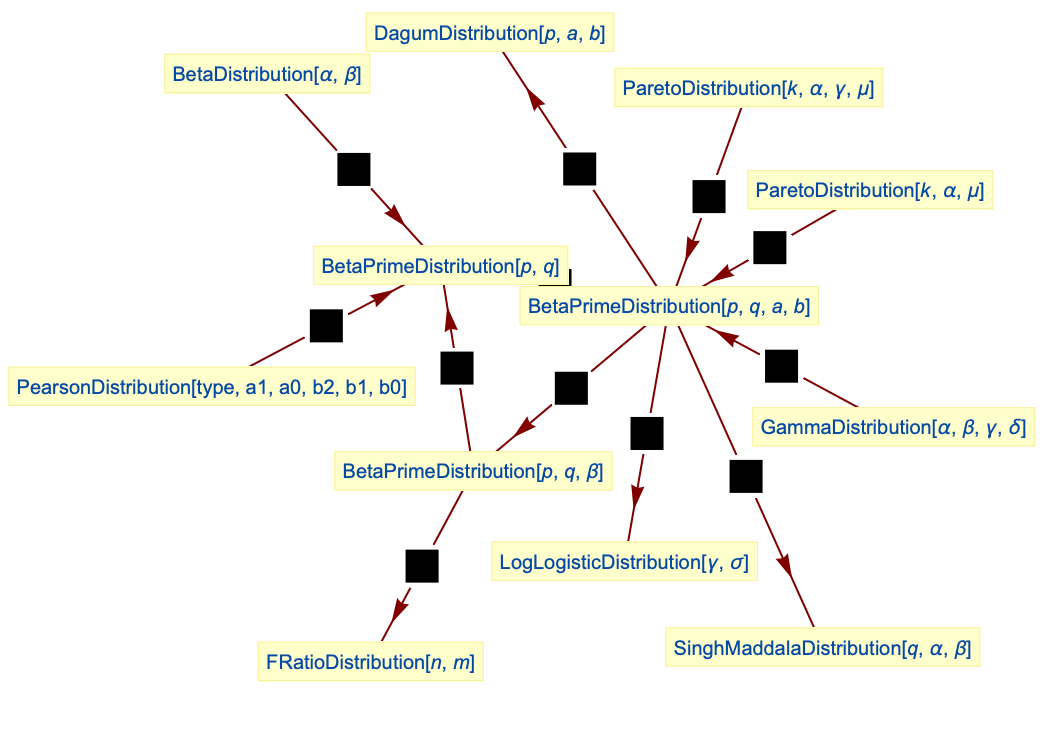
DagumDistribution 是 BetaPrimeDistribution 的一个特例:
PDF[DagumDistribution[p, a, b], x]PDF[BetaPrimeDistribution[p, 1, a, b], x]//PowerExpand//FullSimplifySimplify[% - %%, b > 0]SinghMaddalaDistribution 是 BetaPrimeDistribution 的一个特例:
PDF[SinghMaddalaDistribution[p, a, b], x]PDF[BetaPrimeDistribution[1, p, a, b], x]//PowerExpand//FullSimplifySimplify[% - %%, b > 0]LogLogisticDistribution 是 BetaPrimeDistribution 的一个特例:
PDF[BetaPrimeDistribution[1, 1, γ, σ], x]PDF[LogLogisticDistribution[γ, σ], x]FullSimplify[% - %%, σ > 0]FRatioDistribution 是 BetaPrimeDistribution 的一个特例:
PDF[FRatioDistribution[n, m], x]//PowerExpandPDF[BetaPrimeDistribution[n / 2, m / 2, m / n], x]//PowerExpand% - %%//FullSimplify[#, m > 0 && n > 0]&β 素数分布是一种特殊的第6类 PearsonDistribution:
PDF[PearsonDistribution[6, 1, (1 - p/q + 1), (1/q + 1), (1/q + 1), 0], x]PDF[BetaPrimeDistribution[p, q], x]% - %%//FullSimplify第二类 ParetoDistribution 与 BetaPrimeDistribution 相关:
PDF[BetaPrimeDistribution[1, q, 1, b], x]//FullSimplify//PowerExpandPDF[ParetoDistribution[b, q, 0], x]//PowerExpandSimplify[% - %%, x > 0]第四类 ParetoDistribution 与 BetaPrimeDistribution 相关:
PDF[BetaPrimeDistribution[1, q, a, 1], x]//FullSimplifyPDF[ParetoDistribution[1, q, 1 / a, 0], x]//FullSimplify//PowerExpandSimplify[% - %%, x > 0]β 素数分布可由 BetaDistribution 经过转换得到:
TransformedDistribution[u / (1 - u), uBetaDistribution[α, β]]TransformedDistribution[(1 - u) / u, uBetaDistribution[α, β]]第二类广义 β 分布是两个 GammaDistribution 独立随机变量的商的分布:
TransformedDistribution[u / v, {uGammaDistribution[p, 1, a, 0], vGammaDistribution[q, 1, a, 0]}]PDF[BetaPrimeDistribution[p, q, 1, 1], x]PDF[BetaPrimeDistribution[p, q], x]% - %%PDF[BetaPrimeDistribution[p, q, 1, β], x]PDF[BetaPrimeDistribution[p, q, β], x]//PowerExpandFullSimplify[% - %%, β > 0]PDF[BetaPrimeDistribution[p, q, 1], x]//PowerExpandPDF[BetaPrimeDistribution[p, q], x]% - %%巧妙范例 (1)
dist = BetaPrimeDistribution[4, q];cdf = Function[{x, q}, Evaluate[CDF[dist, x]]];
ql = {0.025, 0.10, 0.25, 0.5, 0.75, 0.90, 0.975};
cl = Table[ColorData["Rainbow"][q], {q, Join[{0.0}, ql]}];Legended[Plot3D[PDF[dist, x], {x, 0, 15}, {q, 1, 3}, PlotTheme -> "Marketing", MeshFunctions -> {cdf}, Mesh -> {ql}, MeshStyle -> GrayLevel[0.8], PlotRange -> All, MeshShading -> cl, AxesLabel -> Automatic, BaseStyle -> Opacity[0.9], ImageSize -> 400], BarLegend["Rainbow", ql, LegendLabel -> "prob"]]文本
Wolfram Research (2010),BetaPrimeDistribution,Wolfram 语言函数,https://reference.wolfram.com/language/ref/BetaPrimeDistribution.html (更新于 2016 年).
CMS
Wolfram 语言. 2010. "BetaPrimeDistribution." Wolfram 语言与系统参考资料中心. Wolfram Research. 最新版本 2016. https://reference.wolfram.com/language/ref/BetaPrimeDistribution.html.
APA
Wolfram 语言. (2010). BetaPrimeDistribution. Wolfram 语言与系统参考资料中心. 追溯自 https://reference.wolfram.com/language/ref/BetaPrimeDistribution.html 年