

Expectation
Expectation[expr,xdist]
假定 x 服从概率分布 dist,给出 expr 的期望值.
Expectation[expr,xdata]
假定 x 服从由 data 给定的概率分布,给出 expr 的期望值.
Expectation[expr,{x1,x2,…}dist]
假定 {x1,x2,…} 服从多元分布 dist,给出 expr 的期望值.
Expectation[expr,{x1dist1,x2dist2,…}]
假定 x1、x2、… 独立且服从分布 dist1、dist2、…,给出 expr 的期望值.
Expectation[exprpred,…]
已知 pred,给出 expr 的条件期望值.
更多信息和选项
- Expectation 也称为期望值.
- xdist 可以用 x
 dist
 dist 或 x \[Distributed]dist 输入.
- exprpred 可以用 expr
 cond
 pred 或 expr \[Conditioned]pred 输入.
- 对于一个连续分布 dist,expr 的概率由
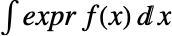 给出,其中
 是 dist 的概率密度函数,并且积分在 dist 的定义域上进行.
- 对于一个离散分布 dist,expr 的概率由
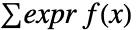 给出,其中
 是 dist 的概率密度函数,并且加和在 dist 的定义域上进行.
- 对于数据集 data,expr 的期望值由 Sum[expr,{x,data}]/Length[data] 给出.
- 一元数据以值 {v1,v2,…} 的列表形式给出,多元数据以向量 {{v11,…,v1m},{v21,…,v2m},…} 的列表形式给出.
- Expectation[expr,{x1dist1,x2dist2}] 对应于Expectation[Expectation[expr,x2dist2],x1dist1],因此最后一个变量首先进行加和或积分.
- 如果无法得到符号式期望值,N[Expectation[…]] 将调用 NExpectation. »
- 可以给定下列选项:
-
Assumptions $Assumptions 对参数所做的假定 » GenerateConditions False 是否生成关于参数的条件 Method Automatic 使用何种方法 » TargetUnits Automatic 输出中所显示的单位 »
背景
- Expectation[expr,x] 给出了包含随机变量 x 的表达式 expr 的期望值,假设 x 要么服从一个指定的概率分布(即 是像 NormalDistribution、BinomialDistribution、ChiSquareDistribution 之类的的分布)要么是从给定的数据集中取样(即 是一个数据集)而其中 是 Distributed 的简写. Expectation 的输出可能是一个数或是包含了输入参数的符号表达式.
- Expectation 也可用于多元分布,支持无参数分布如 EmpiricalDistribution、HistogramDistribution 和 KernelMixtureDistribution,以及衍生分布如 TransformedDistribution 和 ProductDistribution. Expectation 也可用于随机过程,包括由 ContinuousMarkovProcess、DiscreteMarkovProcess、WienerProcess 和 PoissonProcess 定义的那些.
- 传入 Expectation 的表达式可以包含线性和非线性的表达式,以及实变量或复变量的函数. Expectation 能计算条件期望,使用形如 exprpred 的表达式即可,其中 是 Conditioned 的简写. Expectation 可以使用许多选项,包括 Assumptions、GenerateConditions 和 Method. Expectation 提供的输出是由包括了符号积分及求和的精确方法计算得出的. 对应的涉及数值方法的结果可用 NExpectation 求得.
- 根据定义,服从分布 的随机变量 x 的期望 Expectation[x,x] 等于其一阶原点矩 Moment[,1] 也因此等于其均值 Mean[]. 此外,配对使用 Expectation 和 Boole 构造得到的 Expectation 的结果也可用 Probability 求得. 例如,Expectation[Boole[1<x<3],xNormalDistribution[]] 其实等价于 Probability[1<x<3, xNormalDistribution[]].
范例
打开所有单元 关闭所有单元基本范例 (3)
Expectation[2x + 3, xNormalDistribution[]]Expectation[x ^ 2 + 7x + 8, xPoissonDistribution[μ]]Expectation[x ^ 2 + 3y ^ 2 + 11, {x, y}DirichletDistribution[{1, 4, 5}]]Expectation[x ^ 3 + 4y - a z, {x, y, z}MultinomialDistribution[10, {1 / 2, 1 / 3, 1 / 6}]]Expectation[(x - 1)^2 + E ^ (-x), xNormalDistribution[]]Expectation[Abs[2x - 1], xExponentialDistribution[λ]]Expectation[x ^ 2 + E ^ (x + y), {x, y}DirichletDistribution[{2, 3, 4}]]Expectation[x^2 + 1x > 1 / 2, xLaplaceDistribution[0, 1 / 2]]Expectation[x + y^2 - (3/10)(1 / 2 < x < 3 / 4), {x, y}DirichletDistribution[{1, 3, 4}]]范围 (31)
基本用途 (9)
Expectation[3x ^ 2 + 5, xNormalDistribution[]]Expectation[2x + 7, xPoissonDistribution[1]]Expectation[5x + 3y ^ 2 + 11, {x, y}BinormalDistribution[1 / 2]]Expectation[3x ^ 2 + 8x y + 1, {x, y}MultivariatePoissonDistribution[2, {2, 3}]]r = RandomVariate[NormalDistribution[], 1000];Expectation[x ^ 2 + 3x + 11, xr]Expectation[2x + 3y ^ 2 + a, {xExponentialDistribution[1], yNormalDistribution[]}]Expectation[x + 21 / 2 < x ^ 2 < 5, xExponentialDistribution[λ]]Plot[%, {λ, 0, 5}]Expectation[x ^ 2 + 12x > 2, xPoissonDistribution[λ]]Plot[%, {λ, 0, 10}]Expectation[(x + y)(y > 1 / 3), {x, y}DirichletDistribution[{1, 3, 4}]]Expectation[x + y + 5z > 2, {x, y, z}MultinomialDistribution[10, {1 / 3, 1 / 2, 1 / 6}]]Expectation[x + y ^ 2(x == 1 / 7), {x, y}ProductDistribution[{ExponentialDistribution[3], 2}]]如果符号式计算失效,应用 N[Expectation[…]] 来调用 NExpectation:
f[x_ ? NumericQ] := x ^ 2 + 3x ^ 4Expectation[f[x], xNormalDistribution[]]N[%]NExpectation[f[x], xNormalDistribution[]]若无 Assumptions,生成条件:
Expectation[UnitStep[x - a], xUniformDistribution[{2, 8}]]使用 Assumptions,返回在给定假设下有效的一个结果:
Expectation[UnitStep[x - a], xUniformDistribution[{2, 8}], Assumptions -> 3 < a < 4]Assuming[3 < a < 4, Expectation[UnitStep[x - a], xUniformDistribution[{2, 8}]]]Expectation[(x + 3) / (x + 5), xExponentialDistribution[2]]Expectation[E ^ (-3x ^ 2) + 1, xExponentialDistribution[2]]Expectation[Piecewise[{{5, x < 1}, {x ^ 2 + 3, x ≥ 1}}], xExponentialDistribution[2]]Expectation[E ^ (I x), xUniformDistribution[{3, 4}]]Expectation[x[t] ^ 2 + x[t] + 3E ^ (-x[t]), xPoissonProcess[μ]]用于数量 (5)
Expectation[Quantity[x, "Meters"] * Quantity[3.5, "Feet"], xLogNormalDistribution[2, 3]]Expectation[Quantity[v, "Meters" / "Seconds"] Quantity[t, "Minutes"], {vMaxwellDistribution[σ], tGammaDistribution[a, b]}]求出使用 QuantityDistribution 指定的期望值:
freq𝒟 = UniformDistribution[{Quantity[2, "Hertz"], Quantity[5, "Hertz"]}]dur𝒟 = UniformDistribution[{Quantity[.5, "Seconds"], Quantity[.9, "Seconds"]}]ampl𝒟 = RayleighDistribution[Quantity[5, "Volts"]]Expectation[a Sin[ω t], {ωfreq𝒟, tdur𝒟, aampl𝒟}]Expectation[t1 - t2t1 > t2, {t1, t2}CopulaDistribution[{"FGM", α}, {UniformDistribution[{Quantity[MixedMagnitude[{1, 15}], MixedUnit[{"Hours", "Minutes"}]], Quantity[2, "Hours"]}], UniformDistribution[{Quantity[80, "Minutes"], Quantity[MixedMagnitude[{1, 45}], MixedUnit[{"Hours", "Minutes"}]]}]}]]使用 QuantityMagnitude 计算期望值:
𝒟 = QuantityDistribution[NormalDistribution[0, .3], "Yards"];Expectation[QuantityMagnitude[x, "Meters"] ^ 2, x𝒟]Expectation[x ^ 2, Quantity[x, "Meters"]𝒟]计算由 Quantity 数据给出的分布的期望:
Expectation[x, xQuantity[RandomReal[1, 100], "Meters"]]由 QuantityArray 给定的分布:
Expectation[x ^ 2, xQuantityArray[RandomReal[1, 100], "Yards"]]参数分布 (4)
Expectation[x + 1 / 2, xBetaDistribution[α, β]]Expectation[x ^ 2 + 7E ^ x, xUniformDistribution[{-2, 11}]]Expectation[(x - 3) ^ 2 + 5UnitStep[x ^ 2 - 1], xNormalDistribution[0, 1]]Expectation[E ^ (-x) + 3x, xChiSquareDistribution[ν]]Expectation[x ^ 2 + 9, xBinomialDistribution[10, p]]Expectation[x + 10E ^ x, xDiscreteUniformDistribution[{5, max}]]Expectation[x ^ 3 + 12, xZipfDistribution[4]]Expectation[E ^ (2x) + 3, xPoissonDistribution[λ]]Expectation[x + y ^ 2 + 7, {xUniformDistribution[{0, 1}], yLaplaceDistribution[0, 1]}]Expectation[x ^ 6 + 3y + 1, {xNormalDistribution[0, 1], yExponentialDistribution[m]}]Expectation[2x ^ 2 + 3y ^ 2 + z, {x, y, z}DirichletDistribution[{2, 3, 4, 7}]]Expectation[x + y ^ 2, {x, y}ProductDistribution[DiscreteUniformDistribution[{2, 5}], BernoulliDistribution[p]]]Expectation[x y ^ 2, {xGeometricDistribution[1 / 3], yPoissonDistribution[λ]}]Expectation[2x + 3y + Abs[z - 2], {x, y, z}MultinomialDistribution[10, {1 / 2, 1 / 3, 1 / 6}]]非参数分布 (4)
使用一个单变量 EmpiricalDistribution,计算期望值:
𝒟 = EmpiricalDistribution[RandomVariate[NormalDistribution[], 100]];Expectation[x^2 + 1, x𝒟]𝒟 = EmpiricalDistribution[RandomVariate[BinormalDistribution[1 / 3], 100]];Expectation[x + y^2 + 4, {x, y}𝒟]使用单变量 HistogramDistribution:
𝒟 = HistogramDistribution[RandomVariate[ExponentialDistribution[2], 100]];Expectation[x ^ 2 + x + 3, x𝒟]𝒟 = HistogramDistribution[RandomVariate[BinormalDistribution[1 / 3], 100]];Expectation[x + y^2 + 1, {x, y}𝒟]使用一个单变量 KernelMixtureDistribution:
𝒟 = KernelMixtureDistribution[RandomVariate[NormalDistribution[], 30]];Expectation[x ^ 4 + 2x ^ 2 + 7, x𝒟]使用具有 SurvivalDistribution 的删截数据:
eventTimes = {10, 7, 23, 22, 6, 25, 20, 19, 6, 17, 6, 13};censorIndicators = {0, 0, 0, 0, 0, 1, 1, 1, 0, 1, 0, 0};𝒟 = SurvivalDistribution[EventData[eventTimes, censorIndicators]];Expectation[x + 25, x𝒟]导出分布 (9)
使用 TransformedDistribution 计算期望:
Expectation[x + 2, xTransformedDistribution[y ^ 2, yNormalDistribution[0, 1]]]Expectation[y ^ 2 + 2, yNormalDistribution[0, 1]]使用 ProductDistribution 求期望值:
Expectation[x + y + 4, {x, y}ProductDistribution[ExponentialDistribution[m], TriangularDistribution[{3, 7}]]]Expectation[x + y + 4, {xExponentialDistribution[m], yTriangularDistribution[{3, 7}]}]//TogetherExpectation[E ^ x + 2, xMixtureDistribution[{1, 2}, {NormalDistribution[2, 3], NormalDistribution[4, 5]}]]Expectation[2x + 3, x ParameterMixtureDistribution[
ExponentialDistribution[λ], λ UniformDistribution[{1, 2}]]]Expectation[x ^ 2 + y + 4, {x, y}TruncatedDistribution[{{1 / 3, 1 / 2}, {1 / 6, 5 / 6}}, DirichletDistribution[{2, 4, 7}]]]Expectation[UnitBox[x ^ 2 - 35], xCensoredDistribution[{5, 30}, TriangularDistribution[{1, 50}]]]Expectation[x^2 + 13 x + 6E ^ x, xMarginalDistribution[DirichletDistribution[{1, 2, 3}], 1]]Expectation[x^2 + 13 x + 6E ^ x, {x, y}DirichletDistribution[{1, 2, 3}]]Expectation[x + y ^ 2 + 1, {x, y}CopulaDistribution[{"AMH", 1 / 5}, {UniformDistribution[{0, 1}], UniformDistribution[{0, 1}]}]]Expectation[E ^ (-x ^ 2) + 2, xProbabilityDistribution[3 / 4(x ^ 2 + 2x), {x, 0, 1}]]推广和延伸 (2)
选项 (6)
Assumptions (1)
在无 Assumptions 时,生成条件:
Expectation[UnitStep[x - a], xUniformDistribution[{2, m}]]如果有 Assumptions,将返回给定假设条件下的有效结果:
Expectation[UnitStep[x - a], xUniformDistribution[{2, m}], Assumptions -> 3 < a < 4 && m > a]Assuming[3 < a < 4 && m > a, Expectation[UnitStep[x - a], xUniformDistribution[{2, m}]]]Method (4)
Expectation[x ^ 2 + x ^ 10, xNormalDistribution[]]Expectation[x ^ 2 + x ^ 10, xNormalDistribution[], Method -> "Moment"]//Timing利用 Expectation 的积分定义进行运算,速度较慢:
Expectation[x ^ 2 + x ^ 10, xNormalDistribution[], Method -> "Integrate"]//TimingExpectation[E ^ (-x), xPoissonDistribution[3]]Expectation[E ^ (-x), xPoissonDistribution[3], Method -> "Moment"]利用 Expectation 作为符号式加和的定义可以得到结果:
Expectation[E ^ (-x), xPoissonDistribution[3], Method -> "Sum"]求 TukeyLambdaDistribution 中函数的期望值:
Expectation[UnitStep[2x + 1], xTukeyLambdaDistribution[1 / 3]]PDF[TukeyLambdaDistribution[1 / 3], x]Expectation[UnitStep[2x + 1], xTukeyLambdaDistribution[1 / 3], Method -> "Integrate"]期望值可以利用 Quantile 计算:
Expectation[UnitStep[2x + 1], xTukeyLambdaDistribution[1 / 3], Method -> "Quantile"]q = Quantile[TukeyLambdaDistribution[1 / 3], p]Integrate[(UnitStep[2x + 1] /. {x -> q}), {p, 0, 1}]Expectation[E ^ (2x + 1), xNormalDistribution[]]该例子使用 Integrate:
Expectation[E ^ (2x + 1), xNormalDistribution[], Method -> "Trace"]使用 Activate 计算结果:
Activate[%]TargetUnits (1)
𝒟 = UniformDistribution[{1, 5} Quantity[1, "Seconds"]]Expectation 默认使用分布中提供的单位:
Expectation[x ^ 2, x𝒟]Expectation[x ^ 2, x𝒟, TargetUnits -> "Hours" ^ 2]应用 (20)
分布属性 (5)
Expectation[x ^ n, xChiSquareDistribution[ν], Assumptions -> n > 0]Moment[ChiSquareDistribution[ν], n]//FunctionExpandExpectation[x, xPoissonDistribution[μ]]Mean[PoissonDistribution[μ]]dist = TruncatedDistribution[{1, 3}, ExponentialDistribution[2]];Expectation[(x - Mean[dist]) ^ 2, xdist]Variance[dist]Expectation[PDF[PoissonDistribution[μ], k], μInverseGaussianDistribution[m, λ]]利用 ParameterMixtureDistribution 直接获得相同的结果:
PDF[ParameterMixtureDistribution[PoissonDistribution[μ], μInverseGaussianDistribution[m, λ]], k]FullSimplify[% - %%, m∈Reals && m > 0 && λ∈Reals && λ > 0]验证一个凹函数 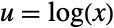 和一个对数正态分布的詹森(Jensen)不等式
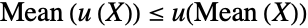 :
𝒟 = LogNormalDistribution[μ, σ];Expectation[Log[X], X𝒟] ≤ Log[Expectation[X, X𝒟]]FullSimplify[%, σ > 0 && μ∈Reals]精算学 (5)
一保险单偿付损失的限额最多为10. 保单持有人的损失  所服从分布的密度函数在
 时为
 ,其它时候为 0. 求该保险单损失支付的期望值:
𝒟 = CensoredDistribution[{1, 10}, ProbabilityDistribution[2 / y ^ 3, {y, 1, Infinity}]];Expectation[x, x𝒟]//N一保险公司的月索赔额用一个连续正随机变量  模拟,其概率密度函数在
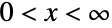 时与
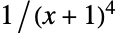 成比例. 求该公司月索赔额的期望值:
claimDistribution = ProbabilityDistribution[3 / (1 + x) ^ 4, {x, 0, Infinity}];Expectation[x, xclaimDistribution]投保房屋的风灾索赔额是相互独立的随机变量,具有的共同密度函数为  时为
 ,其余时候为 0,其中
 是以1000为单位的索赔额. 求最大的三次索赔的期望值:
windClaims = ProductDistribution[{ProbabilityDistribution[3 / y ^ 4, {y, 1, Infinity}], 3}];Expectation[1000Max[x, y, z], {x, y, z}windClaims]令  表示发生事故的一辆投保汽车的年龄. 令
 表示车主在发生事故时对汽车投保的时间长度.
 和
 具有联合概率密度函数
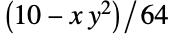 (当
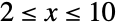 且
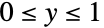 时),0 (其它情况). 计算发生事故的投保汽车的期望年龄:
ageDistribution = ProbabilityDistribution[(10 - x y ^ 2) / 64, {x, 2, 10}, {y, 0, 1}];Expectation[x, {x, y}ageDistribution]N[%, 2]在损失再保险协议的免赔限度下,仅当索赔超出一定金额时,承保人与再承保人共同承担索赔支付. 否则,承保人支付全部索赔. 假定索赔服从参数为  和
 的对数正态分布. 计算当保留水平为
 时,承保人和再承保人索赔金额的期望值
 和
 . 求承保人索赔支付的期望值:
insurerPayouts = TransformedDistribution[Min[x, m], xLogNormalDistribution[μ, σ], Assumptions -> m > 0];Expectation[y, yinsurerPayouts]reinsurerPayouts = TransformedDistribution[Max[0, x - m], xLogNormalDistribution[μ, σ], Assumptions -> m > 0];Expectation[z, zreinsurerPayouts]金融 (2)
计算在时刻  支付的1美元死亡恤金的期望时值,其中
 服从 Gompertz–Makeham分布:
tv = TimeValue[Cashflow[{{t, 1}}], EffectiveInterest[r, 0], 0]nsp = Expectation[tv, tGompertzMakehamDistribution[a, b]]求通常在保险单年度的开始支付的年保费,使得  期支付流的期望时值等于净整付保费(其中
 服从 Gompertz–Makeham 分布):
nap = TimeValue[AnnuityDue[premium, t], EffectiveInterest[r, 0], 0]etv = Expectation[nap, tGompertzMakehamDistribution[a, b]]Solve[etv == nsp, premium]//FullSimplify股票价格在时刻  (单位为年)的比例变化
 假定为参数为
 和
 的对数正态分布:
f𝒟[μ_, σ_, t_] = LogNormalDistribution[μ t, σ Sqrt[t]];
PriceAtEpoch[S0_, μ_, σ_, t_] = S0 Mean[f𝒟[μ, σ, t]]假设投资者可以股息收益率  ,复利年利率为
 无风险地连续投资一年,风险中性定价条件要求:
PriceAtEpoch[Subscript[S, 0], μ, σ, t + 1] == PriceAtEpoch[Subscript[S, 0], μ, σ, t] Exp[r - q]
{sol} = Solve[ForAll[{t, Subscript[S, 0]}, %], μ, Reals]考虑一个一年后以固定价格  购买该股票的期权. 期权的价值等于:
CallOptVal[s_, 𝒦_] = Max[s - 𝒦, 0];我们再来考虑一年后以固定价格  卖出该股票的期权. 期权的价值为:
PutOptVal[s_, 𝒦_] = Max[𝒦 - s, 0];BlackScholesCallOptionPrice[S0_, 𝒦_, r_, q_, σ_, t_] = Assuming[S0 > 0 && r > 0 && q > 0 && σ > 0 && t > 0 && 𝒦 > 0, Exp[-r t]Expectation[CallOptVal[𝒻 S0, 𝒦], 𝒻f𝒟[μ /. sol, σ, t]]//FullSimplify]BlackScholesPutOptionPrice[S0_, 𝒦_, r_, q_, σ_, t_] = Assuming[S0 > 0 && r > 0 && q > 0 && σ > 0 && t > 0 && 𝒦 > 0, Exp[-r t]Expectation[PutOptVal[𝒻 S0, 𝒦], 𝒻f𝒟[μ /. sol, σ, t]]//FullSimplify]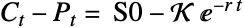
(BlackScholesCallOptionPrice[S0, 𝒦, r, q, σ, t] - BlackScholesPutOptionPrice[S0, 𝒦, r, q, σ, t] == S0 E^-q t - 𝒦 E^-r t)//FullSimplify假定利率  为 5%,股息收益率为2%,波动参数
 为 0.087,每支股票的初始价格为200美元,行使价为每股190美元,则 Black–Scholes 看涨看跌期权价格为:
values = {𝒦 -> 190, t -> 1, r -> 0.05, σ -> 0.087, S0 -> 200, q -> 0.02};BlackScholesCallOptionPrice[S0, 𝒦, r, q, σ, t] /. valuesBlackScholesPutOptionPrice[S0, 𝒦, r, q, σ, t] /. values可以将上述结果与 FinancialDerivative 进行比较:
FinancialDerivative[{"European", "Call"}, Evaluate[{"StrikePrice" -> 𝒦, "Expiration" -> t} /. values], Evaluate[{"InterestRate" -> r, "Volatility" -> σ, "CurrentPrice" -> S0, "Dividend" -> q} /. values]]FinancialDerivative[{"European", "Put"}, Evaluate[{"StrikePrice" -> 𝒦, "Expiration" -> t} /. values], Evaluate[{"InterestRate" -> r, "Volatility" -> σ, "CurrentPrice" -> S0, "Dividend" -> q} /. values]]风险与可靠性 (2)
MeanExcessLoss[dist_, d_] := Expectation[ - d > d, dist]
VaR[dist_, p_] := Quantile[dist, p]
TVaR[dist_, p_] := VaR[dist, p] + MeanExcessLoss[dist, Quantile[dist, p]]Simplify[MeanExcessLoss[ExponentialDistribution[λ], d], d > 0]Simplify[VaR[ExponentialDistribution[λ], p], 0 < p < 1]Simplify[TVaR[ExponentialDistribution[λ], p], 0 < p < 1 && λ > 0]Plot[Table[%, { λ, 1, 3, 0.5}]//Evaluate, {p, 0, 1}, PlotLegends -> (StringJoin["λ = ", ToString[#]]& /@ Range[1, 3, 0.5])]MTTF = Expectation[T, TExponentialDistribution[λ]]随机试验 (2)
连续分布  中样本量为10的随机样本以升序排列. 生成一个新的随机数. 求第11个样本落在排序列表的第4个和第5个最小值之间的概率:
𝒟 = UniformDistribution[];n = 10;k = 4;Expectation[Probability[x < z < y, z𝒟], {x, y}OrderDistribution[{𝒟, n}, {k, k + 1}]]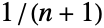

Table[Expectation[Probability[x < z < y, z𝒟], {x, y}OrderDistribution[{𝒟, n}, {k, k + 1}]], {k, 1, n - 1}]𝒟 = ExponentialDistribution[1];n = 6;Table[Expectation[Probability[x < z < y, z𝒟], {x, y}OrderDistribution[{𝒟, n}, {k, k + 1}]], {k, 1, n - 1}]Expectation[x, xOrderDistribution[{DiscreteUniformDistribution[{1, 6}], 4}, 1]]N[%]Expectation[x, xOrderDistribution[{DiscreteUniformDistribution[{1, 6}], 4}, 4]]N[%]求最大的三个值之和的期望值. 利用恒等式 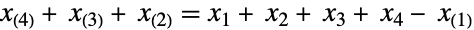 和所得到的 Expectation 的线性关系:
Expectation[x1 + x2 + x3 + x4, {x1, x2, x3, x4}ProductDistribution[{DiscreteUniformDistribution[{1, 6}], 4}]] - Expectation[x, xOrderDistribution[{DiscreteUniformDistribution[{1, 6}], 4}, 1]]N[%]其他应用 (4)
一个玩家在一个赌场投注金额  ,该游戏无赌注限制,获胜机率为
 . 如果赌输,他要将赌注加倍,如果赌赢则退出,因此他的游戏次数服从几何分布且参与游戏的次数期望值如下:
Expectation[k + 1, kGeometricDistribution[p]]
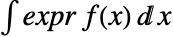 次游戏所需的准备金为:
cashReserve[k_] := Sum[a 2^n - 1, {n, 1, k - 1}]a 2^k - 1 - cashReserve[k]//Simplify执行上述策略所需的准备金仅对于严格有利的游戏是有限的,其中 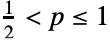 :
Expectation[cashReserve[k + 1], kGeometricDistribution[p], GenerateConditions -> True]一种药物已被证明是在40%的情况下有效. 求应用于700例患者时,成功次数的期望值:
Expectation[x, xBinomialDistribution[700, 0.4]]一名棒球运动员击中的概率为 0.300. 如果该运动员用球棒击球3次,求击中次数的期望值:
Expectation[x, xBinomialDistribution[3, 0.300]]AverageSNR = Expectation[γ, γWeibullDistribution[α, β]]属性和关系 (10)
Expectation[E ^ x, xNormalDistribution[]]Integrate[E ^ x PDF[NormalDistribution[], x], {x, -Infinity, Infinity}]Expectation[E ^ x, xPoissonDistribution[1]]Sum[E ^ x PDF[PoissonDistribution[1], x], {x, -Infinity, Infinity}]𝒟 = ExponentialDistribution[λ];expr = x ^ 2;cond = x > 1;Expectation[exprcond, x𝒟] == (Expectation[Piecewise[{{expr, cond}}], x𝒟]/Probability[cond, x𝒟])使用 NExpectation 求期望的数值:
dist = ExponentialDistribution[1];Expectation[E ^ (-x ^ 2), xdist]N[%]NExpectation[E ^ (-x ^ 2), xdist]Probability[1 < x < 3, xExponentialDistribution[2]]利用 Expectation 得到相同的结果:
Expectation[Boole[1 < x < 3], xExponentialDistribution[2]]如果符号计算失败,N[Expectation[…]] 等价于 NExpectation:
f[x_ ? NumericQ] := x ^ 2 + 2Expectation[f[x], xNormalDistribution[]]N[%]NExpectation[f[x], xNormalDistribution[]]用 AsymptoticExpectation 求期望的渐近近似:
dist[b_] := ExponentialDistribution[b];AsymptoticExpectation[E ^ (-x ^ 3), xdist[b], {b, 0, 6}]用 Asymptotic[Expectation[…]] 获取同样的结果:
Asymptotic[Expectation[E ^ (-x ^ 3), xdist[b]], {b, 0, 6}]Mean、Moment、Variance 和其他属性由期望值定义:
dist = ExponentialDistribution[3];{Mean[dist], Expectation[x, xdist]}{Variance[dist], Expectation[(x - Mean[dist]) ^ 2, xdist]}{Moment[dist, 5], Expectation[x ^ 5, xdist]}{CentralMoment[dist, 5], Expectation[(x - Mean[dist]) ^ 5, xdist]}{FactorialMoment[dist, 5], Expectation[FactorialPower[x, 5]//FunctionExpand, xdist]}包括 MomentGeneratingFunction 在内的母函数均由期望值定义:
dist = ExponentialDistribution[3];{MomentGeneratingFunction[dist, t], Expectation[E ^ (t x), xdist]}//Simplify{CharacteristicFunction[dist, t], Expectation[E ^ (I t x), xdist]}//Simplify{CentralMomentGeneratingFunction[dist, t], Expectation[E ^ (t (x - Mean[dist])), xdist]}//Simplify{FactorialMomentGeneratingFunction[dist, t], Expectation[t ^ x, xdist]}//Simplify对于一个由列表指定的分布,Expectation 等价于使用 Mean:
data = {1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11};Expectation[x ^ 2 + 3, xdata]Mean[Table[x ^ 2 + 3, {x, data}]]可能存在的问题 (1)
默认情况下,Integrate 的 GenerateConditions 设置为 False,Expectation 可能会给出错误的结果:
Expectation[x, xCauchyDistribution[a, b]]Mean[CauchyDistribution[a, b]]将 GenerateConditions 设置为 True 以确保正确的结果:
Expectation[x, xCauchyDistribution[a, b], GenerateConditions -> True]文本
Wolfram Research (2010),Expectation,Wolfram 语言函数,https://reference.wolfram.com/language/ref/Expectation.html (更新于 2016 年).
CMS
Wolfram 语言. 2010. "Expectation." Wolfram 语言与系统参考资料中心. Wolfram Research. 最新版本 2016. https://reference.wolfram.com/language/ref/Expectation.html.
APA
Wolfram 语言. (2010). Expectation. Wolfram 语言与系统参考资料中心. 追溯自 https://reference.wolfram.com/language/ref/Expectation.html 年